美国员工跨州出差:州所得税怎么认定?
- 州所得税看两个州:居民州对全部收入征税,工作所在州对在本州工作取得的收入征税;居民州对外州已缴税款给予抵免; - "base 地"是州失业保险的判断标准,不决定州所得税; - 2026 年,14 个州从工作第 1 天起要求申报和代扣;伊利诺伊、印第安纳等少数州用 30 天门槛; - 纽约州:员工第 1 天起有申报义务,雇主对一年在纽约工作不超过 14 天的外州员工可不代扣;完全按业绩提成的销售人员除外; - 得州、佛州等 9 个州不征工资所得税
核心答案: 美国员工的州所得税要看两个州:居民州对员工全部收入征税,工作所在州对员工在本州工作期间取得的收入征税,居民州再对外州已缴的税给予抵免。员工去外州出差,是否要在出差州申报、雇主是否要代扣,取决于该州的门槛:2026 年有 14 个州从工作第 1 天起就要求,纽约州雇主代扣门槛是 14 天,伊利诺伊等少数州是 30 天。"base 地"决定的是失业保险缴哪个州,不决定州所得税。
要点速览
- 三个州分开看:居民州、工作所在州(州所得税),以及失业保险州。
- 门槛差异大:14 个州第 1 天起申报和代扣,纽约代扣 14 天,康涅狄格 15 天,伊利诺伊 30 天,加州按金额。
- 两个门槛不同:员工申报门槛和雇主代扣门槛可能不一样,雇主不代扣不代表员工不用申报。
- 销售提成:纽约州按各州业务量分摊,完全按业绩提成的销售人员不适用 14 天规则。
- 9 个州无工资所得税:阿拉斯加、佛罗里达、内华达、新罕布什尔、南达科他、田纳西、得克萨斯、华盛顿、怀俄明。
美国跨州出差州税规则速查(截至 2026 年 10 月 20 日)
- 非居民门槛:Tax Foundation 整理的 2026 年 41 个征收工资所得税州的非居民申报门槛和雇主代扣门槛,数据截至 2026 年 1 月 1 日。依据:Tax Foundation。
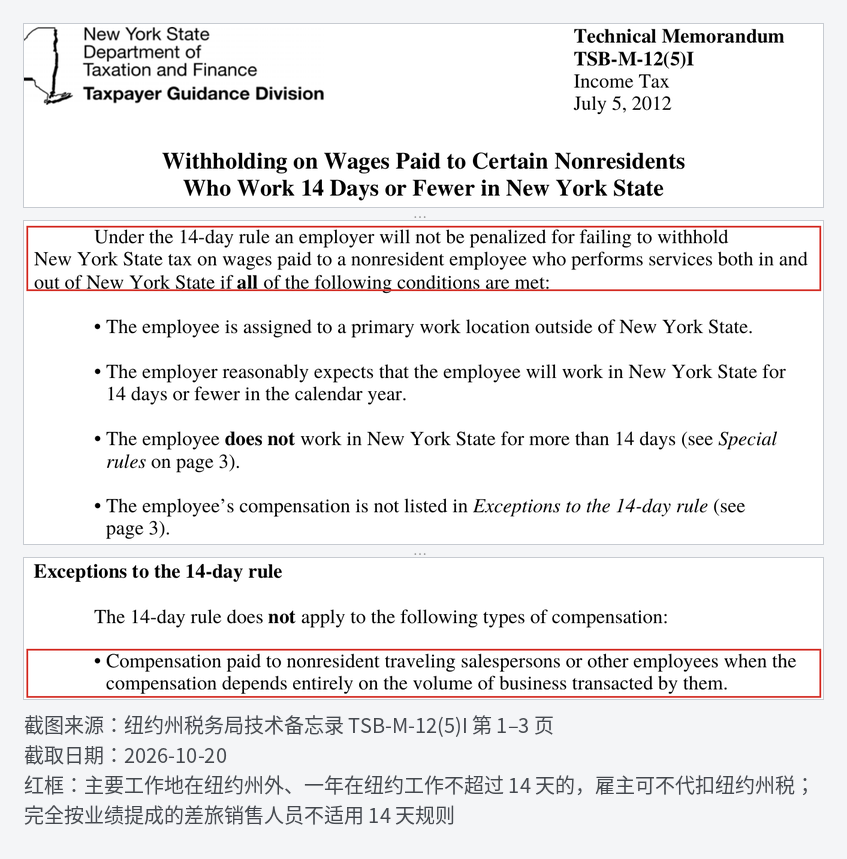
- 纽约州 14 天规则:外州员工主要工作地在纽约州外、预计一年在纽约工作不超过 14 天的,雇主不代扣不会被处罚;完全按业绩提成的差旅销售人员等不适用。依据:纽约州税务局 TSB-M-12(5)I。
- 雇主便利规则:纽约、特拉华、内布拉斯加、宾夕法尼亚等州,对因个人便利在外州居家办公的员工,仍按雇主所在州征税。依据:Tax Foundation 非居民税收研究。
各州规则每年可能调整,以州税务局最新公布为准。
一、如何判断员工"属于"哪个州?
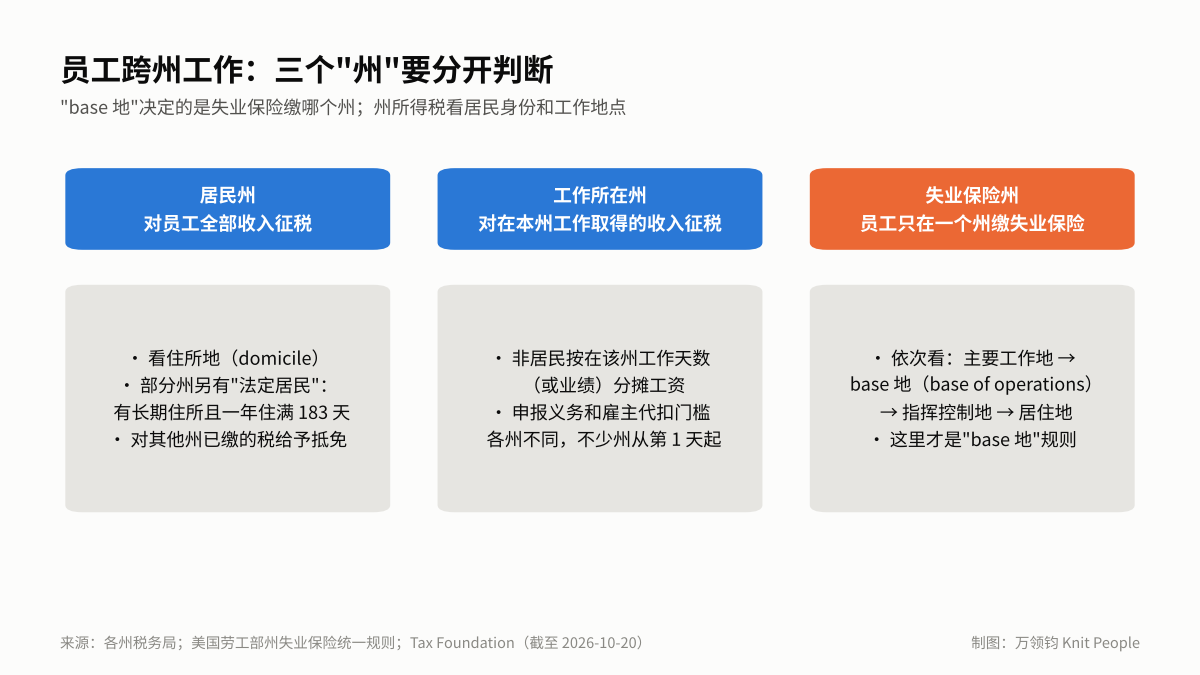
员工跨州工作时,要分开判断三个"州":
| 项目 | 判断标准 | 税务后果 |
|---|---|---|
| 居民州 | 住所地(domicile);部分州另有"法定居民",如有长期住所且一年在州内超过 183 天 | 对员工全部收入征税,并对外州已缴税款给予抵免 |
| 工作所在州 | 员工实际工作的地点 | 对在本州工作取得的收入征税(非居民按天数或业务量分摊) |
| 失业保险州 | 依次看:工作主要在哪个州 → base 地 → 指挥控制地 → 居住地 | 员工的失业保险只在一个州缴纳 |
所以"base 地"决定的是失业保险缴哪个州。一名常驻得州、经常去纽约出差的员工:居民州是得州(无所得税),在纽约工作的天数对应的工资要按纽约规则处理;失业保险一般在得州缴纳。
失业保险的申报,可参考《2026美国薪资税(Payroll Tax)合规指南:10大州SUTA申报与WFH跨州排雷》。
二、出差到外州,什么时候要交外州的税?
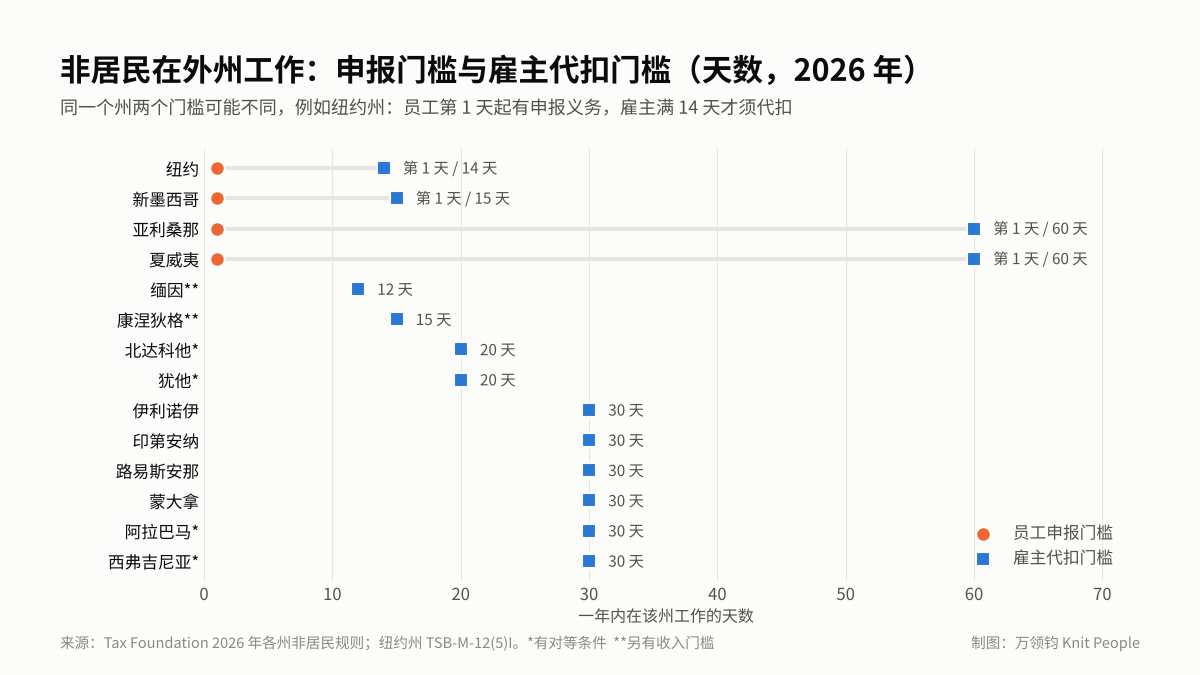
非居民在外州工作取得的工资,属于该州来源收入。是否要在该州申报、雇主是否要代扣,看该州的两个门槛:员工申报门槛和雇主代扣门槛。
| 类型 | 州 | 门槛 |
|---|---|---|
| 第 1 天起申报和代扣 | 阿肯色、科罗拉多、特拉华、堪萨斯、肯塔基、马里兰、马萨诸塞、密歇根、密西西比、新泽西、北卡罗来纳、宾夕法尼亚、罗得岛、弗吉尼亚 | 无门槛 |
| 按天数 | 纽约、新墨西哥、康涅狄格、缅因、北达科他、犹他 | 代扣门槛 12–20 天(纽约 14 天、康涅狄格 15 天) |
| 按天数(30 天) | 伊利诺伊、印第安纳、路易斯安那、蒙大拿、阿拉巴马、西弗吉尼亚 | 超过 30 天(阿拉巴马、西弗吉尼亚有对等条件) |
| 按天数(60 天) | 亚利桑那、夏威夷 | 代扣门槛 60 天,但员工第 1 天起有申报义务 |
| 按金额 | 加利福尼亚、佐治亚、明尼苏达、威斯康星、南卡罗来纳、爱达荷等 | 如加州代扣门槛 1,500 美元,佐治亚 23 天或 5,000 美元或工资的 5%,明尼苏达 15,300 美元 |
| 不征工资所得税 | 阿拉斯加、佛罗里达、内华达、新罕布什尔、南达科他、田纳西、得克萨斯、华盛顿、怀俄明 | 无需申报州所得税 |
需要注意:
- 两个门槛不一样:16 个州的申报门槛和代扣门槛不同。例如纽约、亚利桑那、夏威夷,员工第 1 天起就有申报义务,雇主代扣门槛则是 14 天或 60 天
- 对等条件:阿拉巴马、北达科他、犹他、西弗吉尼亚的天数门槛,只适用于来自无所得税州或有类似规定州的居民
- 天数怎么算:通常在该州工作了一部分时间也算一整天;纽约州明确不算仅参加培训、会议的天数
- 居民州抵免:员工在出差州缴的税,回到居民州申报时一般可以抵免,但居民州税率较低时,差额不退
三、纽约州 14 天规则怎么用?
纽约州 14 天规则,是纽约州税务局 2012 年技术备忘录 TSB-M-12(5)I 规定的雇主代扣安全港:外州员工主要工作地在纽约州外、预计一年在纽约工作不超过 14 天的,雇主不代扣纽约州税不会被处罚。
| 项目 | 规则 |
|---|---|
| 适用条件 | 主要工作地在纽约州外;雇主合理预期一年在纽约工作不超过 14 天;实际不超过 14 天;收入不属于例外类型 |
| 天数计算 | 在纽约工作一部分时间算一整天;仅参加培训、行业会议、研讨会的天数不算 |
| 超过 14 天 | 原本预计不超过 14 天、实际超过的,第 14 天之后支付的纽约来源工资须代扣 |
| 调岗 | 年内调整为纽约工作地或岗位变化导致超过 14 天的,自变化之日起代扣 |
| 例外 | 完全按业绩提成的差旅销售人员、跨年支付的递延薪酬和期权收入、演讲者、运动员、演艺人员 |
| 员工申报 | 14 天规则只针对雇主代扣;员工的纽约来源收入达到申报条件的,仍须申报纽约州非居民税表 |
非居民员工在纽约和外州都有工作的,纽约来源工资一般按"在纽约的工作天数 ÷ 全部工作天数"分摊,周末、节假日、病假和休假不计入工作天数。

四、销售人员和提成收入怎么处理?
销售人员经常跨州拜访客户,州税处理有三点不同:
- 按业务量分摊:纽约州对完全按业绩提成的差旅销售人员,按在纽约的业务量占全部业务量的比例分摊收入,而不是按天数
- 不适用 14 天规则:这类人员即使一年在纽约只工作几天,雇主也要按纽约来源收入代扣
- 跨年支付的收入:奖金、提成、期权如果对应以前年度在外州的工作,可能仍要按当年工作地分摊,不一定只交发放当年所在州的税
底薪加提成的销售人员,底薪部分一般按天数分摊,提成部分是否按业务量分摊,要看各州规则。建议在销售系统中记录每笔业务对应的州,方便年底分摊。
五、远程办公、互惠协议和地方税
出差之外,还有三类规则会影响员工交哪个州的税:
| 规则 | 内容 | 例子 |
|---|---|---|
| 雇主便利规则 | 员工因个人便利在外州居家办公,部分州仍按雇主所在州征税 | 纽约、特拉华、内布拉斯加、宾夕法尼亚;康涅狄格、新泽西为报复性适用 |
| 互惠协议 | 两州约定,员工只向居住州交税,向工作州提交免扣声明 | 宾夕法尼亚与新泽西;伊利诺伊与艾奥瓦、肯塔基、密歇根、威斯康星 |
| 地方所得税 | 部分城市和县对在本地工作的人征税 | 纽约市(只对居民)、费城、俄亥俄州多个城市等 |
长期在外州远程办公的员工,可参考《2026美国跨州远程雇佣税务稽查升级与薪资透明法案合规指南》。
六、雇主怎么管理出差员工的州税?
| 事项 | 要做什么 |
|---|---|
| 记录差旅天数 | 按州记录每名员工的工作天数,区分培训、会议和休息日 |
| 设置提醒 | 员工在某州的天数接近该州门槛时提醒 HR 和薪酬团队 |
| 开设代扣账户 | 首次需要在某州代扣时,先在该州税务局登记 |
| 收集州税表格 | 如纽约 IT-2104.1(非居民分摊证明),互惠州的免扣声明 |
| 年底 W-2 | 多州工资和代扣在 W-2 上分州填报 |
| 告知员工 | 员工要自行在出差州申报非居民税表,并在居民州申请抵免 |
美国工资税的整体计算方法,可参考《2026 美国工资税计算全攻略!从联邦税率调整到跨州 Nexus 合规红线解析》。
七、不同阶段的美国用工方案怎么选?
| 企业阶段 | 建议方式 | 与跨州出差相关的处理要点 |
|---|---|---|
| 未设立美国公司 | 名义雇主(EOR) | 由 EOR 按员工居民州和出差州代扣,开设所需州的代扣账户 |
| 已设立公司,人数较少 | 全球薪酬(Payroll) | 外包多州算薪,按差旅天数分摊工资并代扣 |
| 团队规模较大 | 专业雇主组织(PEO)/ 自建 HR | 建立差旅天数记录系统,与薪酬系统对接 |
还没有设立美国公司的企业,可以通过万领钧 Knit 的名义雇主(EOR)服务雇佣员工;已有公司的,可使用全球薪酬(Payroll)服务处理多州算薪和代扣。
八、总结:出差员工的州税要做哪些准备?
美国员工的州所得税看居民州和工作所在州,"base 地"决定的是失业保险。员工去外州出差,是否要在出差州申报和代扣,看该州门槛:14 个州从第 1 天起,纽约州雇主代扣门槛 14 天,少数州 30 天,完全按业绩提成的销售人员在纽约不适用 14 天规则。建议企业:
- 按州记录员工的工作天数,设置接近门槛时的提醒
- 销售人员按州记录业务量,年底按业务量分摊提成
- 需要代扣时先在该州登记,并提醒员工自行申报和申请抵免
九、关于万领钧 Knit People
万领钧 Knit People 2015 年成立于加拿大,起步于全球薪酬(Payroll)业务,在加拿大、中国、菲律宾、欧洲设有 4 大运营中心,持有政府认证的 MSB 牌照。核心业务包括名义雇主(EOR)、专业雇主(PEO)、全球薪酬(Payroll)和名义承包商(COR),并提供全球猎头、主体注册、税务合规、福利管理、工作签证等服务。Knit 采用"华语服务 + 区域运营中心 + 地区专家"的服务模式,业务覆盖 172 个国家和地区,已服务 4,000 多家企业、12,000 多名员工,每年处理薪资超过 40 亿元人民币。
十、常见问题
Q1:美国员工的州所得税按哪个州交?
看两个州:居民州对员工全部收入征税,工作所在州对员工在本州工作期间取得的收入征税。员工在外州已缴的税,回居民州申报时一般可以抵免。
Q2:员工的 base 地决定他属于哪个州吗?
不决定州所得税。base 地(base of operations)是州失业保险判断员工在哪个州缴纳的标准之一;州所得税上的居民身份看住所地,部分州还看是否有长期住所且一年住满 183 天。
Q3:员工去纽约出差几天要交纽约州税?
员工在纽约工作第 1 天起取得的工资就是纽约来源收入,达到申报条件的要申报。雇主方面,外州员工一年在纽约工作不超过 14 天的,可以不代扣纽约州税。
Q4:销售人员适用纽约州 14 天规则吗?
完全按业绩提成的差旅销售人员不适用。这类人员的纽约来源收入按在纽约的业务量占全部业务量的比例计算,雇主要按规定代扣。
Q5:哪些州出差第 1 天就要交税?
2026 年,阿肯色、科罗拉多、特拉华、堪萨斯、肯塔基、马里兰、马萨诸塞、密歇根、密西西比、新泽西、北卡罗来纳、宾夕法尼亚、罗得岛、弗吉尼亚等 14 个州,非居民从工作第 1 天起就要申报,雇主也要代扣。
Q6:没有美国公司,跨州出差的员工怎么代扣州税?
可以通过名义雇主(EOR)雇佣,由 EOR 按员工居民州和出差州登记代扣账户并发薪。如万领钧 Knit 可提供美国 EOR 服务。
十一、参考来源
- Tax Foundation:Nonresident Income Tax Filing and Withholding Laws by State, 2026(访问日期:2026-10-20)
- Tax Foundation:State Individual Income Taxes on Nonresidents: A Primer(访问日期:2026-10-20)
- 纽约州税务局:TSB-M-12(5)I, Withholding on Wages Paid to Certain Nonresidents Who Work 14 Days or Fewer in New York State(访问日期:2026-10-20)
更新记录
- 2026-10-20:首次发布
免责声明:本文根据各州税务机关公开资料和 Tax Foundation 整理的 2026 年数据编写,仅供商业决策参考,不构成税务或法律意见。各州门槛每年可能调整,地方税和特殊收入的处理另有规定;具体员工的申报和代扣,请咨询持牌的美国税务专业人士。