美国 IRS 季度报税罚金机制:未申报、未缴税、存管延迟罚金与复利利息计算
- 未按时申报:每月罚未缴税款的 5%,最高 25%;逾期 60 天以上有最低罚金; - 未按时缴纳:每月罚 0.5%,最高 25%;收到强制征收意向通知 10 天后升至每月 1%; - 雇主税存管延迟:逾期 1-5 天 2%、6-15 天 5%、16 天以上 10%,催缴后仍不缴升至 15%; - 利息按联邦短期利率加 3% 按日复利,2026 年第四季度为年利率 7%; - 欠缴 1 万美元且不申报,12 个月后罚金和利息合计约 3,575 美元
核心答案: 美国 IRS 对未按时申报和未按时缴税分别处罚:未申报每月罚未缴税款的 5%,未缴纳每月罚 0.5%,上限都是 25%。雇主预扣税存管延迟按逾期天数罚 2%、5%、10%,催缴后仍不缴升至 15%。未缴税款还要按联邦短期利率加 3% 按日复利计息,2026 年第四季度为年利率 7%。
要点速览
- 三种罚金互相独立:未申报(Failure to File)、未缴纳(Failure to Pay)、存管延迟(Failure to Deposit)可以同时发生。
- 同月重叠时:未申报罚金要减去当月的未缴纳罚金,合计每月 5%。
- 存管延迟不叠加:逾期 16 天以上按 10% 计,不是 2%+5%+10%。
- 利息按日复利:从税款到期日起计算,罚金本身也会计息。
- 可以申请减免:过去 3 年记录良好可申请首次减免,或以合理原因申请减免;利息一般不能减免。
美国 IRS 罚金与利息速查(截至 2026 年 10 月 14 日)
- 未按时申报:每月或不足一月罚未缴税款的 5%,最高 25%;所得税申报表逾期 60 天以上,最低罚金为 525 美元(2025 年 12 月 31 日后到期的申报表)或未缴税款的 100%,取较低者。依据是 IRS 未申报罚金说明。
- 未按时缴纳:每月罚未缴税款的 0.5%,最高 25%;收到强制征收意向通知 10 天后仍未缴,升至每月 1%。依据是 IRS 未缴纳罚金说明。
- 存管延迟:逾期 1-5 天罚 2%,6-15 天罚 5%,超过 15 天罚 10%;首次催缴通知后 10 天仍未缴,或收到立即缴纳通知当天,罚 15%。依据是 IRS 存管延迟罚金说明。
- 利息:按联邦短期利率加 3 个百分点、按日复利计算,2026 年第四季度为 7%,大型企业少缴税款为 9%。依据是 IRS 2026 年第四季度利率公告。
- 雇主税存管方式:联邦税款必须通过电子转账存管,例如 EFTPS。依据是 IRS 雇主税存管与申报说明。
利率每季度调整一次,罚金标准以 IRS 最新公布为准。
一、美国 IRS 有哪几种报税罚金?
对雇佣美国员工的出海企业来说,最常见的 IRS 罚金有三种:未按时申报、未按时缴纳和存管延迟,三者分别计算,可以同时发生,未缴部分还要加计利息。
| 罚金类型 | 触发情形 | 计算方式 | 上限 |
|---|---|---|---|
| 未按时申报(Failure to File) | 申报表未在截止日(含延期)前提交 | 每月或不足一月 5% | 25% |
| 未按时缴纳(Failure to Pay) | 申报表上的税款未在截止日前缴清 | 每月或不足一月 0.5% | 25% |
| 存管延迟(Failure to Deposit) | 雇主预扣税等未按存管时间表足额存入 | 按逾期天数 2% / 5% / 10% / 15% | 15% |
| 利息 | 任何未缴税款,部分罚金也计息 | 联邦短期利率 + 3%,按日复利 | 无上限,缴清为止 |
二、未按时申报和未按时缴纳怎么罚?
未按时申报每月罚未缴税款的 5%,未按时缴纳每月罚 0.5%,上限都是 25%。两者在同一个月同时发生时,未申报罚金要扣除当月的未缴纳罚金,所以前 5 个月合计每月 5%。
1. 未按时申报
- 按每月或不足一月计算,晚一天也算一个月
- 计算基数是申报表上的应缴税款减去按时缴纳的部分和可用抵免
- 所得税申报表逾期超过 60 天,有最低罚金:2025 年 12 月 31 日后到期的申报表为 525 美元,或未缴税款的 100%,取较低者
- 先申报、哪怕暂时缴不起,可以避免这项最重的罚金
2. 未按时缴纳
- 每月 0.5%,即使在月中缴清,当月也按整月计算
- 收到 IRS 强制征收意向通知后 10 天内仍未缴纳,升至每月 1%
- 个人纳税人按时申报并获批分期付款计划的,降至每月 0.25%
- 未申报罚金在第 5 个月达到上限后,未缴纳罚金继续累积,直到 25% 上限
三、雇主税存管延迟怎么罚?
雇主从员工工资中预扣的联邦个税,以及员工和雇主双方的社会保障税、医疗保险税,必须按存管时间表通过电子转账存入。逾期按天数分档罚款,各档不叠加。
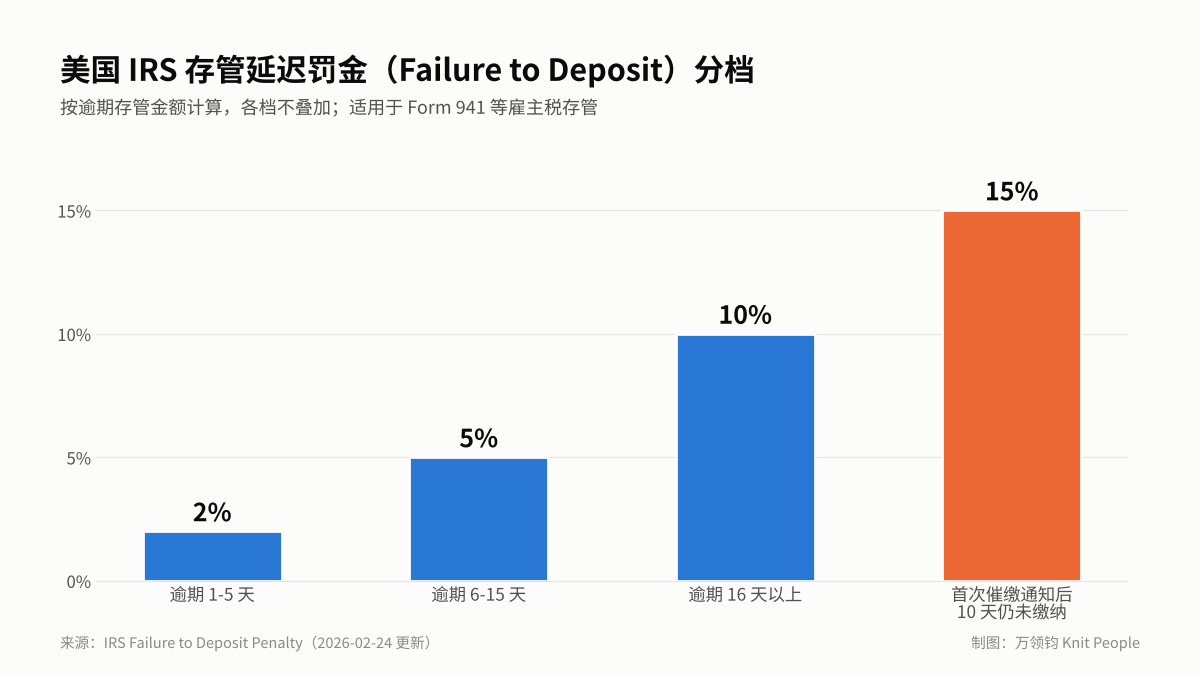
| 逾期情况 | 罚金比例(按未存管金额) |
|---|---|
| 逾期 1-5 个日历日 | 2% |
| 逾期 6-15 个日历日 | 5% |
| 逾期超过 15 个日历日 | 10% |
| 首次催缴通知(如 CP220)后 10 天仍未缴,或收到立即缴纳通知当天 | 15% |
需要注意,从员工工资中预扣的部分属于代员工保管的"信托基金税"。公司长期不存管这部分税款,IRS 可以向负责的个人追缴,详见美国 TFRP 个人追责指南。
四、IRS 利息怎么计算?
IRS 对未缴税款按"联邦短期利率加 3 个百分点"计息,每季度调整一次,按日复利。2026 年第四季度(10 月 1 日起)的少缴税款利率为 7%,大型企业少缴税款为 9%。
- 起算时间:税款从原定到期日起计息,即使获得申报延期,缴税期限也不顺延
- 罚金也计息:不同罚金的计息起点不同,例如未申报罚金通常从申报到期日(含延期)起计息
- 不能单独减免:利息是法定的,只有对应的税款或罚金被减免时,相关利息才会随之减少
- 持续累积:直到全部余额缴清为止
五、罚金和利息会累积到多少?
以欠缴 1 万美元税款、既未申报也未缴纳为例:5 个月后罚金达到 2,500 美元,12 个月后罚金和利息合计约 3,575 美元,24 个月后约 4,953 美元,接近原税款的一半。
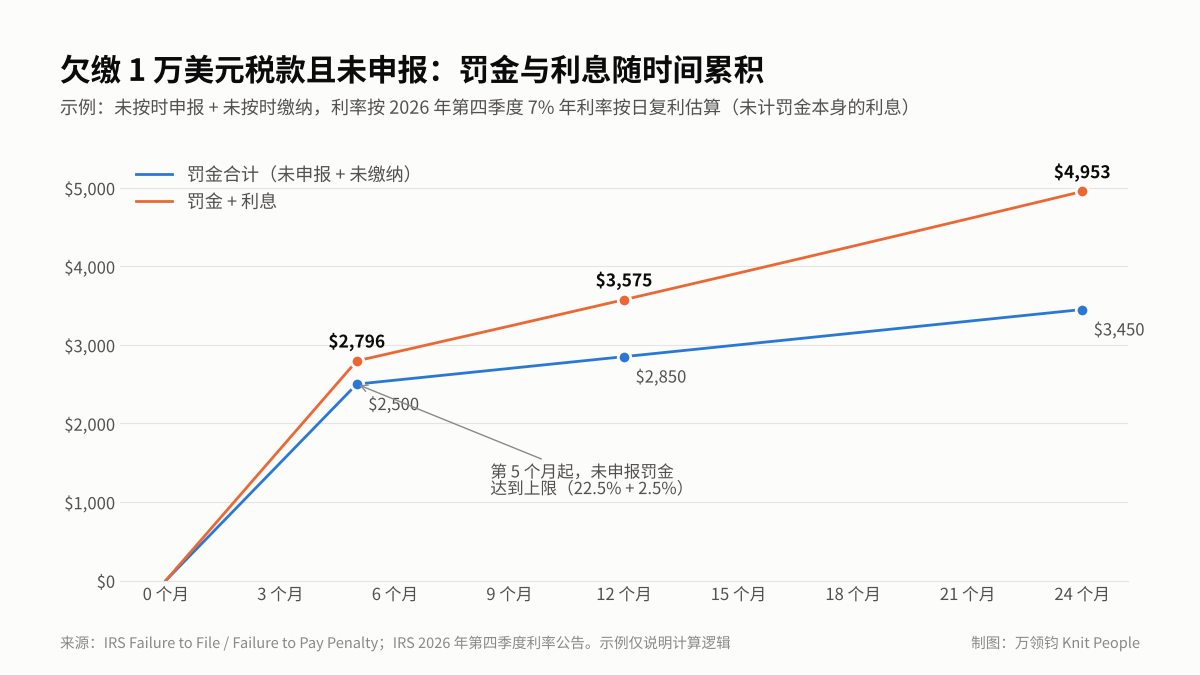
| 逾期时间 | 未申报罚金 | 未缴纳罚金 | 利息(7%,按日复利) | 合计 |
|---|---|---|---|---|
| 5 个月 | $2,250 | $250 | 约 $296 | 约 $2,796 |
| 12 个月 | $2,250 | $600 | 约 $725 | 约 $3,575 |
| 24 个月 | $2,250 | $1,200 | 约 $1,503 | 约 $4,953 |
示例假设利率全程为 7%,且未计算罚金本身产生的利息;实际金额以 IRS 通知为准。如果同时存在存管延迟罚金,成本会更高。
六、出海企业要遵守哪些季度申报和存管期限?
雇佣美国员工的企业,每个季度要申报 Form 941,并按月或按半周存管预扣税款;存管频率由"回顾期"内的税额决定。同时,美国公司还有企业所得税的季度预缴要求。
| 事项 | 期限 | 说明 |
|---|---|---|
| Form 941 季度申报 | 4 月 30 日、7 月 31 日、10 月 31 日、次年 1 月 31 日 | 申报当季预扣个税和社会保障税、医疗保险税 |
| 按月存管 | 次月 15 日前 | 回顾期内税额不超过 5 万美元的雇主 |
| 按半周存管 | 周三至周五发薪的,下周三前;周六至周二发薪的,下周五前 | 回顾期内税额超过 5 万美元的雇主 |
| 次日存管 | 下一个银行工作日 | 任一天累计应存管税额达到 10 万美元 |
| Form 940 年度申报 | 次年 1 月 31 日 | 联邦失业税 |
存管频率每年根据 IRS Publication 15 确定。另外,各州也有自己的预扣税申报和失业保险税要求,罚则独立于联邦。跨州用工的规则可参考美国多州最低工资与劳动法新规。
七、罚金可以减免吗?
可以。IRS 提供两种常见的减免方式:首次减免(First-Time Abate)和合理原因减免(Reasonable Cause)。利息一般不能单独减免。
- 首次减免:过去 3 个纳税年度没有被罚款、已申报所有应申报的税表、已缴清或安排缴纳税款的,可以申请减免未申报、未缴纳和存管延迟罚金
- 合理原因减免:因自然灾害、严重疾病、无法取得记录等超出控制的原因导致逾期,需要提供证明
- 先止损:即使无法一次缴清,也应先申报,并申请分期付款,减少后续罚金
需要特别注意:委托第三方薪资服务商代为存管时,法律上的纳税责任仍在雇主。建议定期登录 EFTPS 核对存管记录,确认税款确实已经入账。
八、不同阶段的美国用工方案怎么选?
在美国用工的税务合规难点,在于存管频率高、期限多,并且联邦和各州规则同时适用。可以按团队阶段选择合适的方式:
| 企业阶段 | 建议方式 | 与 IRS 罚金相关的处理要点 |
|---|---|---|
| 未设立美国公司 | 名义雇主(EOR) | 由 EOR 以自己的美国实体作为雇主,负责 Form 941 申报和预扣税存管 |
| 已设立美国公司 | 全球薪酬(Payroll) | 由薪资服务商按存管时间表计算和提交,企业通过 EFTPS 核对存管记录 |
| 多州、规模化团队 | 专业雇主组织(PEO)/ 全球薪酬统一管理 | 统一管理联邦和各州的申报日历与存管 |
如果企业还没有美国实体,万领钧 Knit 的名义雇主(EOR)服务可以承担雇主申报和存管义务;已有实体的企业可以使用全球薪酬服务。美国联邦劳动政策的最新变化,可参考美国联邦劳工新政指南。
九、总结:如何避免 IRS 罚金?
美国 IRS 罚金分为未申报、未缴纳和存管延迟三类,并且会按日复利计息:欠缴 1 万美元一年不处理,成本约 3,575 美元。最有效的办法是按期申报、按期存管,出了问题尽快处理。
建议按以下三步做:
- 年初根据回顾期确定存管频率,把 Form 941 和存管日期写进财务日历
- 每次发薪后核对 EFTPS 存管记录,确保薪资服务商已经按时存入
- 一旦逾期,先申报、再缴税或申请分期,并评估首次减免的可能
十、关于万领钧 Knit People
万领钧 Knit People 2015 年成立于加拿大,起步于全球薪酬(Payroll)业务,在加拿大、中国、菲律宾、欧洲设有 4 大运营中心,持有政府认证的 MSB 牌照。核心业务包括名义雇主(EOR)、专业雇主(PEO)、全球薪酬(Payroll)和名义承包商(COR),并提供全球猎头、主体注册、税务合规、福利管理、工作签证等服务。Knit 采用"华语服务 + 区域运营中心 + 地区专家"的服务模式,业务覆盖 172 个国家和地区,已服务 4,000 多家企业、12,000 多名员工,每年处理薪资超过 40 亿元人民币。
十一、常见问题
Q1:美国 IRS 未按时申报罚金是多少?
每月或不足一月罚未缴税款的 5%,最高 25%。所得税申报表逾期 60 天以上,另有最低罚金,2025 年后到期的为 525 美元或未缴税款的 100%,取较低者。
Q2:未按时申报和未按时缴税的罚金会重复计算吗?
两者可以同时发生,但同一个月内,美国 IRS 未申报罚金要扣除当月的未缴纳罚金,所以前 5 个月合计每月 5%,之后未缴纳罚金继续每月 0.5%。
Q3:雇主税存管晚了几天,罚多少?
美国 IRS 存管延迟罚金按逾期天数计算:1-5 天 2%、6-15 天 5%、超过 15 天 10%;首次催缴通知后 10 天仍未缴,升至 15%,各档不叠加。
Q4:IRS 利息怎么算?
按联邦短期利率加 3 个百分点、按日复利计算,每季度调整。2026 年第四季度少缴税款利率为 7%,大型企业少缴税款为 9%,部分罚金也会计息。
Q5:IRS 罚金可以申请减免吗?
可以。过去 3 年无罚款记录、已申报并缴清或安排缴纳的,可申请首次减免;因超出控制的原因逾期的,可申请合理原因减免。利息一般不能单独减免。
Q6:没有美国公司,怎么避免美国 IRS 罚金?
可以通过名义雇主(EOR)雇佣美国员工,由 EOR 的美国实体负责 Form 941 申报和预扣税存管。如万领钧 Knit 可提供这项服务。
十二、参考来源
- IRS:Failure to File Penalty(访问日期:2026-10-14)
- IRS:Failure to Pay Penalty(访问日期:2026-10-14)
- IRS:Failure to Deposit Penalty(访问日期:2026-10-14)
- IRS:Interest rates remain the same for the fourth quarter of 2026(访问日期:2026-10-14)
- IRS:Depositing and reporting employment taxes(访问日期:2026-10-14)
- IRS:Publication 15, Employer's Tax Guide(访问日期:2026-10-14)
更新记录
- 2026-10-14:首次发布
免责声明:本文根据 IRS 官网公开信息整理,仅供商业决策参考,不构成税务或法律意见。罚金和利息以 IRS 实际通知为准,利率每季度调整。具体申报、缴税或减免申请,请咨询美国注册会计师(CPA)或税务律师。