美国2027年社保工资基数升至$192,300:薪资系统更新清单与高薪员工成本测算
- 2027 年社保(OASDI)应税工资上限由 $184,500 升至 $192,300,雇主和员工每方最多缴 $11,922.60; - 年薪达到 $192,300 的员工,雇主和员工各多缴 $483.60; - 医保税 1.45% 无上限;年工资超过 $200,000 的部分另代扣 0.9% 附加医保税; - 工资按支付日期归属年度:2027 年 1 月支付的工资计入 2027 年基数; - COLA 3.6% 调整的是退休金和 SSI,雇主没有按此调薪的义务
核心答案: 美国社会保障局(SSA)2026 年 10 月 14 日公布,2027 年社保税(OASDI)应税工资上限由 $184,500 升至 $192,300,按 6.2% 税率,雇主和员工每方最多缴 $11,922.60,比 2026 年各多 $483.60。医保税(1.45%)没有上限,员工年工资超过 $200,000 的部分还要代扣 0.9% 附加医保税。2027 年社保福利生活费调整(COLA)为 3.6%,调整的是退休金和 SSI,不是工资。薪资系统应在 2027 年第一个发薪日前更新上限并清零年度累计。
要点速览
- 工资基数:$192,300(2026 年 $184,500),雇主、员工每方最多 $11,922.60。
- 高薪员工成本:年薪达到 $192,300 的员工,雇主和员工各多缴 $483.60。
- 医保税:1.45% 无上限;超过 $200,000 的部分另代扣 0.9%,雇主不配缴。
- 工作收入豁免额:$25,560;达到法定退休年龄当年 $67,920,由 SSA 处理,雇主不代扣。
- COLA:3.6%,2027 年 1 月起发放(SSI 自 2026 年 12 月 31 日起)。
美国 2027 年社保数字速查(截至 2026 年 10 月 21 日)
- 社保工资基数:2027 年 OASDI 应税工资上限 $192,300,医保税无上限;员工和雇主税率合计各 7.65%。依据:美国社会保障局《2027 Cost-of-Living Adjustment (COLA) Fact Sheet》。
- COLA:2027 年 3.6%,约 7,200 万社保受益人自 2027 年 1 月起领取,约 730 万 SSI 受益人自 2026 年 12 月 31 日起领取。依据:美国社会保障局博客(2026-10-14)。
- HSA 上限:2027 年个人 $4,500、家庭 $9,000(Rev. Proc. 2026-24)。依据:EY Tax News:IRS releases HSA limits for 2027。
2027 年 401(k) 缴费上限截至本文核对日 IRS 尚未公布,通常在 10 月底至 11 月公布。
一、2027 年美国社保数字有哪些变化?
美国社保工资基数(Social Security wage base),是每年对员工工资征收社保税(OASDI)的最高金额,按全国平均工资指数每年调整。超过基数的工资不再缴社保税,但仍要缴医保税。
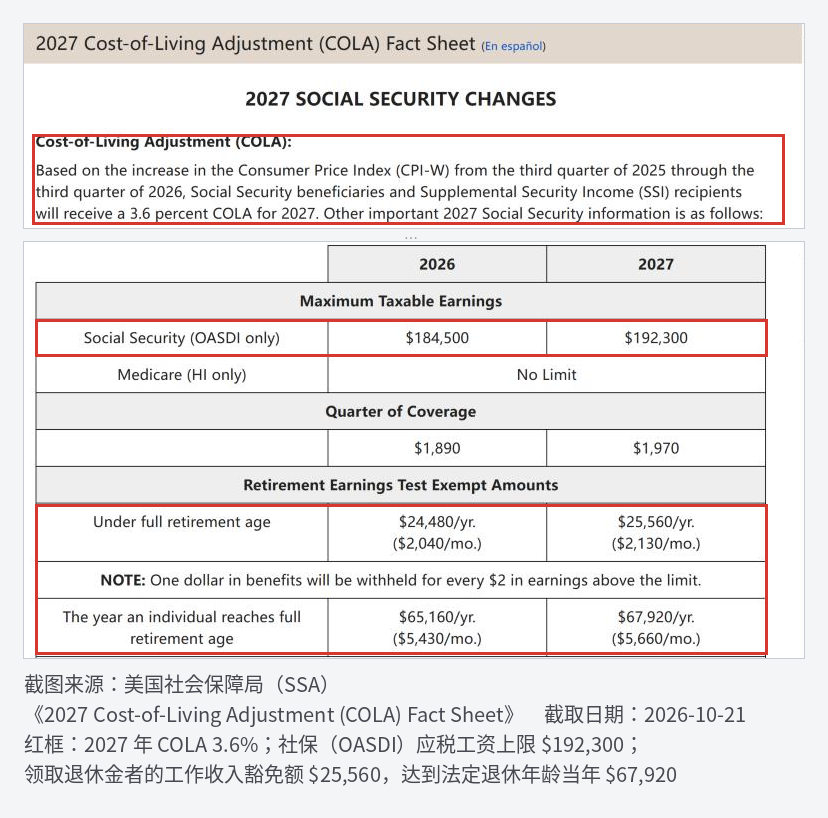
图 1:美国社会保障局《2027 COLA Fact Sheet》,红框为 COLA、社保工资基数和工作收入豁免额(截图来源:ssa.gov,截取日期 2026-10-21)
| 项目 | 2026 年 | 2027 年 |
|---|---|---|
| 社保税(OASDI)工资基数 | $184,500 | $192,300 |
| 每方最高社保税(6.2%) | $11,439.00 | $11,922.60 |
| 医保税(1.45%) | 无上限 | 无上限 |
| 附加医保税(0.9%,仅员工) | 年工资超过 $200,000 的部分 | 年工资超过 $200,000 的部分 |
| 工作季度(quarter of coverage) | $1,890 | $1,970 |
| 工作收入豁免额(未到法定退休年龄) | $24,480/年 | $25,560/年 |
| 工作收入豁免额(达到法定退休年龄当年) | $65,160/年 | $67,920/年 |
| COLA | — | 3.6% |
FICA 的基本概念,可参考《海外薪酬篇:一文掌握美国工资税FICA、FUTA和SUTA含义及区别》。
二、薪资系统 1 月 1 日前要更新哪些数字?
| 项目 | 2027 年数值 | 状态 |
|---|---|---|
| 社保税工资基数 | $192,300 | 已公布,须更新 |
| 社保税、医保税年度累计 | 1 月 1 日后第一个发薪日清零 | 每年操作 |
| 附加医保税代扣起点 | $200,000(不随通胀调整) | 不变 |
| 联邦失业税(FUTA)工资基数 | $7,000 | 不变 |
| HSA 缴费上限 | 个人 $4,500,家庭 $9,000,55 岁以上另加 $1,000 | 已公布 |
| 401(k) 缴费上限 | 2026 年为 $24,500,50 岁以上补缴 $8,000,60–63 岁 $11,250 | 2027 年待 IRS 公布 |
| 联邦所得税预扣表 | IRS Publication 15-T(2027 年版) | 通常 12 月发布 |
| 各州失业保险(SUI)工资基数和费率 | 各州不同 | 按各州通知更新 |
各州失业保险税的规则,可参考《2026美国薪资税(Payroll Tax)合规指南:10大州SUTA申报与WFH跨州排雷》。
三、高薪员工的成本增加多少?

| 项目 | 雇主 | 员工 |
|---|---|---|
| 社保税(6.2%,上限 $192,300) | $11,922.60 | $11,922.60 |
| 医保税(1.45%,无上限) | $3,625.00 | $3,625.00 |
| 附加医保税(0.9%,超过 $200,000 部分) | — | $450.00 |
| 合计 | $15,547.60 | $15,997.60 |
| 比 2026 年增加 | $483.60 | $483.60 |
需要注意:
- 增加额有上限:年薪 $192,300 及以上的员工,雇主每人多缴 $483.60;年薪在 $184,500 至 $192,300 之间的,按超出 $184,500 的部分乘 6.2%;年薪低于 $184,500 的,不受影响
- 团队测算:10 名年薪超过 $192,300 的员工,雇主 2027 年社保税合计多 $4,836
- 员工到手工资:高薪员工全年多扣 $483.60,到达基数后的月份到手工资会明显增加

以按月发薪、年薪 $250,000 为例:每月扣社保税 $1,291.67,2026 年 9 月达到基数,2027 年推迟到 10 月,10 月只扣 $297.60,11、12 月不再扣。

四、多个雇主、跨年发薪怎么处理?
| 情形 | 处理 |
|---|---|
| 12 月工作、1 月发放的工资 | FICA 按支付日期归属年度,计入 2027 年基数 |
| 员工年中跳槽 | 新雇主从零开始计算,各自扣到 $192,300;员工多缴的社保税在个人报税时抵免,雇主不退 |
| 员工同时为两家雇主工作 | 同上,各雇主分别计算 |
| 收购后由新公司继续雇佣 | 符合"继任雇主"条件的,可承接原雇主当年已计的工资,不必从零开始 |
| 雇主多扣了员工社保税 | 同一雇主多扣的,应在当年内退还或调整,并在申报表中更正 |
美国工资税的整体计算,可参考《2026 美国工资税计算全攻略!从联邦税率调整到跨州 Nexus 合规红线解析》。
五、工作收入豁免额和 COLA 对雇主有什么影响?
- 工作收入豁免额:领取社保退休金、未到法定退休年龄的员工,2027 年工作收入超过 $25,560 后,SSA 每超 $2 暂扣 $1 退休金;达到法定退休年龄当年,超过 $67,920 后每超 $3 暂扣 $1。雇主不需代扣,照常发薪和申报即可,但年长员工可能据此要求调整工时
- COLA 3.6%:调整的是社保退休金和 SSI,雇主没有按此调薪的义务;可作为 2027 年调薪预算的通胀参考
- 对员工的影响:年长员工的退休金增加,到手的社保退休金平均每月约多 $75
六、不同阶段的美国用工方案怎么选?
| 企业阶段 | 建议方式 | 与 2027 年更新相关的处理要点 |
|---|---|---|
| 未设立美国公司 | 名义雇主(EOR) | 由 EOR 的美国实体更新社保基数、代扣 FICA 并出具 W-2 |
| 已设立公司,人数较少 | 全球薪酬(Payroll) | 外包算薪,年底更新各项上限,1 月清零年度累计 |
| 团队规模较大 | 专业雇主组织(PEO)/ 自建 HR | 按员工年薪测算 2027 年 FICA 预算,跟踪各州 SUI 通知 |
还没有设立美国公司的企业,可以通过万领钧 Knit 的名义雇主(EOR)服务雇佣员工;已有公司的,可使用全球薪酬(Payroll)服务更新 2027 年薪资参数。
七、总结:2027 年美国薪资年底要做什么?
2027 年美国社保工资基数升至 $192,300,雇主和员工每方社保税最多 $11,922.60,年薪达到基数的员工双方各多缴 $483.60;医保税无上限,COLA 3.6% 调整的是退休金。建议企业:
- 在 2027 年第一个发薪日前更新社保基数,并清零年度累计
- 按员工年薪测算 2027 年 FICA 预算,高薪员工每人预留 $483.60
- 跟进 IRS 的 401(k) 上限、预扣表和各州 SUI 通知,陆续更新
八、关于万领钧 Knit People
万领钧 Knit People 2015 年成立于加拿大,起步于全球薪酬(Payroll)业务,在加拿大、中国、菲律宾、欧洲设有 4 大运营中心,持有政府认证的 MSB 牌照。核心业务包括名义雇主(EOR)、专业雇主(PEO)、全球薪酬(Payroll)和名义承包商(COR),并提供全球猎头、主体注册、税务合规、福利管理、工作签证等服务。Knit 采用"华语服务 + 区域运营中心 + 地区专家"的服务模式,业务覆盖 172 个国家和地区,已服务 4,000 多家企业、12,000 多名员工,每年处理薪资超过 40 亿元人民币。
九、常见问题
Q1:美国 2027 年社保工资基数是多少?
2027 年社保税(OASDI)应税工资上限为 $192,300,比 2026 年的 $184,500 增加 $7,800。按 6.2% 税率,雇主和员工每方最多缴 $11,922.60。
Q2:社保工资基数上调,高薪员工的成本增加多少?
年薪达到 $192,300 的员工,雇主和员工各多缴 $483.60;年薪在 $184,500 至 $192,300 之间的按超出部分乘 6.2% 计算;年薪低于 $184,500 的不受影响。
Q3:医保税有工资上限吗?
没有。医保税雇主和员工各 1.45%,按全部工资征收;员工年工资超过 $200,000 的部分,雇主还要另外代扣 0.9% 附加医保税,雇主不配缴。
Q4:12 月的工资在 1 月发放,算哪一年的基数?
FICA 按支付日期归属年度。2027 年 1 月支付的工资,即使对应 2026 年 12 月的工作,也计入 2027 年的社保工资基数。
Q5:COLA 3.6% 是否意味着雇主要给员工加薪?
不是。COLA 调整的是社保退休金和 SSI 的发放金额,雇主没有按此调薪的法定义务,但可以作为调薪预算的通胀参考。
Q6:没有美国公司,怎样合规处理 2027 年的工资税更新?
可以通过名义雇主(EOR)雇佣,由 EOR 的美国实体更新社保基数、代扣 FICA 并出具 W-2。如万领钧 Knit 可提供美国 EOR 服务。
十、参考来源
- 美国社会保障局(SSA):2027 Cost-of-Living Adjustment (COLA) Fact Sheet(访问日期:2026-10-21)
- 美国社会保障局(SSA):Social Security Announces 3.6 Percent Benefit Increase for 2027(2026-10-14)(访问日期:2026-10-21)
- EY Tax News:IRS releases health savings account limits for 2027(访问日期:2026-10-21)
- The Tax Adviser:Social Security wage base and COLA announced for 2027(访问日期:2026-10-21)
更新记录
- 2026-10-21:首次发布
免责声明:本文根据美国社会保障局和专业机构的公开资料整理,仅供商业决策参考,不构成税务意见。401(k) 上限、预扣表和各州失业保险参数以 IRS 和各州后续公布为准;具体请咨询美国注册会计师或税务顾问。