美国2027个税与福利限额:标准扣除16,600美元等8项
标准扣除上调:2027 纳税年度单身和夫妻分开申报为 16,600 美元,夫妻合并申报为 33,200 美元,户主为 24,925 美元。 税率不变、门槛上调:联邦个税仍为 10% 至 37% 共 7 档,单身申报超过 661,375 美元的部分适用 37%。 福利账户额度:医疗 FSA 为 3,500 美元,可结转 700 美元;HSA 个人为 4,500 美元、家庭为 9,000 美元;抚养护理 FSA 为 7,500 美元。 海外与社保:海外收入豁免(FEIE)为 137,300 美元;社保工资基数为 192,300 美元,员工和雇主各最多缴 11,922.60 美元。 401(k) 待公布:IRS 截至 2026-11-10 尚未公布 2027 年 401(k) 和 IRA 限额。2026 年为 24,500 美元和 7,500 美元,法定限额只升不降,公布后工资系统需在 1 月首次发薪前更新。
美国2027个税和福利限额是多少? 按美国国税局(IRS)2026 年 11 月 5 日公布的 Rev. Proc. 2026-35,2027 纳税年度标准扣除单身为 16,600 美元、夫妻合并申报为 33,200 美元,联邦个税仍为 7 档、最高 37%;医疗灵活支出账户(FSA)员工税前存入上限为 3,500 美元,海外收入豁免(FEIE)为 137,300 美元。按 Rev. Proc. 2026-24,2027 年健康储蓄账户(HSA)个人上限为 4,500 美元、家庭为 9,000 美元。按美国社会保障局(SSA)公布,2027 年社保工资基数为 192,300 美元。2027 年 401(k) 限额 IRS 尚未公布,2026 年为 24,500 美元。这些数字适用于 2027 年工资和 2028 年申报的 2027 年度个税。
👉 已有美国公司?了解全球薪酬(Payroll)如何更新 2027 年预扣与福利扣款
👉 在美国还没有公司?了解名义雇主(EOR)如何合规雇佣美国员工
速查(官方入口)
- IRS:2027 纳税年度通胀调整新闻稿(IR-2026-133)
- IRS:Rev. Proc. 2026-35 全文(PDF)
- IRS:Rev. Proc. 2026-24,2027 年 HSA 限额(PDF)
- IRS:退休计划 COLA 限额表(401(k)、IRA)
- SSA:社保工资基数(Contribution and Benefit Base)
本文所有 2027 年数字来自 IRS 和 SSA 官网(访问日期 2026-11-10),2026 年对比数字来自 IRS 新闻稿中"比 2026 年增加多少"的说明和 IRS 退休计划限额表。2027 年 401(k)/IRA 限额尚未公布,文中不使用第三方预测值。第九节案例为示例,企业名称和数字为虚构,计算只含联邦税,未含州税。
一、2027年美国个税与福利限额总表:8项新额度一览
1. 8项新额度与2026年对比
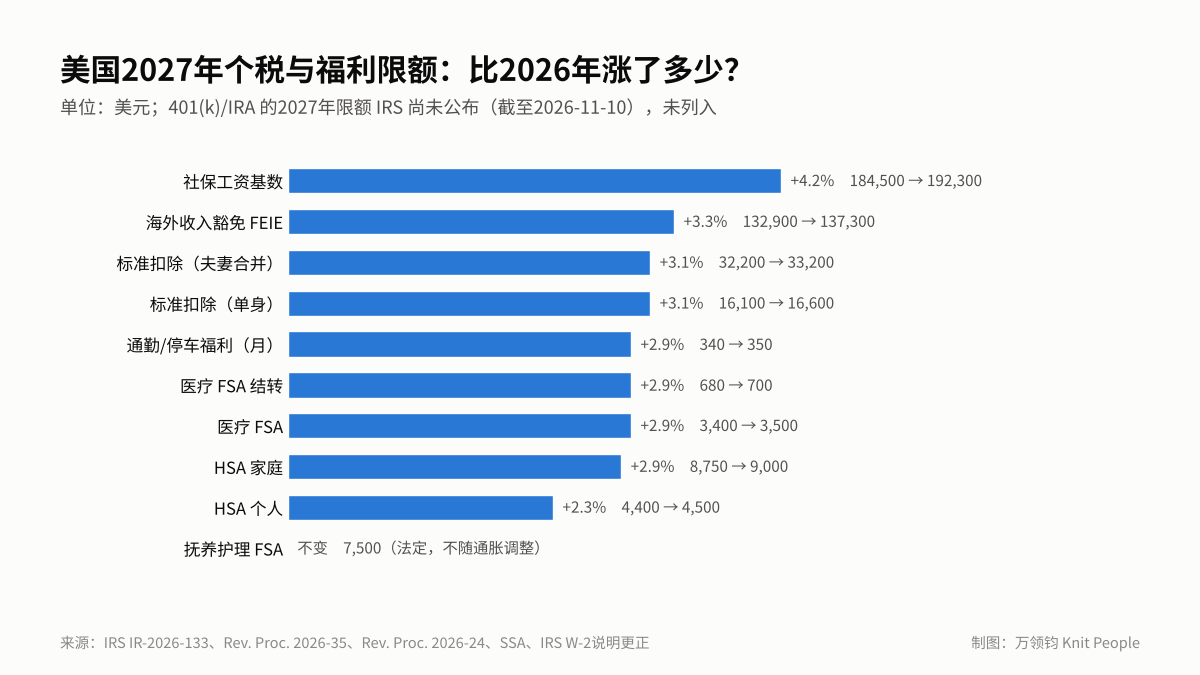
| 项目 | 2027年 | 2026年 | 依据 |
|---|---|---|---|
| 标准扣除(单身 / 夫妻合并 / 户主) | 16,600 / 33,200 / 24,925 美元 | 16,100 / 32,200 / 24,150 美元 | Rev. Proc. 2026-35 §3.15 |
| 联邦个税最高税率门槛(单身 / 夫妻合并) | 661,375 / 793,650 美元以上 37% | — | Rev. Proc. 2026-35 §3.01 |
| 401(k) 员工税前存入上限 | ⚠️ 待公布 | 24,500 美元 | IRS 退休计划 COLA 表 |
| 医疗 FSA 员工存入上限 / 结转上限 | 3,500 / 700 美元 | 3,400 / 680 美元 | Rev. Proc. 2026-35 §3.16 |
| 抚养护理 FSA 免税上限 | 7,500 美元 | 7,500 美元 | P.L. 119-21 第70404节 |
| HSA 存入上限(个人 / 家庭) | 4,500 / 9,000 美元 | 4,400 / 8,750 美元 | Rev. Proc. 2026-24 §3.01 |
| 海外收入豁免(FEIE) | 137,300 美元 | 132,900 美元 | Rev. Proc. 2026-35 §3.41 |
| 社保工资基数 | 192,300 美元 | 184,500 美元 | SSA |
2. 涨幅普遍约3%,社保工资基数涨4.2%
多数项目按通胀上调约 2%–3%:标准扣除和 FEIE 涨约 3.1%–3.3%,医疗 FSA 和 HSA 家庭上限涨约 2.9%。涨幅最大的是社保工资基数,从 184,500 美元升至 192,300 美元,涨 4.2%,因为它跟随全国平均工资指数而不是物价指数调整。抚养护理 FSA 的 7,500 美元是法律直接规定的数字,⚠️ 法律未规定按通胀调整,2027 年不变。对年薪超过 18 万美元的员工来说,社保工资基数上调意味着员工和雇主各多缴约 483.60 美元社保税(7,800 × 6.2%)。
3. 适用时间:2027年工资和2028年申报
Rev. Proc. 2026-35 的数字适用于 2027 纳税年度,即员工在 2028 年报税时使用;但工资预扣是按年度预扣表计算的,IRS 会在《Publication 15-T》中发布 2027 年预扣方法,⚠️ 截至本文写作尚未发布。HSA、FSA、401(k) 的额度从 2027 年 1 月 1 日(或计划年度开始日)起适用于工资扣款,社保工资基数从 2027 年第一笔工资起适用。企业应在 2026 年 12 月完成工资系统更新,确保 1 月首次发薪即按新数字执行。
二、2027年标准扣除:单身16,600美元、夫妻合并33,200美元
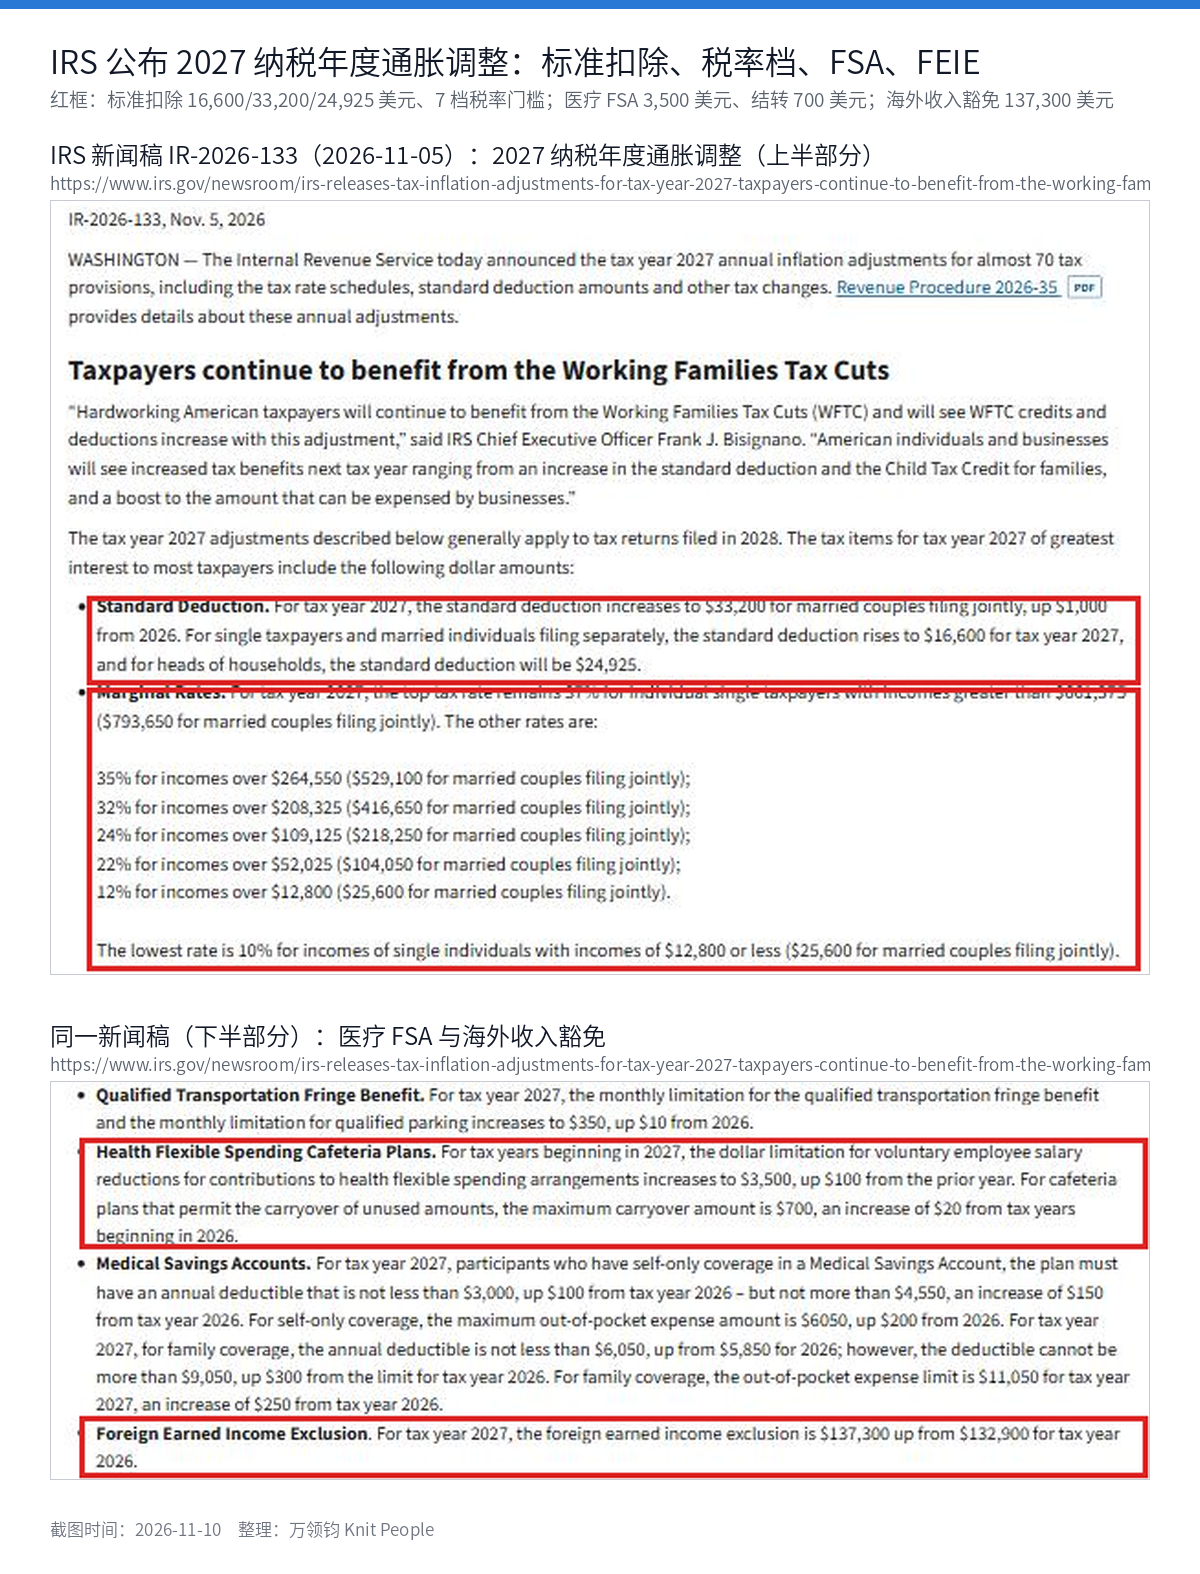
1. 按申报身份区分的标准扣除
| 申报身份 | 2027年标准扣除 | 比2026年增加 |
|---|---|---|
| 单身 | 16,600 美元 | 500 美元 |
| 夫妻分开申报 | 16,600 美元 | 500 美元 |
| 户主 | 24,925 美元 | 775 美元 |
| 夫妻合并申报 / 符合条件的丧偶者 | 33,200 美元 | 1,000 美元 |
标准扣除是美国个税里不需要提供凭证、直接从收入中减去的金额。员工可以选择标准扣除,或者按房贷利息、州税、慈善捐赠等逐项扣除,取较高者。对大部分外派和本地雇佣的员工来说,标准扣除通常高于逐项扣除,所以这个数字直接决定了"多少收入不用交联邦个税"。
2. 年长、盲人附加扣除和被抚养人的标准扣除
Rev. Proc. 2026-35 第 3.15 节还规定:65 岁以上或盲人的附加标准扣除为每人 1,700 美元,未婚且不是丧偶者的为 2,100 美元;被他人列为被抚养人的,标准扣除为 1,400 美元或"500 美元加本人劳动收入"中的较高者。⚠️ 此外,"减税法案"(IRS 称为 Working Families Tax Cuts)为 65 岁以上纳税人新增了一项年长者扣除,额度和适用年份本文未在 IRS 原文中逐项核对,员工申报时请以 IRS 最新说明为准。
3. 对员工W-4和工资预扣的影响
标准扣除上调后,按同样工资计算的联邦个税预扣会略有减少。以单身、22% 边际税率的员工为例,标准扣除增加 500 美元,全年少缴联邦个税 110 美元(500 × 22%)。员工不需要因此重新填写 W-4 表,工资系统会按 2027 年预扣表自动计算;但员工如有第二份工作、配偶也工作或需要调整预扣,可以在年初提交新的 W-4。
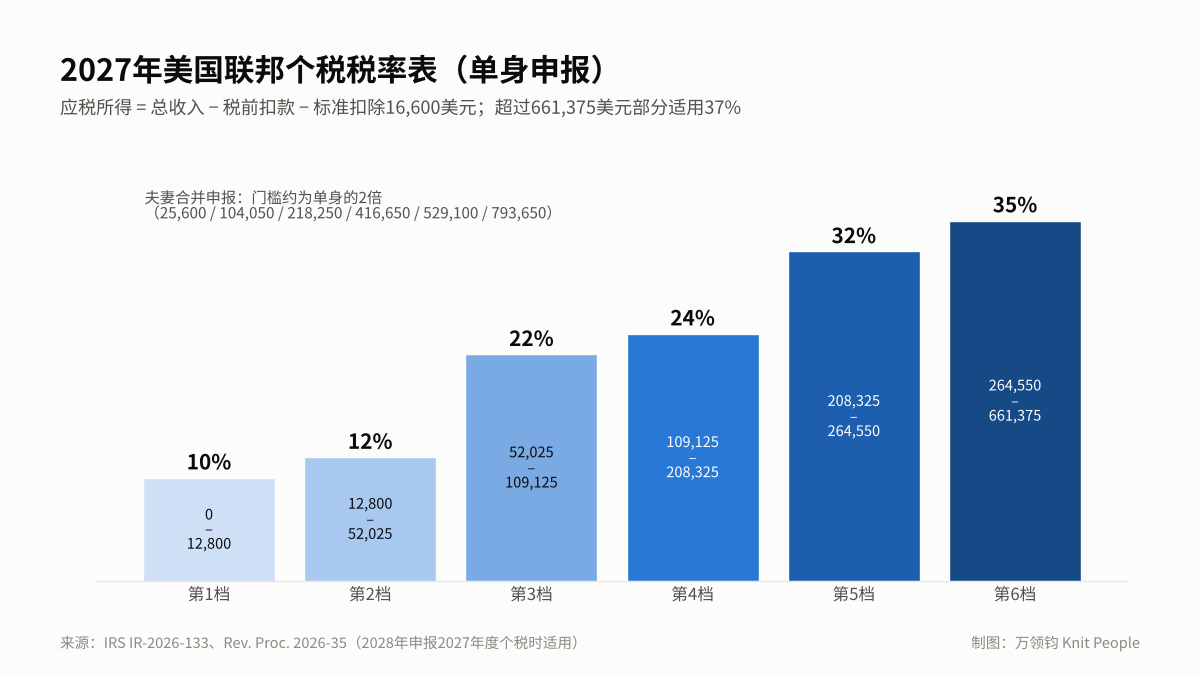
三、2027年联邦个税税率:7档不变,门槛上调约3%
1. 单身和夫妻合并申报的税率表
| 税率 | 单身申报:应税所得 | 夫妻合并申报:应税所得 |
|---|---|---|
| 10% | 12,800 美元以下 | 25,600 美元以下 |
| 12% | 12,800–52,025 美元 | 25,600–104,050 美元 |
| 22% | 52,025–109,125 美元 | 104,050–218,250 美元 |
| 24% | 109,125–208,325 美元 | 218,250–416,650 美元 |
| 32% | 208,325–264,550 美元 | 416,650–529,100 美元 |
| 35% | 264,550–661,375 美元 | 529,100–793,650 美元 |
| 37% | 661,375 美元以上 | 793,650 美元以上 |
2. 边际税率和实际税率不是一回事
美国联邦个税是超额累进,每一档税率只适用于落在这一档里的那部分收入。例如单身员工 2027 年应税所得为 75,400 美元:12,800 美元按 10%,12,800 至 52,025 美元按 12%,其余 23,375 美元按 22%,合计 11,129.50 美元,实际税率约 14.8%,远低于 22% 的边际税率。很多中方管理者看到"22% 档"就按 22% 估算员工税负,会高估员工的税后成本,进而在定薪谈判中给出不必要的"税补"。
3. 联邦税之外还有州税和地方税
上述税率只是联邦个税。员工还可能要缴州个税(例如加利福尼亚、纽约州),部分城市还有地方所得税(例如纽约市),德克萨斯、佛罗里达、华盛顿州等则没有州个税。州税的 2027 年税率表由各州自行公布,与 IRS 的通胀调整无关。为跨州员工或远程员工发薪,要按工作地分别预扣,具体见站内跨州出差与州个税一文。
四、401(k)与IRA:2027年限额待公布,先按2026年24,500美元设置
1. 2026年官方限额:员工24,500美元、追加缴款8,000美元
截至 2026-11-10,IRS 退休计划限额表只列到 2026 年。2026 年 401(k)、403(b) 和多数 457 计划员工税前(或 Roth)存入上限为 24,500 美元;50 岁以上可追加 8,000 美元;按 SECURE 2.0 法案,当年满 60 至 63 岁的员工追加上限为 11,250 美元。员工加雇主合计的缴款上限为 72,000 美元,计算缴款的年薪上限为 360,000 美元,高薪员工(HCE)门槛为 160,000 美元。IRA 年度上限为 7,500 美元,50 岁以上追加 1,100 美元。
| 项目 | 2026年官方数 | 2027年 |
|---|---|---|
| 401(k) 员工存入 | 24,500 美元 | ⚠️ 待 IRS 公布 |
| 50岁以上追加 | 8,000 美元 | ⚠️ 待公布 |
| 60–63岁追加 | 11,250 美元 | ⚠️ 待公布 |
| 雇主+员工合计上限 | 72,000 美元 | ⚠️ 待公布 |
| 计算缴款的年薪上限 | 360,000 美元 | ⚠️ 待公布 |
| IRA 上限 / 50岁以上追加 | 7,500 / 1,100 美元 | ⚠️ 待公布 |
2. 公布后怎么更新:1月首次发薪前完成
IRS 过去几年都在 11 月公布下一年的 401(k) 限额。法律规定这些限额按 500 美元的整数倍上调,物价下降时不会下调,所以 2027 年的员工存入上限不会低于 24,500 美元。企业可以先按 24,500 美元设置,IRS 公布后再调高上限,并通知选择"存满上限"的员工更新扣款比例。⚠️ 本文不使用第三方预测数,IRS 公布后我们会更新本节和第一节总表。
3. 高收入员工追加缴款须为Roth ⚠️
按 SECURE 2.0 法案,上一年 FICA 工资超过一定金额的员工,追加缴款(catch-up)必须以 Roth(税后)方式存入。⚠️ 该门槛按通胀调整,2027 年适用的金额以 IRS 公布为准。对工资系统来说,这意味着同一员工的普通存入可以是税前,追加部分却必须是税后,需要在系统中分开设置扣款项目。
五、FSA:医疗FSA 3,500美元、抚养护理FSA 7,500美元
1. 医疗FSA:员工存入3,500美元,可结转700美元
按 Rev. Proc. 2026-35 第 3.16 节,2027 年开始的计划年度,员工通过薪资扣减存入医疗灵活支出账户(Health FSA)的上限为 3,500 美元,比 2026 年增加 100 美元;如果计划允许结转,未用完的余额最多可结转 700 美元到下一年。医疗 FSA 通过雇主的 Section 125 自助餐计划(cafeteria plan)设立,存入的钱既免联邦个税,也免员工和雇主的社保、医保税(FICA)。注意 3,500 美元是员工存入上限,不含雇主额外出资。
2. 抚养护理FSA:7,500美元,已从5,000美元提高
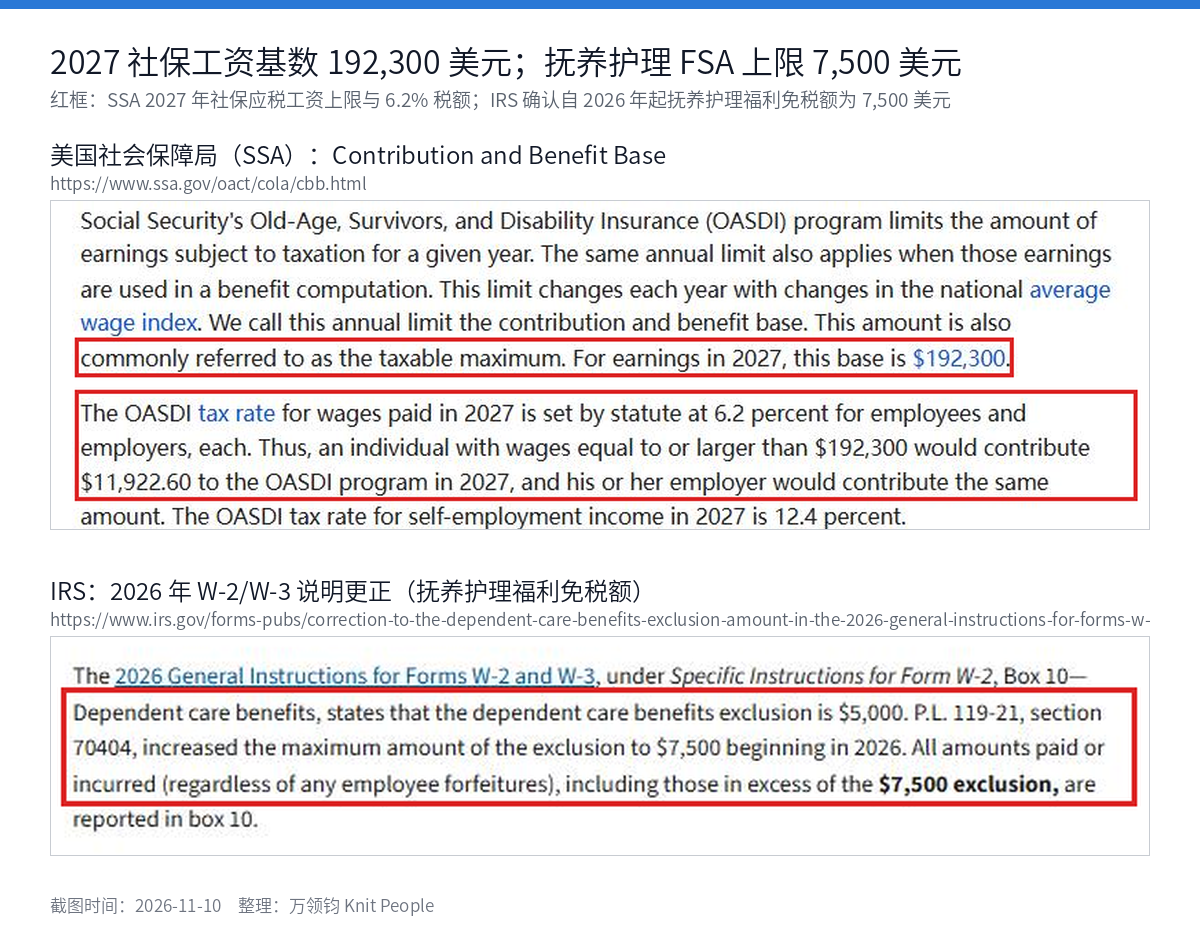
抚养护理 FSA(Dependent Care FSA)用于支付 13 岁以下子女托管等费用。IRS 确认,P.L. 119-21 第 70404 节把抚养护理福利免税上限从 5,000 美元提高到 7,500 美元,自 2026 年起适用;2026 年 W-2 说明中仍写 5,000 美元的地方已被更正。⚠️ 夫妻分开申报的上限为一半,法律未规定按通胀调整,2027 年仍为 7,500 美元。超过 7,500 美元的部分要计入员工应税工资,并全部填在 W-2 第 10 栏。
3. 通勤和停车福利:每月350美元
按 Rev. Proc. 2026-35 第 3.18 节,2027 年雇主提供的通勤交通福利(公共交通、通勤车)和停车福利,每月免税上限各为 350 美元,比 2026 年增加 10 美元。纽约、旧金山等城市要求一定规模的雇主提供税前通勤福利,在这些城市雇人的企业需要同步更新上限。
六、HSA:2027年个人4,500美元、家庭9,000美元
1. 限额和高免赔额医保(HDHP)条件
按 Rev. Proc. 2026-24 第 3.01 节,2027 年健康储蓄账户(HSA)存入上限为个人 4,500 美元、家庭 9,000 美元,包括雇主和员工的合计存入。员工必须参加高免赔额医疗保险(HDHP)才能存 HSA:2027 年 HDHP 的最低免赔额为个人 1,750 美元、家庭 3,500 美元,自付上限为个人 8,700 美元、家庭 17,400 美元。⚠️ 55 岁以上可追加 1,000 美元,这是法定数字,不随通胀调整。
2. 参加通用医疗FSA的员工不能存HSA
很多企业同时提供 FSA 和 HSA,但员工如果参加了通用型医疗 FSA,就不再符合存 HSA 的条件;只有"限定用途 FSA"(只报销牙科和眼科)可以和 HSA 同时使用。年度开放登记时,HR 要在系统中设置互斥规则,避免员工两个都选,年底被认定为 HSA 超额存入,需要补税并缴纳 6% 的消费税。
3. HSA和FSA的区别:钱归员工、可以累积
HSA 账户归员工个人所有,余额可以逐年累积、离职时带走,65 岁后可用于非医疗支出(需缴个税);FSA 原则上"当年用完",只能有限结转。对雇主来说,HSA 存入同样免 FICA。2027 年的另一个变化是,按 Rev. Proc. 2026-24 第 3.02 节,例外福利 HRA(EBHRA)每个计划年度新增额度上限为 2,250 美元,适合想为员工补充报销但不提供完整医保的小企业。
七、海外收入豁免FEIE:2027年137,300美元
1. 谁能用:美国公民或居民,税务住所在国外
按 Rev. Proc. 2026-35 第 3.41 节,2027 年海外收入豁免(Foreign Earned Income Exclusion, FEIE)为 137,300 美元,比 2026 年的 132,900 美元增加 4,400 美元。IRS 说明,申请 FEIE 需要同时满足:有海外劳动收入;税务住所(tax home)在国外;并且是在国外连续居住满一个完整纳税年度的美国公民(或符合条件的税收协定国居民),或在连续 12 个月内在国外实际停留至少 330 个整天。对中国企业来说,最常见的是把美国籍员工外派到中国或东南亚工作。
2. 住房豁免:超过16%基数的住房费用可再豁免
除工资豁免外,员工还可以申请海外住房豁免或扣除。按《国内税收法》第 911 条的计算方法,住房基数为 FEIE 的 16%,即 2027 年 21,968 美元;住房费用上限一般为 FEIE 的 30%,即 41,190 美元,两者之差 19,222 美元是一般地区可额外豁免的最高住房金额。⚠️ 以上为按法条比例推算,IRS 会为上海、北京、香港等高成本城市另行公布更高的住房上限,以当年 IRS 通知为准。
3. FEIE和外国税收抵免:二选一还是组合用
员工在中国工作,通常已在中国缴纳个人所得税。美国允许用外国税收抵免(Foreign Tax Credit)抵扣同一笔收入上的美国税,但已经用 FEIE 豁免的收入不能再申请抵免。税率较高的国家,只用外国税收抵免可能更划算;税率较低或免税的国家,FEIE 更有利。⚠️ 一旦选择 FEIE 后撤销,5 年内不能再选择,具体方案建议由美国持牌税务师根据员工情况测算。
八、社保工资基数:2027年192,300美元,员工最多缴11,922.60美元
1. 6.2%社保税封顶,员工和雇主各11,922.60美元
SSA 公布,2027 年社保(OASDI)应税工资上限为 192,300 美元。员工和雇主各按 6.2% 缴纳,工资达到或超过 192,300 美元的员工,全年最多缴 11,922.60 美元,雇主缴同样金额;自雇人士按 12.4% 缴纳。工资超过上限后,当年剩余工资不再扣社保税,工资系统要按累计工资自动停止扣缴。
2. 医保税没有上限,高收入另加0.9%
医保税(Medicare, HI)没有工资上限,员工和雇主各按 1.45% 缴纳。员工工资超过 200,000 美元的部分,雇主还须额外预扣 0.9% 的附加医保税(Additional Medicare Tax),这部分只由员工承担,雇主不配缴。附加医保税的门槛是法定数字,不随通胀调整。
3. 年中换雇主:员工可能多缴,退税在个税申报时处理
社保工资基数按"每个雇主"分别计算。员工一年内在两家公司工作、两家合计工资超过 192,300 美元时,两家雇主都会按各自工资扣缴,员工多缴的部分在申报个税时作为抵免退回;但雇主多缴的部分不退。集团内部调动员工时,如果新旧雇主是不同法律实体,也会出现这种情况,规划调动时间时要考虑这笔成本。
九、案例:年薪12万美元员工用足税前福利,一年少缴6,000多美元
示例,企业名称和数字为虚构,用于说明计算方法;只计算联邦个税和 FICA,未含州税。
1. 企业背景:德州子公司为员工设置2027年福利
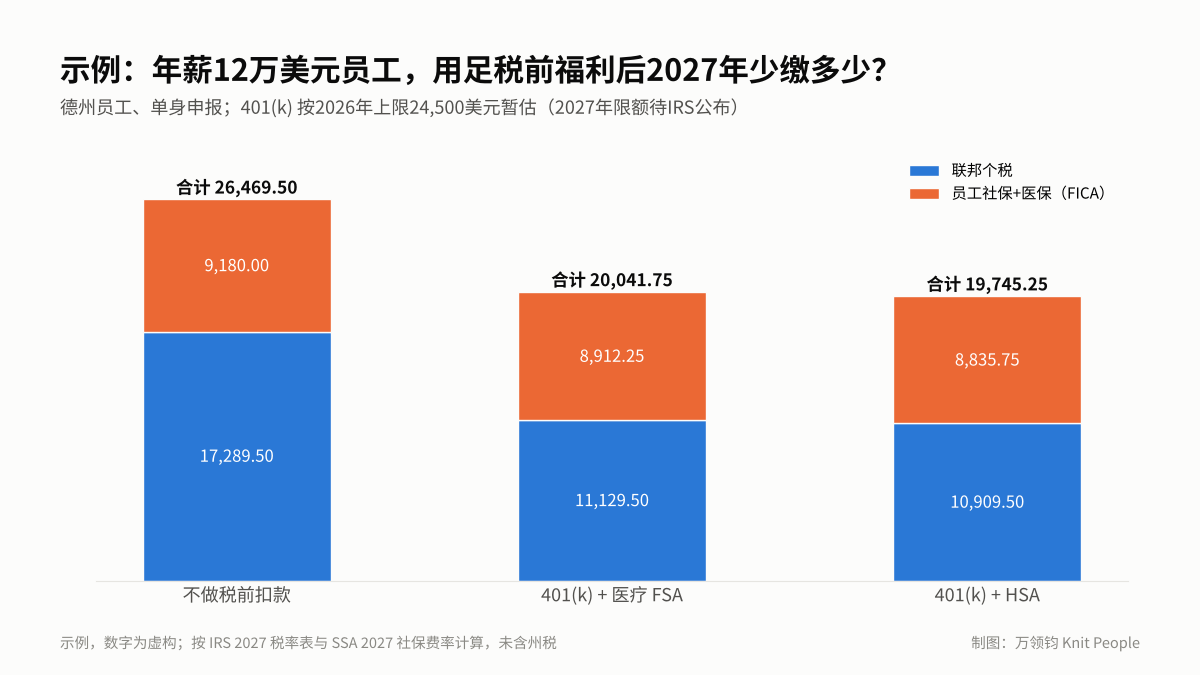
A 公司是一家中国新能源企业,在德克萨斯州设有子公司,2027 年 1 月入职一名销售经理,年薪 120,000 美元,单身申报。德州没有州个税。HR 在设置 2027 年福利时考虑三种方案:不做任何税前扣款;员工存满 401(k) 并参加医疗 FSA;员工存满 401(k) 并改参加 HDHP、存满 HSA。401(k) 按 2026 年上限 24,500 美元暂估(2027 年上限不会低于这个数)。
2. 三种方案的联邦个税和FICA计算
| 项目 | 不做税前扣款 | 401(k) + 医疗 FSA | 401(k) + HSA |
|---|---|---|---|
| 年薪 | 120,000 | 120,000 | 120,000 |
| 401(k) 税前存入 | 0 | 24,500 | 24,500 |
| 医疗 FSA / HSA(经 Section 125 扣款) | 0 | 3,500 | 4,500 |
| 标准扣除 | 16,600 | 16,600 | 16,600 |
| 应税所得 | 103,400 | 75,400 | 74,400 |
| 联邦个税 | 17,289.50 | 11,129.50 | 10,909.50 |
| FICA 工资(401(k) 不免 FICA) | 120,000 | 116,500 | 115,500 |
| 员工社保 6.2% + 医保 1.45% | 9,180.00 | 8,912.25 | 8,835.75 |
| 联邦税 + FICA 合计 | 26,469.50 | 20,041.75 | 19,745.25 |
计算过程:方案二的应税所得 = 120,000 − 24,500 − 3,500 − 16,600 = 75,400 美元;联邦个税 = 12,800 × 10% + 39,225 × 12% + 23,375 × 22% = 1,280 + 4,707 + 5,142.50 = 11,129.50 美元。注意 401(k) 存入只免联邦个税,不免 FICA;FSA 和经 Section 125 计划扣款的 HSA 同时免个税和 FICA。
3. 结果:员工少缴6,000多美元,雇主也省FICA
和不做税前扣款相比,方案二员工全年少缴联邦个税 6,160 美元、FICA 267.75 美元;方案三少缴联邦个税 6,380 美元、FICA 344.25 美元。雇主同样受益:FSA 或 HSA 扣款部分免雇主 FICA,方案二雇主少缴 267.75 美元(3,500 × 7.65%),方案三少缴 344.25 美元(4,500 × 7.65%)。需要提醒的是,401(k) 存入的钱退休前取出要缴税和罚款,HSA 要求员工接受高免赔额医保,企业应把这些说明清楚,由员工自行选择。
4. 外派上海的美国籍员工:FEIE少缴约25,000美元
A 公司另有一名美国籍工程师,2027 年全年外派上海,年薪 180,000 美元,满足 330 天实际停留标准,单身申报。不申请 FEIE 时,应税所得 163,400 美元,美国联邦个税 31,575 美元。申请 FEIE 后,137,300 美元豁免,剩余应税所得 = 180,000 − 137,300 − 16,600 = 26,100 美元;按 IRS 规定,剩余收入要按"未豁免时的税率"计算,即 163,400 美元的税额减去 137,300 美元的税额:31,575 − 25,311 = 6,264 美元。和不申请相比少缴 25,311 美元。⚠️ 这名员工在中国还要缴纳个人所得税,剩余部分能否用外国税收抵免、雇主是否要为其缴纳美国 FICA(取决于雇主是美国实体还是中国实体),需要由中美两地专业人士测算。
5. 改进做法:把新额度写进入职和年度登记流程
A 公司最终在 2026 年 12 月完成三项设置:工资系统更新 2027 年社保工资基数、FSA 和 HSA 上限;401(k) 上限先设为 24,500 美元,并安排 IRS 公布新限额后统一调整;为外派员工准备 FEIE 所需的停留天数记录和中国个税完税证明。
十、2027年美国工资与福利年度更新检查清单
1. 12月前要更新的项目
| 检查项 | 2027年数字 | 负责环节 |
|---|---|---|
| 社保工资基数 | 192,300 美元 | 工资系统 |
| 医疗 FSA 上限 / 结转 | 3,500 / 700 美元 | 福利平台、Section 125 计划文件 |
| HSA 上限(个人 / 家庭) | 4,500 / 9,000 美元 | 福利平台、工资扣款 |
| 抚养护理 FSA 上限 | 7,500 美元 | 福利平台、W-2 第 10 栏 |
| 通勤 / 停车福利 | 每月 350 美元 | 工资系统 |
| 401(k) / IRA 上限 | ⚠️ 待公布 | 401(k) 服务商、工资系统 |
| 联邦预扣表 | ⚠️ 待 IRS 发布 Pub. 15-T | 工资系统 |
| 外派员工 FEIE 资料 | 137,300 美元 | 税务顾问 |
2. 时间表:11月到次年1月
11 月:关注 IRS 公布 401(k)/IRA 限额,完成福利开放登记,设置 FSA 和 HSA 互斥规则。12 月:工资系统导入社保工资基数、FSA、HSA、通勤福利新上限,测试 1 月首次发薪。1 月:按 2027 年预扣表发薪,向员工发放 2026 年 W-2(1 月 31 日前),提醒员工按需更新 W-4。
十一、美国用工方式与薪酬服务:EOR、Payroll、PEO、COR 怎么选
| 用工方式 | 适合情况 | 2027年额度更新由谁负责 |
|---|---|---|
| 设立公司 + 全球薪酬(Payroll) | 已有美国公司 | 公司为雇主,服务商更新工资系统和预扣 |
| 名义雇主(EOR) | 还没有美国公司 | EOR 作为法定雇主负责预扣、福利和 W-2 |
| 专业雇主(PEO) | 有公司但人事团队不足 | 共同雇主模式,PEO 提供福利计划并处理工资税 |
| 名义承包商(COR) | 与独立顾问合作 | 顾问自行缴税,企业按 1099 申报 |
1. 名义雇主(EOR):还没有美国公司,由法定雇主负责预扣和福利
适合在美国还没有公司、先雇佣少量员工的企业。由 Knit 的美国实体作为法定雇主,按 2027 年新额度预扣联邦和州税,提供 401(k)、医保、FSA 等福利,并在年底出具 W-2。
2. 全球薪酬(Payroll):已有美国公司,按新额度更新工资系统
适合已注册美国公司的企业。在 2026 年 12 月前导入社保工资基数、FSA、HSA 等新上限,IRS 公布 401(k) 限额和 2027 年预扣表后统一更新,确保 1 月首次发薪准确。
3. 专业雇主(PEO):人事团队不足,共享福利计划
适合已有公司但规模较小的企业。通过 PEO 的福利计划为员工提供更有竞争力的医保和 401(k),由 PEO 处理年度开放登记和额度更新。
4. 名义承包商(COR):与独立顾问合作,先确认不是雇佣关系
适合与美国独立顾问合作的企业。顾问不适用 401(k)、FSA 等员工福利,自行缴纳自雇税;如果被认定为员工,企业需要补缴 FICA 和预扣税款。
十二、关于万领钧 Knit People
万领钧 Knit People(以下简称"Knit")2015 年成立于加拿大,初始于全球薪酬(Payroll)业务,核心团队由专业会计师和薪酬合规专家组成,在加拿大、中国、菲律宾、欧洲设有 4 大运营中心,其中 Knit 中国专注为中国出海企业提供一站式薪酬服务。
Knit 持有政府认证 MSB 牌照,核心业务涵盖名义雇主(EOR)、专业雇主(PEO)、全球薪酬(Payroll)、名义承包商(COR),同时提供全球猎头、主体注册、税务合规、福利管理、工作签证等增值服务。通过"华语服务 + 区域运营中心 + 地区专家"的混合服务模式,解决语言、时差、文化三大难题。目前业务覆盖 172 个国家和地区,已帮助 4,000 余家企业拓展全球业务,服务员工 12,000 余名,年处理薪资超 40 亿元人民币。
十三、总结:先改预扣和税前扣款上限,再等401(k)公布
2027 年美国个税和福利额度整体上调约 3%:标准扣除单身 16,600 美元、夫妻合并 33,200 美元,医疗 FSA 3,500 美元,HSA 个人 4,500 美元、家庭 9,000 美元,FEIE 137,300 美元,社保工资基数 192,300 美元;抚养护理 FSA 维持 7,500 美元;401(k) 限额待 IRS 公布。企业可按以下优先顺序处理:
| 优先级 | 事项 | 原因 |
|---|---|---|
| 1 | 更新社保工资基数 192,300 美元 | 影响每一位高薪员工的每期工资扣款 |
| 2 | 更新 FSA、HSA、通勤福利上限 | 开放登记期间员工按新上限选择扣款 |
| 3 | 设置 FSA 与 HSA 互斥规则 | 避免员工 HSA 超额存入被罚 |
| 4 | IRS 公布后更新 401(k) 上限 | 1 月首次发薪前完成 |
| 5 | 外派员工 FEIE 与中国个税测算 | 涉及中美两国税务,提前准备资料 |
十四、美国2027个税与福利限额常见问题
Q1:美国2027年标准扣除是多少?
按 IRS Rev. Proc. 2026-35,2027 纳税年度标准扣除单身和夫妻分开申报为 16,600 美元,夫妻合并申报为 33,200 美元,户主为 24,925 美元;65 岁以上或盲人另有每人 1,700 美元(未婚 2,100 美元)的附加扣除。
Q2:2027年401(k)限额是多少?
截至 2026-11-10,IRS 尚未公布 2027 年 401(k) 限额。2026 年员工存入上限为 24,500 美元,50 岁以上追加 8,000 美元,60 至 63 岁追加 11,250 美元;法定限额不会下调,企业可先按 24,500 美元设置。
Q3:2027年FSA限额是多少?
2027 年医疗 FSA 员工存入上限为 3,500 美元,计划允许结转的最多结转 700 美元;抚养护理 FSA 免税上限为 7,500 美元,自 2026 年起从 5,000 美元提高。
Q4:2027年HSA限额是多少?
按 IRS Rev. Proc. 2026-24,2027 年 HSA 存入上限为个人 4,500 美元、家庭 9,000 美元;员工须参加最低免赔额个人 1,750 美元、家庭 3,500 美元的高免赔额医保。
Q5:2027年海外收入豁免FEIE是多少?
2027 年海外收入豁免为 137,300 美元,比 2026 年增加 4,400 美元。申请人须为美国公民或符合条件的居民,税务住所在国外,并满足全年海外居住或 12 个月内在国外停留 330 天的标准。
Q6:2027年美国社保工资基数是多少?
按 SSA 公布,2027 年社保应税工资上限为 192,300 美元,员工和雇主各按 6.2% 缴纳,每人每年最多 11,922.60 美元;医保税 1.45% 没有工资上限。
十五、标准扣除与海外收入豁免:术语与定义
标准扣除(Standard Deduction)的定义
标准扣除是指美国联邦个税中,纳税人无需提供支出凭证、按申报身份直接从调整后总收入中减去的固定金额,可与逐项扣除二选一。根据 IRS Rev. Proc. 2026-35,2027 纳税年度标准扣除单身为 16,600 美元、夫妻合并申报为 33,200 美元、户主为 24,925 美元,每年按通胀调整。
海外收入豁免(FEIE)的定义
海外收入豁免(Foreign Earned Income Exclusion)是指符合条件的美国公民或居民,在税务住所位于国外期间取得的海外劳动收入,可在一定金额内不计入美国联邦应税收入的制度,依据《国内税收法》第 911 条。根据 IRS Rev. Proc. 2026-35,2027 年豁免上限为 137,300 美元,需通过 Form 2555 申请。
参考来源
- 美国国税局(IRS):IRS releases tax inflation adjustments for tax year 2027(IR-2026-133),https://www.irs.gov/newsroom/irs-releases-tax-inflation-adjustments-for-tax-year-2027-taxpayers-continue-to-benefit-from-the-working-families-tax-cuts (访问日期:2026-11-10)
- 美国国税局:Revenue Procedure 2026-35(PDF),https://www.irs.gov/pub/irs-drop/rp-26-35.pdf (访问日期:2026-11-10)
- 美国国税局:Revenue Procedure 2026-24(PDF),https://www.irs.gov/pub/irs-drop/rp-26-24.pdf (访问日期:2026-11-10)
- 美国国税局:COLA increases for dollar limitations on benefits and contributions,https://www.irs.gov/retirement-plans/cola-increases-for-dollar-limitations-on-benefits-and-contributions (访问日期:2026-11-10)
- 美国国税局:Correction to the dependent care benefits exclusion amount in the 2026 General Instructions for Forms W-2 and W-3,https://www.irs.gov/forms-pubs/correction-to-the-dependent-care-benefits-exclusion-amount-in-the-2026-general-instructions-for-forms-w-2-and-w-3 (访问日期:2026-11-10)
- 美国国税局:Foreign earned income exclusion,https://www.irs.gov/individuals/international-taxpayers/foreign-earned-income-exclusion (访问日期:2026-11-10)
- 美国社会保障局(SSA):Contribution and Benefit Base,https://www.ssa.gov/oact/cola/cbb.html (访问日期:2026-11-10)
更新记录
- 2026-11-10:首次发布,汇总 IRS 2027 纳税年度通胀调整、2027 年 HSA 限额、社保工资基数和抚养护理 FSA 上限;401(k)/IRA 限额待 IRS 公布后更新。
免责声明:本文根据美国国税局和社会保障局公开信息整理,仅供参考,不构成法律或税务意见。个税计算受申报身份、州税、福利计划条款和个人情况影响,外派员工还涉及中美两国税务,具体以官方最新公告为准,重大决策建议咨询美国持牌税务专业人士。