马来西亚EP全周期5步:家属签、续签、取消与CP21
EP 本身:EP 最长 60 个月,只在马来西亚半岛有效,持有人只能为准证上写明的公司工作,换公司须重新申请。 家属准证(DP,常称 DP10):EP 持有人月薪 5,000 令吉以上,可为配偶、18 岁以下子女和父母(含配偶父母)申请家属准证,期限跟随 EP;18 岁以上子女和父母也可申请长期社交访问准证(LTSVP)。 续签:2026 年 6 月 1 日起,新申请和续签都按新门槛审核:I 类 20,000 令吉、II 类 10,000 令吉、III 类 5,000 令吉,按基本工资计算。续签不需要劳工局(JTKSM)批准和 MYFutureJobs 招聘广告。 取消(缩短准证):2025 年 11 月起,员工永久离开马来西亚前,公司必须在 ESD Online 申请缩短准证;准证过期仍未续签或缩短的,公司须在 30 天内办离境清关,否则 ESD 账户会被限制。 CP21 清税:员工离境超过 3 个月的,雇主须在离境前至少 30 天通过 MyTax 的 e-SPC 提交 CP21,并在内陆税收局收到表格后 90 天内暂扣应付给员工的款项。
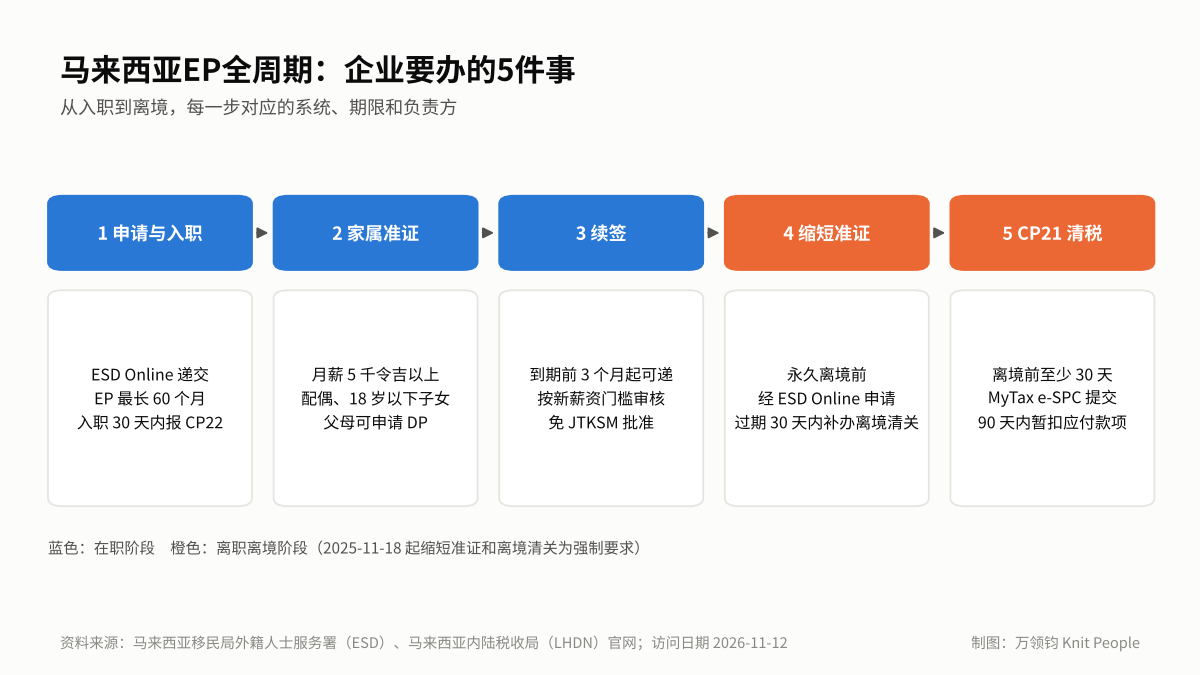
马来西亚EP员工从入职到离境,企业要办哪些事? 一共 5 件。入职 30 天内向内陆税收局(LHDN)报 CP22;员工月薪 5,000 令吉以上的,可通过 ESD Online 为配偶和 18 岁以下子女申请家属准证;EP 到期前 3 个月起可以续签,2026 年 6 月 1 日后按新门槛审核(I 类 20,000、II 类 10,000、III 类 5,000 令吉);员工永久离境前,公司须在 ESD Online 申请缩短准证,准证过期仍未处理的须在 30 天内办离境清关;员工离境超过 3 个月的,须在离境前至少 30 天提交 CP21,并暂扣应付款项 90 天。漏办缩短准证或离境清关,公司的 ESD 账户会被限制,新申请无法递交。
👉 已有马来西亚公司?了解全球薪酬(Payroll)如何处理CP22、CP21与最后工资
👉 在马来西亚还没有公司?了解名义雇主(EOR)如何代为申请EP与家属准证
速查(官方入口)
- ESD:Employment Pass
- ESD:Dependant Pass
- ESD:2026 年 6 月 1 日起 EP 薪资新政(Announcement 266)
- ESD:离境前缩短准证与离境清关(Announcement 262)
- LHDN:Notification of Cessation of Employment(CP21、CP22A)
本文中涉及的准证规则来自马来西亚移民局外籍人士服务署(ESD)官网的准证页面、公告和常见问题;薪资新政的计算口径来自马来西亚投资发展局(MIDA)发布的多部门常见问题(2026 年 2 月 12 日更新);CP21、CP22A、CP22 来自马来西亚内陆税收局(LHDN/HASiL)官网(访问日期 2026-11-12)。第六节案例为示例,企业和人物为虚构。具体个案请咨询马来西亚持牌移民代理和税务顾问。
一、马来西亚EP全周期:企业要办的5件事
1. EP本身:最长60个月,只能为本公司工作
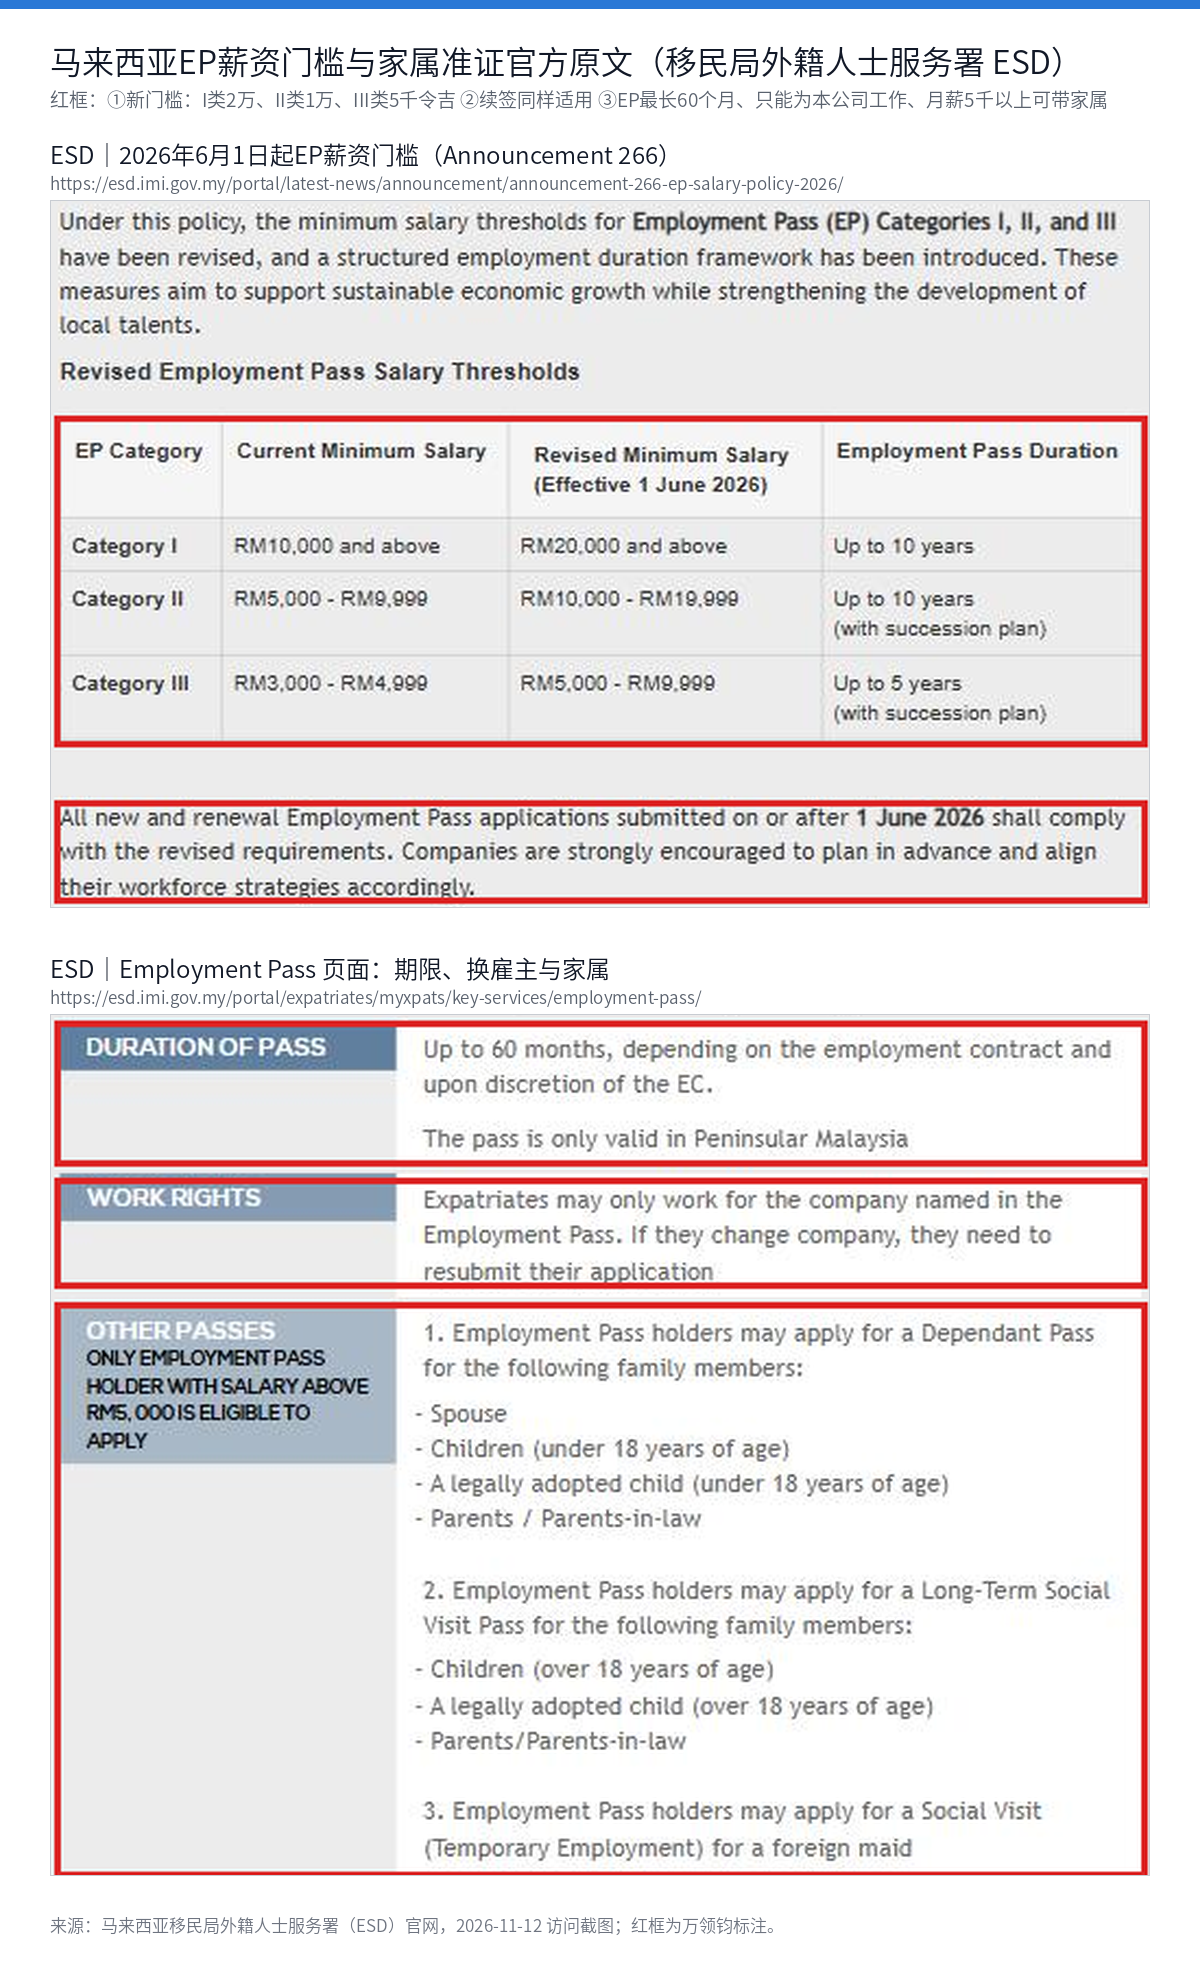
ESD 官网写明,EP 是外籍人士在马来西亚受雇于某一机构的工作准证,期限跟随劳动合同,最长 60 个月,由外籍人士委员会(EC)或相关机构批准;EP 只在马来西亚半岛有效。持有人只能为准证上写明的公司工作,换公司须重新申请。企业要先在 ESD 注册,再由公司账户递交申请。新申请的具体条件见站内马来西亚EP工作签证指南。
2. 入职30天内报CP22,离职离境再报CP22A或CP21
税务上,LHDN 要求雇主在新员工入职后 30 天内提交 CP22,2024 年 9 月 1 日起通过 MyTax 的 e-CP22 在线提交。员工离职但留在马来西亚的,按情况提交 CP22A;员工离开马来西亚超过 3 个月的,提交 CP21。三张表都与准证无关,是税务上的独立义务,却经常和准证手续同时发生,所以本文放在一起讲。
3. 2025年11月起的新变化:离境前必须缩短准证
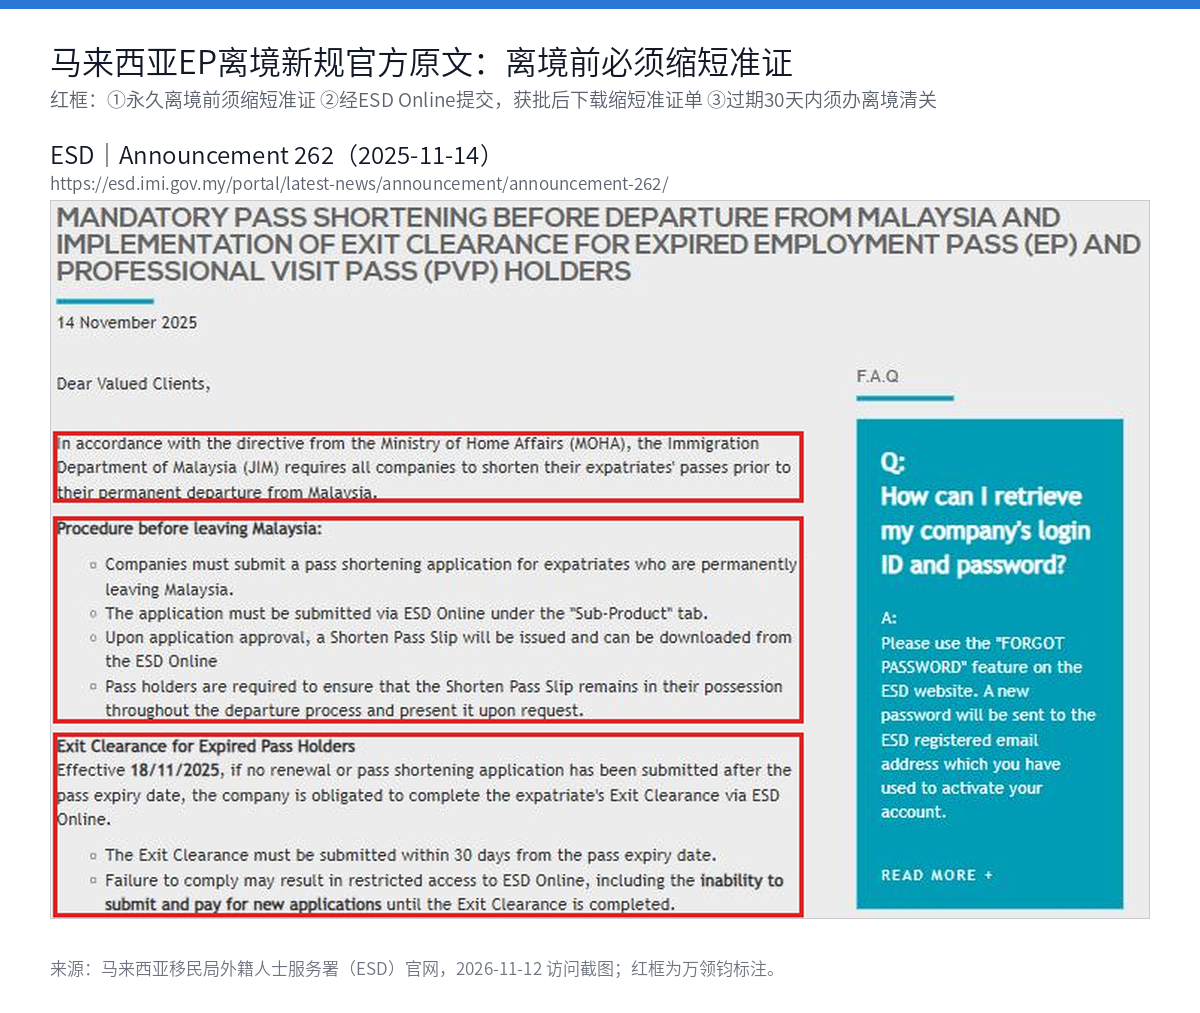
过去很多企业在员工离职后不处理 EP,让它自然到期。ESD 2025 年 11 月 14 日公告:根据内政部指示,移民局要求公司在外籍员工永久离开马来西亚前缩短其准证;2025 年 11 月 18 日起,准证过期后既没有续签也没有缩短的,公司须在 30 天内办离境清关。这是 EP 全周期中最新、最容易漏的一步,详见第四节。
二、家属准证(DP10):谁能申请、带谁、什么时候办?
1. 条件:EP持有人月薪5,000令吉以上
ESD 的 EP 页面写明,只有月薪 5,000 令吉以上的 EP 持有人可以申请家属准证等其他准证。家属准证的对象是配偶、18 岁以下子女、合法收养的 18 岁以下子女、父母或配偶父母;18 岁以上子女和父母(含配偶父母)还可以申请长期社交访问准证(LTSVP)。马来西亚投资发展局发布的多部门常见问题(第 15 问)还说明,2026 年 6 月 1 日前开始的 III 类准证持有人不得携带家属。新政下 III 类最低月薪已为 5,000 令吉,新批 III 类持有人能否带家属,请以 ESD 审核为准。
2. 期限:跟随EP,护照短的按护照
ESD 的家属准证页面写明,主申请人须持有有效 EP;家属准证期限跟随主申请人,家属护照有效期短于主申请人的,按家属护照有效期。家属准证由公司通过 ESD 账户提交。ESD 常见问题还说明,家属可以和 EP 一起申请,也可以在 EP 获批后再补加。员工续签 EP 时,家属准证也要一起续签,否则会先于 EP 到期。
3. 家属能不能工作:要另外申请EP
家属准证本身不允许工作。ESD 写明,家属需要工作的,须另行申请 EP。很多中国企业的外派员工配偶在马来西亚想找工作,这时需要新雇主为其申请 EP,并满足 EP 的薪资门槛和岗位条件。
三、EP续签:什么时候递、按什么门槛审?
1. 2026年6月1日起:新门槛同样适用于续签
ESD 2026 年 1 月 15 日公告:根据内阁 2025 年 10 月 17 日的决定,2026 年 6 月 1 日起 EP 最低月薪调整为 I 类 20,000 令吉以上、II 类 10,000 至 19,999 令吉、III 类 5,000 至 9,999 令吉;I 类最长 10 年,II 类最长 10 年(须有继任计划),III 类最长 5 年(须有继任计划)。公告写明,2026 年 6 月 1 日及之后递交的新申请和续签都须符合新要求。多部门常见问题第 2 问说明,月薪按基本工资计算,不含津贴和其他款项。
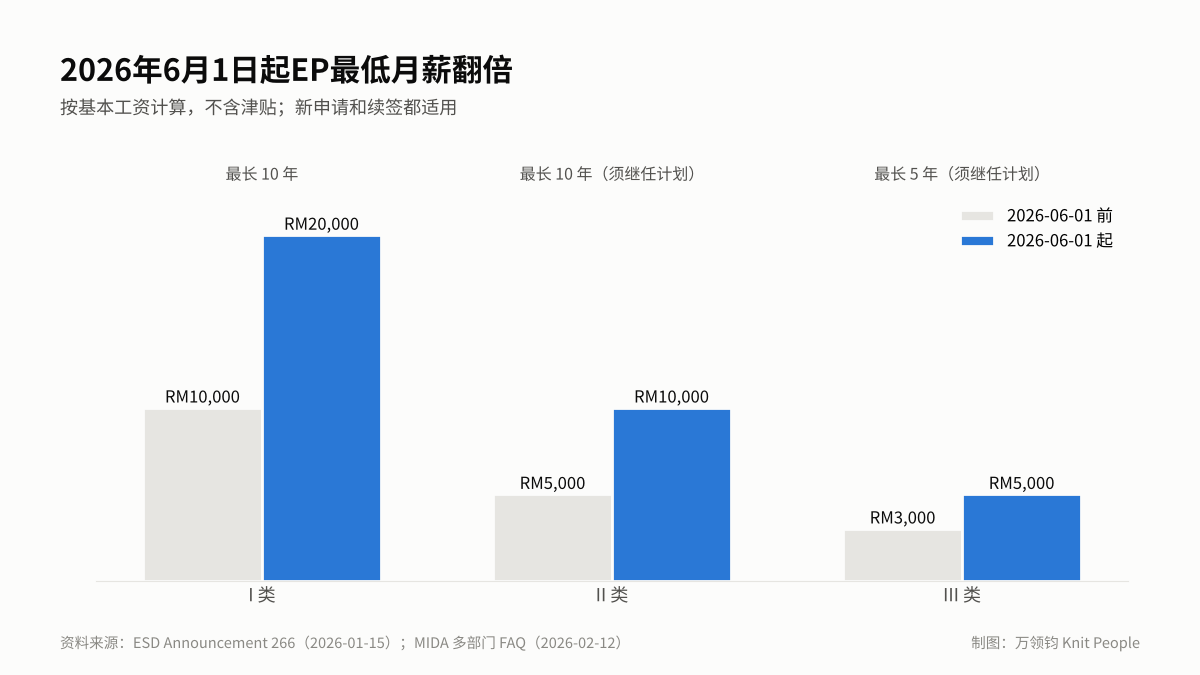
2. 递交时间:到期前3个月起可以续签
多部门常见问题第 8 问说明,持有有效准证的员工不需要重新提交,可以在到期前 3 个月内申请延期,6 月 1 日后审核的按新政策。ESD 常见问题还写明,EP 续签不需要劳工局(JTKSM)批准,也不需要 MYFutureJobs 的招聘广告确认函,这两项只针对新申请。建议在到期前 3 个月就递交,给可能的补件留出时间。
3. 年限上限和继任计划:按雇主从2026年6月1日起算
多部门常见问题第 4 问说明,年限上限按雇主计算,从 2026 年 6 月 1 日起算;第 5 问说明,换雇主的从新雇主雇用之日起算,换类别的从新类别准证签发之日起算。2026 年 6 月 1 日前已工作的年限是否计入,常见问题没有写明。II 类和 III 类须有继任计划,安永 2026 年 6 月的提示称继任计划要求推迟到 2027 年 1 月 1 日执行(第三方资料,以 ESD 公告为准)。原来月薪 8,000 令吉的 II 类员工,续签时会降为 III 类,受 5 年上限约束。
四、取消EP:离职、换雇主和永久离境怎么缩短准证?
1. 永久离境前:公司在ESD Online申请缩短准证
ESD 2025 年 11 月 14 日公告写明:根据内政部的指示,移民局要求所有公司在外籍员工永久离开马来西亚前缩短其准证;公司须通过 ESD Online 的"Sub-Product"栏目提交缩短准证申请;获批后可从 ESD Online 下载"缩短准证单"(Shorten Pass Slip);准证持有人须在离境过程中随身携带,并按要求出示。这里的"缩短准证"就是通常说的"取消 EP"。
2. 准证过期未处理:30天内办离境清关,否则限制账户
同一公告写明,2025 年 11 月 18 日起,准证过期后既没有续签也没有缩短的,公司须通过 ESD Online 为该员工办理离境清关(Exit Clearance),期限为过期后 30 天内;不办的,ESD Online 账户可能被限制,包括无法递交和支付新申请,直到办完离境清关。对还要继续为其他外籍员工申请 EP 的企业来说,这比罚款更麻烦。家属准证是否须单独缩短,公告没有写明,有咨询机构称家属准证也须一并处理,建议同时提交。
3. 换雇主、换职位:也要先缩短原准证
ESD 常见问题列出了可以缩短电子准证(ePASS)的情形:换雇主、换职位名称、换审批机构、换准证类型、服务结束、持有人死亡。员工从 A 公司跳到 B 公司的,A 公司应缩短原 EP,B 公司重新申请;同一公司内换职位或类别的,也要处理原准证。EOR 雇佣的员工转到客户新设的马来西亚子公司,同样属于换雇主。
五、CP21离境清税:30天、e-SPC与90天暂扣款项
1. 什么时候报:离境超过3个月,提前至少30天
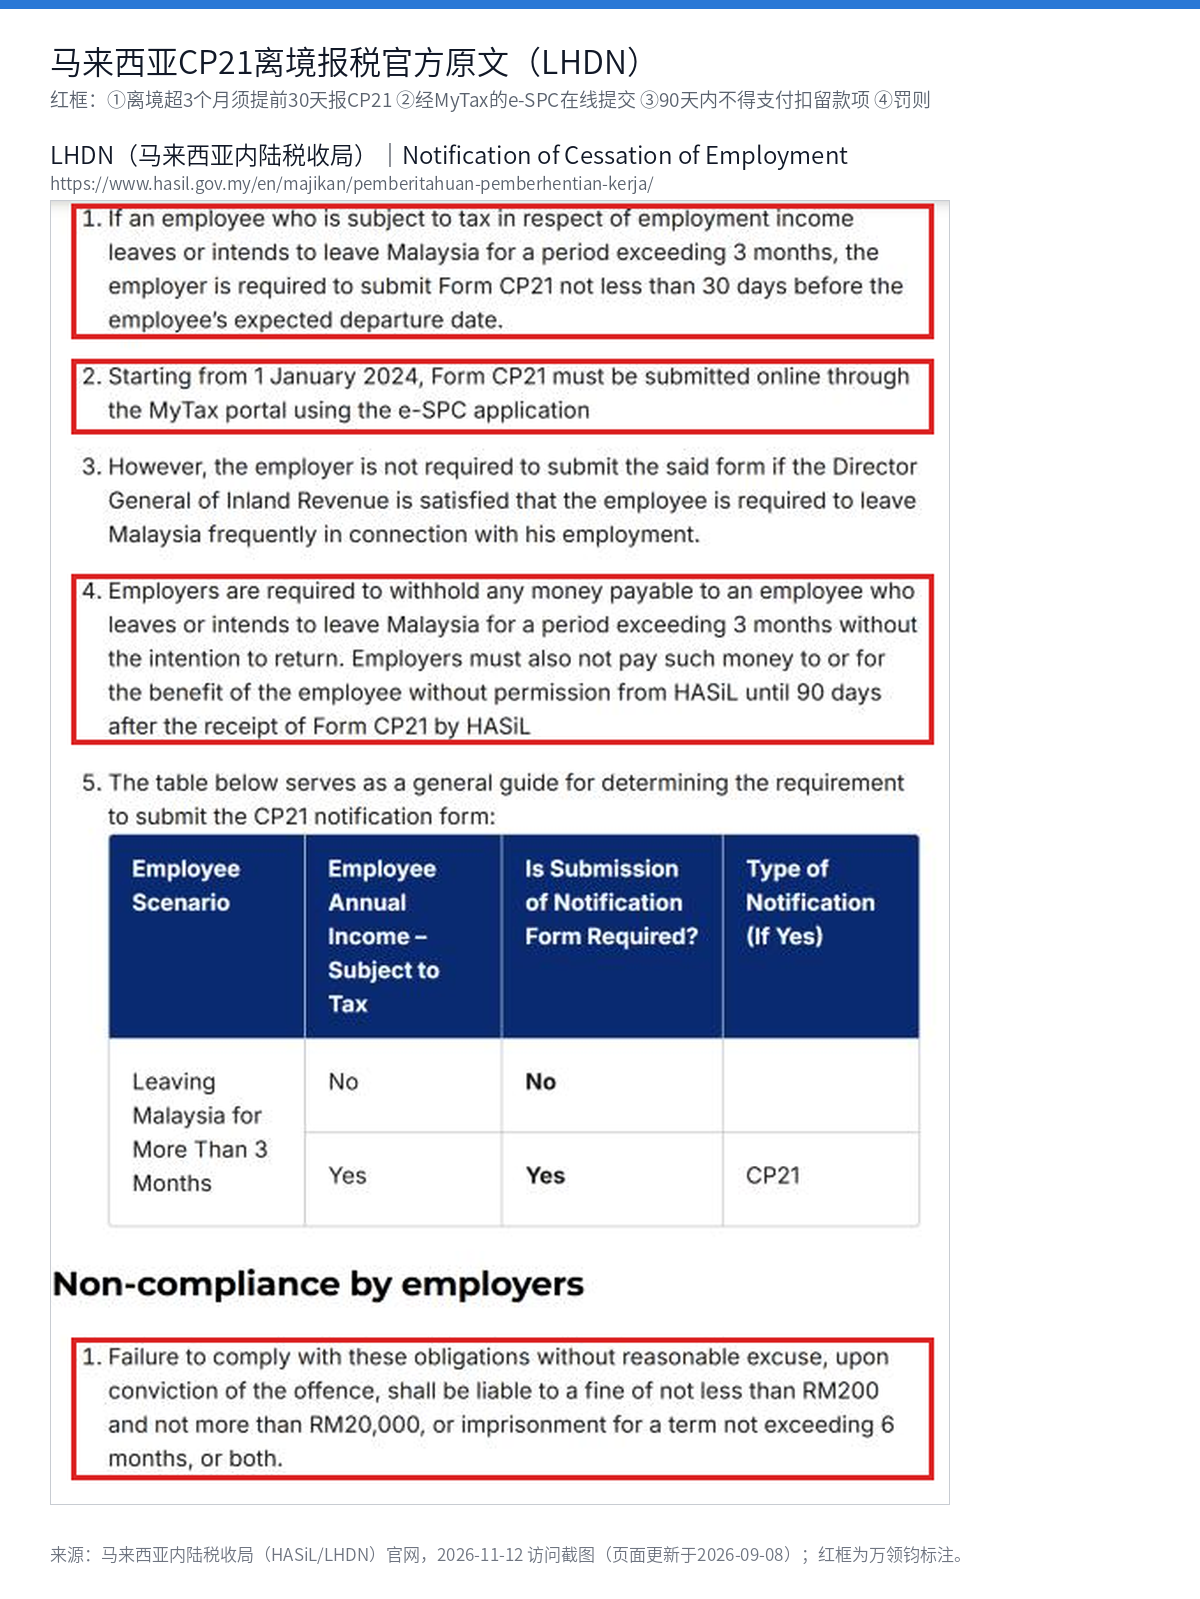
LHDN 官网写明,应就受雇收入纳税的员工离开或打算离开马来西亚超过 3 个月的,雇主须在员工预计离境日前至少 30 天提交 CP21;2024 年 1 月 1 日起,CP21 须通过 MyTax 的 e-SPC 在线提交。如果内陆税收局局长认可员工因工作需要经常出入境,则不必提交。员工离职但仍留在马来西亚的,提交的是 CP22A,期限同样是离职前至少 30 天,见CP22A 案例文章。
2. 暂扣款项:收到CP21后90天内不得支付
LHDN 写明,员工离开或打算离开马来西亚超过 3 个月、且没有返回意向的,雇主须暂扣应付给该员工的款项;未经内陆税收局许可,在其收到 CP21 后 90 天内不得支付。实务中,最后一个月工资、年假折现、奖金、遣散费都属于"应付款项",要等内陆税收局出具清税信(SPC)或 90 天期满。LHDN 个人页面写的是"直到收到清税信",雇主页面写的是"收到 CP21 后 90 天",两者表述不同,建议按较严的执行,并提前向员工说明。
3. 不报的后果:罚款和雇主代缴
LHDN 雇主页面(2026 年 9 月 8 日更新)写明,无合理理由不履行上述义务的,一经定罪,处 200 至 20,000 令吉罚款,或 6 个月以下监禁,或两者并罚;雇主须承担员工应缴的全部税款,作为欠政府的债务追讨。相关条文为《1967 年所得税法》第 83(3)、(4)、(5) 条,第 106 条,第 107(4) 条和第 120(1) 条。LHDN 个人页面写的罚款上限是 2,000 令吉,与雇主页面不一致,以最新法律为准。
六、案例:II类EP工程师带家属离境的时间表
示例,企业和人物为虚构,用于说明时间安排,不构成移民或税务意见。
1. 背景:外派结束,全家回国
A 公司(虚构)在吉隆坡有一家子公司。工程师 C 持 II 类 EP,基本月薪 12,000 令吉,妻子和 10 岁的儿子持家属准证,EP 和家属准证都到 2027 年 6 月 30 日。外派计划提前结束,最后工作日为 2027 年 3 月 31 日,4 月 2 日全家回国,不再返回马来西亚。
2. 时间表:从CP21倒推
| 日期 | 事项 | 依据 |
|---|---|---|
| 2027-03-03 前 | 通过 MyTax e-SPC 提交 CP21(离境日 4 月 2 日前至少 30 天) | LHDN |
| 2027-03-03 起 | 暂扣最后工资、年假折现等应付款项,等清税信或 90 天期满 | LHDN |
| 2027-03 下旬 | 在 ESD Online 为工程师 C 申请缩短 EP,并为妻儿处理家属准证 | ESD 公告 262 |
| 2027-04-02 前 | 下载缩短准证单,全家离境时随身携带 | ESD 公告 262 |
| 若漏办缩短 | 准证 2027-06-30 到期后 30 天内,即 2027-07-30 前办离境清关 | ESD 公告 262 |
3. 结论:先报CP21,再缩短准证,最后结清工资
本例最早的期限是 CP21:离境日前至少 30 天,即 2027 年 3 月 3 日前。如果 A 公司等到 3 月底才想起,就已经晚了。缩短准证可以在离境前一两周提交,获批后员工全家凭缩短准证单离境。最后工资要等清税信或 90 天期满再支付,A 公司应提前告知工程师 C,并在协议中写明支付时间。如果 A 公司忘了缩短准证,6 月 30 日准证到期后 30 天内还要补办离境清关,否则 ESD 账户受限,影响其他外籍员工的续签。
七、马来西亚EP员工离境清单:移民局、税务和薪酬
1. 离境前30天起的清单
| 时间 | 事项 | 负责方 | 系统 |
|---|---|---|---|
| 离境前 30 天以上 | 提交 CP21(离境超 3 个月)或 CP22A(离职但留在马来西亚) | 雇主 | MyTax e-SPC |
| 提交 CP21 后 | 暂扣最后工资等应付款项 | 雇主、薪酬服务商 | 薪酬系统 |
| 离境前 1 至 2 周 | 申请缩短 EP 和家属准证 | 雇主 | ESD Online |
| 离境当天 | 携带缩短准证单 | 员工及家属 | — |
| 收到清税信或 90 天后 | 支付最后工资、年假折现、奖金 | 雇主 | 薪酬系统 |
| 准证过期仍未处理 | 30 天内办离境清关 | 雇主 | ESD Online |
2. 薪酬上的收尾:EPF、SOCSO与最后工资
外籍员工离职时,薪酬上还要处理最后一期 EPF(公积金)和 SOCSO(社保)申报,以及年假折现、奖金的计税。外籍员工的 EPF 缴费规则见外籍员工 EPF 文章;奖金和遣散费的计税见马来西亚奖金与遣散费计税文章。
八、马来西亚用工与薪酬服务:EOR、Payroll、PEO、COR 怎么选
| 用工方式 | 适合情况 | EP 与离境手续由谁处理 |
|---|---|---|
| 名义雇主(EOR) | 在马来西亚还没有公司 | EOR 作为雇主申请 EP、家属准证、续签、缩短准证和 CP21 |
| 全球薪酬(Payroll) | 已有马来西亚公司 | 企业为雇主办准证;服务商处理 CP22、CP21、暂扣和最后工资 |
| 专业雇主(PEO) | 有公司但人事团队不足 | 企业为雇主;PEO 协助准证续签、缩短和离境清单 |
| 名义承包商(COR) | 与马来西亚独立顾问合作 | 不涉及 EP 担保;要防范被认定为雇佣 |
1. 名义雇主(EOR):在马来西亚没有公司,代为申请EP与家属准证
适合在马来西亚还没有公司、要雇用 1 到 15 名外籍员工的企业。由 Knit 的马来西亚实体作为雇主,在 ESD 申请 EP 和家属准证,到期前 3 个月提醒续签,员工离境时缩短准证并提交 CP21。
2. 全球薪酬(Payroll):已有马来西亚公司,处理CP表格与最后工资
适合已有马来西亚子公司的企业。处理 CP22、CP22A、CP21 的在线提交,按 LHDN 要求暂扣和支付最后工资,申报 EPF、SOCSO 和 PCB(月扣税),具体可参考马来西亚薪酬指南。
3. 专业雇主(PEO):人事团队不足,协助准证与离境手续
适合已有马来西亚公司、但当地 HR 较少的企业。建立外籍员工准证到期台账,协助续签材料、继任计划和缩短准证,避免因离境清关遗漏导致 ESD 账户受限。
4. 名义承包商(COR):与独立顾问合作,先确认不是雇佣关系
适合与马来西亚独立顾问合作的企业。独立顾问不由企业担保 EP;如果企业要求其按员工方式打卡、接受管理,可能被认定为雇佣关系。
九、关于万领钧 Knit People
万领钧 Knit People(以下简称"Knit")2015 年成立于加拿大,初始于全球薪酬(Payroll)业务,核心团队由专业会计师和薪酬合规专家组成,在加拿大、中国、菲律宾、欧洲设有 4 大运营中心,其中 Knit 中国专注为中国出海企业提供一站式薪酬服务。
Knit 持有政府认证 MSB 牌照,核心业务涵盖名义雇主(EOR)、专业雇主(PEO)、全球薪酬(Payroll)、名义承包商(COR),同时提供全球猎头、主体注册、税务合规、福利管理、工作签证等增值服务。通过"华语服务 + 区域运营中心 + 地区专家"的混合服务模式,解决语言、时差、文化三大难题。目前业务覆盖 172 个国家和地区,已帮助 4,000 余家企业拓展全球业务,服务员工 12,000 余名,年处理薪资超 40 亿元人民币。
十、总结:续签看门槛,离境先缩短准证再清税
马来西亚 EP 员工的全周期中,2025—2026 年变化最大的是两件事:一是 2026 年 6 月 1 日起续签按新门槛审核,II 类、III 类员工要核对基本工资和年限上限;二是 2025 年 11 月起员工永久离境前必须缩短准证,过期未处理的要在 30 天内办离境清关。税务上,CP21 要在离境前至少 30 天提交,并暂扣应付款项。建议按以下优先顺序处理:
| 优先级 | 事项 | 原因 |
|---|---|---|
| 1 | 建立 EP 和家属准证到期台账 | 到期前 3 个月起可续签,家属准证跟随 EP |
| 2 | 核对续签员工的基本工资和类别 | 6 月 1 日后按新门槛,可能降类或不符合条件 |
| 3 | 员工离职时,先判断报 CP21 还是 CP22A | 都要提前至少 30 天 |
| 4 | 离境前在 ESD Online 缩短准证 | 永久离境前的强制要求 |
| 5 | 清查已过期但未处理的准证 | 过期 30 天内须办离境清关,否则 ESD 账户受限 |
| 6 | 最后工资按 LHDN 要求暂扣和支付 | 未经许可提前支付,雇主可能承担员工税款 |
十一、马来西亚EP全周期常见问题
Q1:马来西亚EP持有人可以带家属吗?
可以。ESD 写明,月薪 5,000 令吉以上的 EP 持有人可以为配偶、18 岁以下子女、父母或配偶父母申请家属准证,期限跟随 EP;18 岁以上子女和父母也可申请长期社交访问准证。家属准证由公司通过 ESD 账户提交。
Q2:马来西亚EP什么时候可以续签?
可以在到期前 3 个月内申请。2026 年 6 月 1 日后审核的续签按新门槛:I 类月薪 20,000 令吉以上、II 类 10,000 至 19,999 令吉、III 类 5,000 至 9,999 令吉,按基本工资计算。续签不需要劳工局批准和 MYFutureJobs 广告。
Q3:员工离职回国,EP要取消吗?
要。ESD 2025 年 11 月起要求公司在外籍员工永久离境前,通过 ESD Online 申请缩短准证,获批后下载缩短准证单,员工离境时随身携带。准证过期仍未续签或缩短的,公司须在 30 天内办离境清关。
Q4:不办离境清关会怎样?
ESD 写明,公司没有在准证过期后 30 天内办理离境清关的,ESD Online 账户可能被限制,包括无法递交和支付新申请,直到办完为止。这会影响公司其他外籍员工的新申请和续签。
Q5:CP21是什么?什么时候提交?
CP21 是雇主向马来西亚内陆税收局申报员工离开马来西亚的表格。员工离境超过 3 个月的,雇主须在离境前至少 30 天通过 MyTax 的 e-SPC 提交,并在税局收到后 90 天内暂扣应付给员工的款项。
Q6:CP21和CP22A有什么区别?
CP21 用于员工离开马来西亚超过 3 个月;CP22A 用于私营部门员工离职但不离境。两者都须提前至少 30 天通过 MyTax 的 e-SPC 提交,提交后都要按规定暂扣应付款项。员工按月扣税且已扣缴的,一般不需要提交 CP22A。
十二、缩短准证与CP21:术语与定义
马来西亚缩短准证(Pass Shortening)的定义
马来西亚缩短准证是指雇主在外籍员工永久离开马来西亚、换雇主或换职位等情况下,通过移民局外籍人士服务署(ESD)的 ESD Online 申请提前终止其工作准证,即通常所说的"取消 EP"。根据 ESD 2025 年 11 月 14 日公告,员工永久离境前须办理缩短准证,获批后取得缩短准证单;准证过期仍未续签或缩短的,雇主须在 30 天内办理离境清关。
CP21表格的定义
CP21 是马来西亚雇主就员工离开马来西亚向内陆税收局(LHDN)提交的通知表格。根据 LHDN 的说明和《1967 年所得税法》第 83(3) 条,员工离开或打算离开马来西亚超过 3 个月的,雇主须在离境前至少 30 天通过 MyTax 的 e-SPC 提交 CP21,并在税局收到后 90 天内暂扣应付款项,未经许可不得支付。
参考来源
- 马来西亚移民局外籍人士服务署(ESD):Employment Pass (EP),https://esd.imi.gov.my/portal/expatriates/myxpats/key-services/employment-pass/ (访问日期:2026-11-12)
- ESD:Dependant Pass,https://esd.imi.gov.my/portal/expatriates/myxpats/key-services/employment-pass/dependant-pass/ (访问日期:2026-11-12)
- ESD:Revised Employment Pass Salary Policy Effective 1 June 2026(2026-01-15),https://esd.imi.gov.my/portal/latest-news/announcement/announcement-266-ep-salary-policy-2026/ (访问日期:2026-11-12)
- ESD:Mandatory Pass Shortening before Departure from Malaysia and Implementation of Exit Clearance for Expired EP and PVP Holders(2025-11-14),https://esd.imi.gov.my/portal/latest-news/announcement/announcement-262/ (访问日期:2026-11-12)
- ESD:FAQ – MYXpats;FAQ – Xpats Gateway,https://esd.imi.gov.my/portal/faq/myxpats/ 、https://esd.imi.gov.my/portal/faq/xpats-gateway/ (访问日期:2026-11-12)
- 马来西亚投资发展局(MIDA):FAQ Dasar Baharu Penggajian Ekspatriat(2026-02-12 更新),https://www.mida.gov.my/wp-content/uploads/2026/02/FAQ-DASAR-BAHARU-PENGGAJIAN-EKSPATRIAT_12022026.pdf (访问日期:2026-11-12)
- 马来西亚内政部(KDN):Soalan Lazim Dasar Baharu Penggajian Ekspatriat,https://www.moha.gov.my/utama/images/SOALAN%20LAZIM/DASAR%20BAHARU%20PENGGAJIAN%20EKSPATRIAT%20v2.pdf (访问日期:2026-11-12)
- 马来西亚内陆税收局(LHDN/HASiL):Notification of Cessation of Employment(2026-09-08 更新),https://www.hasil.gov.my/en/majikan/pemberitahuan-pemberhentian-kerja/ (访问日期:2026-11-12)
- LHDN:Termination of Service / Employment,https://www.hasil.gov.my/en/individu/penamatan-perkhidmatan/ (访问日期:2026-11-12)
- LHDN:Employers,https://www.hasil.gov.my/en/employers/ (访问日期:2026-11-12)
- 安永(EY):Malaysia transitional concessions for implementation of succession plan and revised salary requirements(2026-06),https://www.ey.com/content/dam/ey-unified-site/ey-com/en-gl/technical/tax-alerts/documents/malaysia-transitional-concessions-for-implementation-of-succession-plan-and-revised-salary-requirements-for-certain-employment-passes.pdf (访问日期:2026-11-12)
- Vialto Partners:Malaysia Immigration – Mandatory Pass Cancellation before Departure(2025-11-28),https://vialtopartners.com/regional-alerts/malaysia-immigration-mandatory-pass-cancellation-before-departure-and-implementation-of-exit-clearance-for-expired-immigration-passes (访问日期:2026-11-12)
更新记录
- 2026-11-12:首次发布。
免责声明:本文根据马来西亚移民局外籍人士服务署、内政部、投资发展局和内陆税收局的公开信息整理,仅供参考,不构成移民、劳动或税务意见。不同审批渠道(ESD、MDEC、MIDA 等)和沙巴、砂拉越的规定可能不同,薪资新政的执行细则仍在发布中,具体以主管机关的审批和最新规定为准,重大决策建议咨询马来西亚持牌移民代理和税务顾问。


