新加坡 2027 年 CPF 年长员工缴交率上调:55–65 岁员工薪资成本怎么算
- 2027 年 1 月 1 日起,55 岁以上至 60 岁总缴交率 35.5%(雇主 16.5%、员工 19%),60 岁以上至 65 岁 26%(雇主 13%、员工 13%); - 两档雇主费率各多 0.5 个百分点;员工分别多扣 1 和 0.5 个百分点; - 普通工资上限仍为每月 8,000 新元,每名员工雇主每月最多多缴 40 新元; - 政府发放 CPF 过渡补贴(CTO),相当于 2027 年雇主增幅的一半,无须申请; - 高龄就业补贴(SEC)延长至 2027 年底,60 岁及以上、月薪低于 4,000 新元的公民员工,雇主可获工资 2% 至 7% 的补贴
核心答案: 2027 年 1 月 1 日起,新加坡 55 岁以上至 60 岁员工的 CPF 总缴交率从 34% 提高到 35.5%(雇主 16.5%、员工 19%),60 岁以上至 65 岁从 25% 提高到 26%(雇主 13%、员工 13%),适用于公民和第三年起的永久居民。两档雇主费率各多 0.5 个百分点,按普通工资上限 8,000 新元计,每名员工雇主每月最多多缴 40 新元;政府在 2027 年按增幅的一半发放 CPF 过渡补贴(CTO)。
要点速览
- 新费率:55 岁以上至 60 岁 35.5%,60 岁以上至 65 岁 26%;55 岁及以下 37% 和 65 岁以上不变。
- 雇主成本:两档各多 0.5% 工资,扣除过渡补贴后,2027 年实际多 0.25%。
- 员工到手:55 岁以上至 60 岁多扣 1%,60 岁以上至 65 岁多扣 0.5%。
- 补贴:CTO 和 SEC 都延长至 2027 年底,自动发放,前提是按时缴纳 CPF。
- 适用对象:只适用于公民和永久居民;EP、S Pass 等外籍员工不缴 CPF。
新加坡 2027 年 CPF 年长员工规则速查(截至 2026 年 10 月 19 日)
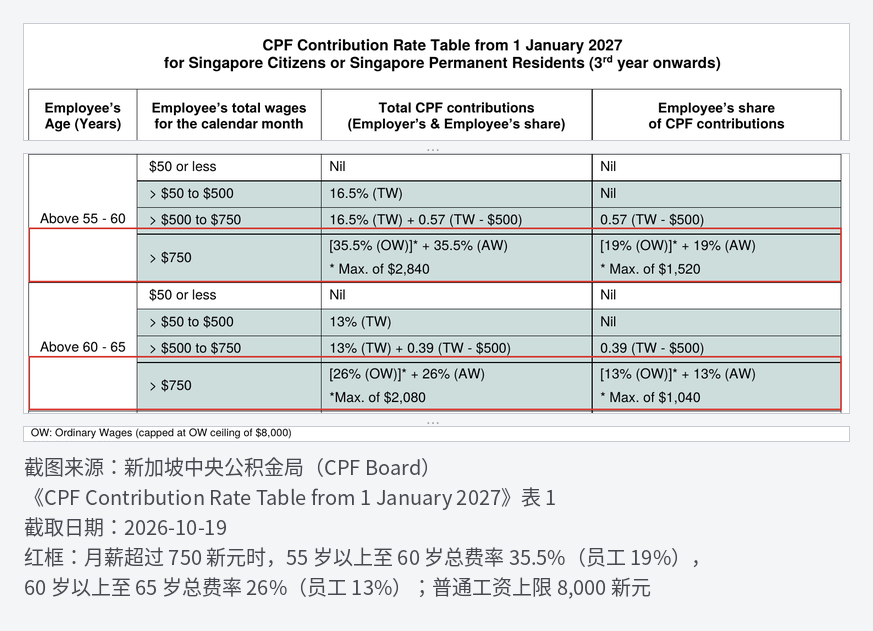
- 缴交率:2027 年 1 月 1 日起赚取的工资适用新费率,月薪超过 750 新元时,55 岁以上至 60 岁 35.5%,60 岁以上至 65 岁 26%。依据:新加坡中央公积金局。
- 工资上限:普通工资(OW)每月 8,000 新元,全年工资上限 102,000 新元。依据:CPF 2027 年缴交率表。
- CPF 过渡补贴(CTO):相当于 2027 年雇主增幅的一半,即两档均为工资的 0.25%,延长至 2027 年底。依据:新加坡税务局(IRAS)。
- 高龄就业补贴(SEC):60 岁及以上、月薪低于 4,000 新元的公民员工,雇主可获工资 2% 至 7% 的补贴,延长至 2027 年底。依据同第 3 条。
实际缴款以中央公积金局的计算器和四舍五入规则为准。
一、2027 年 CPF 年长员工费率是多少?
新加坡中央公积金(CPF)是公民和永久居民的强制储蓄计划,由雇主和员工按工资比例共同缴纳。为提高年长员工的退休储蓄,政府自 2022 年起逐年上调 55 岁以上至 65 岁员工的缴交率。
| 员工年龄 | 2026 年(雇主 / 员工 / 合计) | 2027 年(雇主 / 员工 / 合计) |
|---|---|---|
| 55 岁及以下 | 17% / 20% / 37% | 不变 |
| 55 岁以上至 60 岁 | 16% / 18% / 34% | 16.5% / 19% / 35.5% |
| 60 岁以上至 65 岁 | 12.5% / 12.5% / 25% | 13% / 13% / 26% |
| 65 岁以上至 70 岁 | 9% / 7.5% / 16.5% | 不变 |
| 70 岁以上 | 7.5% / 5% / 12.5% | 不变 |
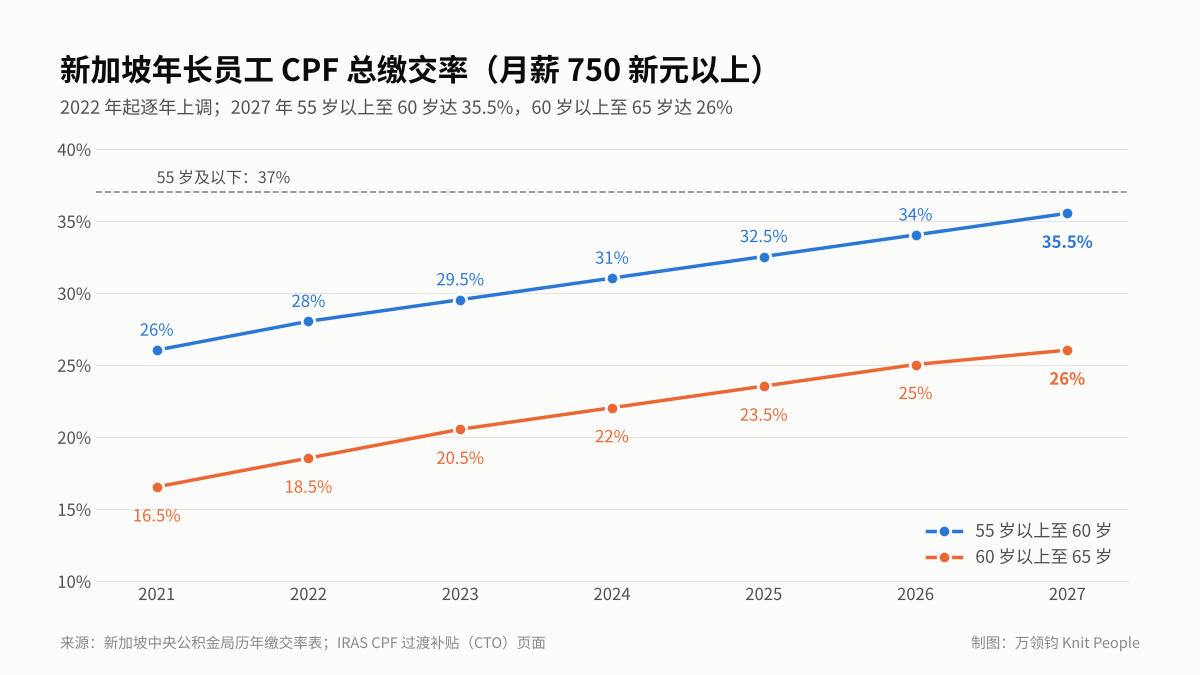
需要注意:
- 增加的部分进退休账户:2027 年多缴的部分全部存入员工的退休账户(RA),直到达到全额退休存款(FRS),之后存入普通账户
- 低薪员工:月薪超过 500 至 750 新元的年长员工,按分段费率同比例上调
- 永久居民前两年:阶梯费率不变
- 年龄切换时间:员工满 55、60、65、70 岁后,从下个月第一天起适用新年龄段费率
退休年龄和重新雇佣年龄已于 2026 年 7 月 1 日分别提高到 64 岁和 69 岁,详见《2026 新加坡用工合规:64岁延迟退休、重新雇佣与10周共同产假精算》。
二、每名员工的成本变化有多少?
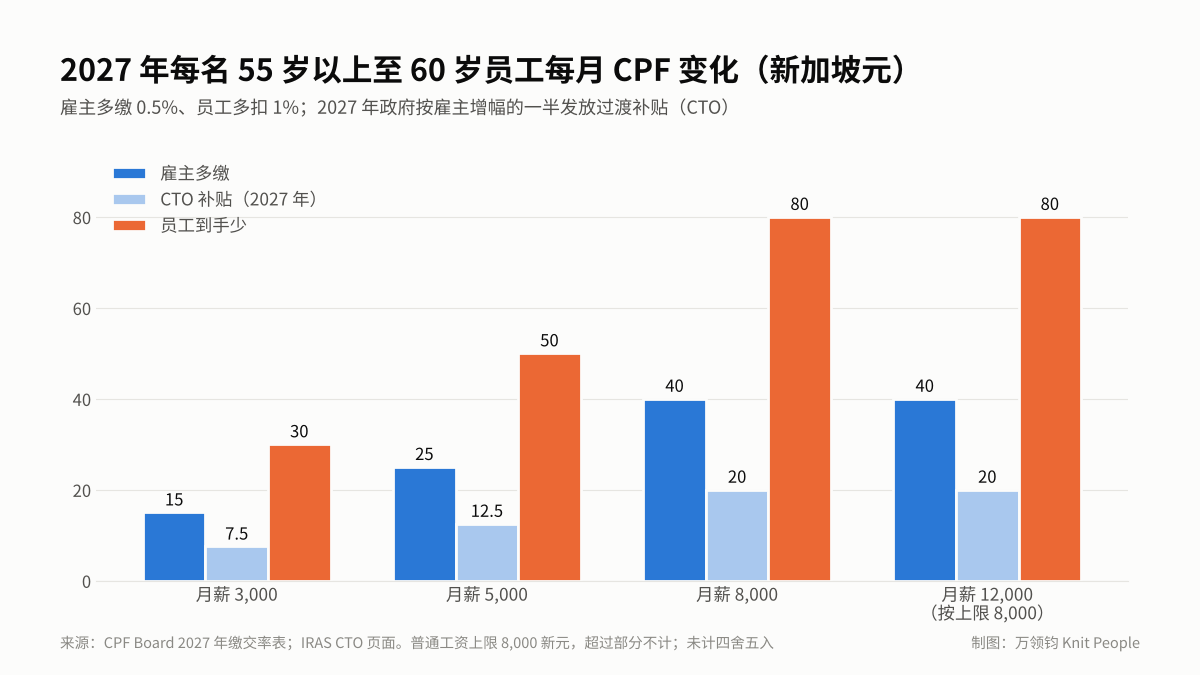
CPF 按普通工资计算,每月上限 8,000 新元。以 2027 年 1 月起的月薪为例:
| 月薪 | 55 岁以上至 60 岁:雇主多缴 / 员工多扣 | 60 岁以上至 65 岁:雇主多缴 / 员工多扣 | CTO 补贴(两档相同) |
|---|---|---|---|
| 3,000 | 15 / 30 | 15 / 15 | 7.5 |
| 5,000 | 25 / 50 | 25 / 25 | 12.5 |
| 8,000 及以上 | 40 / 80 | 40 / 40 | 20 |
从雇主角度看,2027 年的增幅不大:月薪 8,000 新元以上的员工,每人每年多缴约 480 新元,扣除过渡补贴后约 240 新元。员工到手收入的变化更明显:55 岁以上至 60 岁、月薪 8,000 新元以上的员工,每月到手少约 80 新元。
如果员工提出加薪弥补到手收入,企业可以把这部分作为薪酬沟通的一部分提前说明:多扣的部分存入员工本人的退休账户,不是税费。
三、政府补贴能抵消多少?
| 项目 | CPF 过渡补贴(CTO) | 高龄就业补贴(SEC) |
|---|---|---|
| 适用员工 | 55 岁以上至 70 岁的公民和永久居民(2027 年只针对 55 岁以上至 65 岁的增幅) | 60 岁及以上、月薪低于 4,000 新元的公民 |
| 金额 | 2027 年雇主增幅的一半:工资的 0.25%,按 CPF 工资上限计算 | 60–64 岁:2%;65–68 岁:4%;69 岁及以上:7%(月薪 3,000 新元以内;3,000 至 4,000 新元递减) |
| 期限 | 2027 年底 | 2027 年底 |
| 发放方式 | 无须申请,IRAS 自动计算;1–6 月工资对应的补贴 9 月发放,7–12 月的次年 3 月发放;须按时缴纳 CPF | |
需要注意:
- CTO 只抵 2027 年的增幅:此前各年的上调已经计入成本,不再补贴
- SEC 对低薪员工影响更大:例如月薪 3,000 新元的 62 岁公民员工,SEC 每月 60 新元,远高于 2027 年雇主多缴的 15 新元
- 永久居民不适用 SEC:SEC 只针对公民
- 企业主本人不适用:同时是股东和董事的人员,工资不计入补贴

四、团队测算示例
假设一家企业在新加坡有 8 名年长的公民员工:
| 员工 | 雇主 CPF(2026 年 / 2027 年,每月) | 雇主每年多缴 | 2027 年 CTO |
|---|---|---|---|
| 4 人,57 岁,月薪 6,000 | 3,840 / 3,960 | 1,440 | 720 |
| 2 人,61 岁,月薪 4,500 | 1,125 / 1,170 | 540 | 270 |
| 2 人,62 岁,月薪 3,000 | 750 / 780 | 360 | 180 |
| 合计 | 5,715 / 5,910 | 2,340 | 1,170 |
在这个示例中:
- 2027 年雇主 CPF 全年约 70,920 新元,比 2026 年多 2,340 新元,扣除 CTO 后实际多约 1,170 新元
- 两名月薪 3,000 新元的 62 岁员工,全年 SEC 约 1,440 新元,足以覆盖整个团队 2027 年的 CPF 净增幅
- 4 名 57 岁员工每人每月到手少 60 新元
示例只计普通工资。年终奖等额外工资也要按费率缴纳 CPF,受全年 102,000 新元工资上限限制。
五、发薪系统要改什么?
| 事项 | 要做什么 |
|---|---|
| 更新费率表 | 2027 年 1 月工资起使用新费率,包括 500 至 750 新元的分段公式 |
| 核对出生日期 | 员工满 55、60、65 岁后,从下个月第一天起切换费率 |
| 核对身份 | 区分公民、第一年和第二年永久居民、第三年起永久居民 |
| 额外工资 | 2027 年发放的奖金按全年工资上限计算 CPF,跨年奖金适用哪个费率按中央公积金局规则核对 |
| 按时缴款 | CPF 须在次月 14 日前缴纳,逾期会影响 CTO 和 SEC 资格 |
| 员工沟通 | 1 月工资单前告知年长员工到手收入变化 |
CPF 的完整计算方法和永久居民费率,可参考《新加坡中央公积金(CPF)新规解析与出海企业用工成本合规指南:OW上限上调、年长员工费率加码》。
六、不同阶段的新加坡用工方案怎么选?
| 企业阶段 | 建议方式 | 与 2027 年 CPF 变化相关的处理要点 |
|---|---|---|
| 未设立新加坡公司 | 名义雇主(EOR) | 由 EOR 的新加坡实体按新费率缴纳 CPF |
| 已设立公司,人数较少 | 全球薪酬(Payroll) | 外包算薪,年初统一更新费率,按时缴款以保留补贴资格 |
| 团队规模较大 | 专业雇主组织(PEO)/ 自建 HR | 建立年长员工名单,按年龄段测算成本和补贴 |
还没有设立新加坡公司的企业,可以通过万领钧 Knit 的名义雇主(EOR)服务雇佣本地员工;已有公司的,可使用全球薪酬(Payroll)服务处理算薪和 CPF 申报。
七、总结:如何做好 2027 年 CPF 预算?
2027 年 1 月 1 日起,新加坡 55 岁以上至 65 岁员工的 CPF 缴交率再次上调,雇主各多缴 0.5 个百分点,员工多扣 0.5 至 1 个百分点;政府在 2027 年按雇主增幅的一半发放过渡补贴,并继续发放高龄就业补贴。建议企业:
- 12 月前更新发薪系统费率,核对年长员工的出生日期和身份
- 按年龄段测算 2027 年 CPF 成本,把 CTO、SEC 作为单独的收入项
- 提前告知年长员工 1 月起到手收入的变化
八、关于万领钧 Knit People
万领钧 Knit People 2015 年成立于加拿大,起步于全球薪酬(Payroll)业务,在加拿大、中国、菲律宾、欧洲设有 4 大运营中心,持有政府认证的 MSB 牌照。核心业务包括名义雇主(EOR)、专业雇主(PEO)、全球薪酬(Payroll)和名义承包商(COR),并提供全球猎头、主体注册、税务合规、福利管理、工作签证等服务。Knit 采用"华语服务 + 区域运营中心 + 地区专家"的服务模式,业务覆盖 172 个国家和地区,已服务 4,000 多家企业、12,000 多名员工,每年处理薪资超过 40 亿元人民币。
九、常见问题
Q1:新加坡 2027 年 CPF 缴交率有什么变化?
2027 年 1 月 1 日起,55 岁以上至 60 岁员工的 CPF 总缴交率从 34% 提高到 35.5%(雇主 16.5%、员工 19%),60 岁以上至 65 岁从 25% 提高到 26%(雇主 13%、员工 13%);其他年龄段不变。
Q2:2027 年雇主每名年长员工多缴多少 CPF?
两档雇主费率各多 0.5 个百分点,按普通工资上限 8,000 新元计,每人每月最多多缴 40 新元、每年约 480 新元;扣除 CPF 过渡补贴后,2027 年实际多约 240 新元。
Q3:CPF 过渡补贴(CTO)怎么领?
无须申请。IRAS 按员工工资自动计算,2027 年为 55 岁以上至 65 岁员工工资的 0.25%;1–6 月工资对应的补贴 9 月发放,7–12 月的次年 3 月发放,前提是雇主按时缴纳 CPF。
Q4:高龄就业补贴(SEC)2027 年还有吗?
有,已延长至 2027 年底。雇主雇用 60 岁及以上、月薪低于 4,000 新元的公民员工,可获工资 2% 至 7% 的补贴,69 岁及以上最高;永久居民不适用。
Q5:外籍员工要缴 CPF 吗?
不需要。CPF 只适用于新加坡公民和永久居民,持 EP、S Pass 等工作准证的外籍员工不缴 CPF,2027 年的费率上调对其没有影响。
Q6:没有新加坡公司,怎样合规为本地员工缴纳 CPF?
可以通过名义雇主(EOR)雇佣,由 EOR 的新加坡实体签订劳动合同、按最新费率发薪并缴纳 CPF。如万领钧 Knit 可提供新加坡 EOR 服务。
十、参考来源
- 新加坡中央公积金局:CPF Contribution Changes from 1 January 2027(访问日期:2026-10-19)
- 新加坡中央公积金局:CPF Contribution Rate Table from 1 January 2027(PDF)(访问日期:2026-10-19)
- 新加坡税务局(IRAS):Senior Employment Credit, Enabling Employment Credit and CPF Transition Offset(访问日期:2026-10-19)
- 新加坡人力部:Partnering businesses and workers to thrive in a changed world(2026-03-03)(访问日期:2026-10-19)
- 新加坡中央公积金局:CPF changes announced in Budget 2026(访问日期:2026-10-19)
更新记录
- 2026-10-19:首次发布
免责声明:本文根据新加坡中央公积金局、新加坡税务局和新加坡人力部公开信息整理,仅供商业决策参考,不构成法律、税务或薪酬意见。示例金额未计四舍五入,实际缴款以中央公积金局计算器为准;补贴金额以 IRAS 通知为准。