法国外籍人员税制:入职补贴免税8年,家属可随行
- 入职前 5 年不是法国税务居民、从国外招聘或调派的员工可适用; - 入职补贴免缴个人所得税,可按扣除社保后净薪酬的 30% 估算; - 免税至入职后第 8 年的 12 月 31 日;境外工作部分可另免; - 上限二选一:免税总额 ≤ 总薪酬 50%,或境外部分 ≤ 应税薪酬 20%; - 只免个人所得税,不免社保; - 人才卡家属可直接申请 talent-famille 居留卡,配偶可在法国工作
核心答案: 法国外籍人员税制(impatrié,《税收总法典》第 155 B 条)是给从国外招聘或调派到法国企业的员工的个人所得税优惠:入职前 5 个日历年不是法国税务居民、入职后成为法国税务居民的员工,因来法工作而获得的补贴可免缴个人所得税,可按扣除社保后净薪酬的 30% 估算,免税至入职后第 8 年的 12 月 31 日。免税受两项限制:扣除免税部分后的应税工资不能低于同类岗位在法国的薪酬;免税总额不超过总薪酬的 50%(或境外工作部分不超过 20%)。该制度只免个人所得税,不免社保。员工持人才卡(原人才护照)的,配偶和未成年子女可直接申请 talent-famille 居留卡随行,不走家庭团聚程序;配偶持卡后可在法国受雇或自雇。
要点速览
- 谁能用:入职前 5 年不是法国税务居民。
- 免多少:入职补贴,可按 30% 估算。
- 免多久:至入职后第 8 年年底。
- 不免什么:社保照常缴纳。
- 家属:配偶可随行,持卡可工作。
法国外籍人员税制与人才卡家属关键规定速查(截至 2026 年 11 月 6 日)
- 适用条件:依据:法国税务局 BOFiP:BOI-RSA-GEO-40-10-10 外籍人员税制适用范围。
- 免税内容、期限和上限:依据:法国税务局 BOFiP:BOI-RSA-GEO-40-10-20 薪酬免税部分。
- 人才卡家属随行:依据:法国政府服务网:Carte de séjour pluriannuelle "talent-famille"。
一、法国外籍人员税制是什么?
法国个人所得税最高边际税率为 45%,从国外招来的员工税负较重。为吸引人才,法国《税收总法典》第 155 B 条规定了外籍人员税制(régime des impatriés):符合条件的员工,可以就以下两部分收入免缴个人所得税:
- 入职补贴(prime d'impatriation):因来法国工作而额外获得的补贴,现金或实物均可,如住房;
- 境外工作部分:在法国任职期间为法国企业到境外出差工作对应的薪酬。
此外,部分境外投资收益和证券转让收益也可享受减免。
"impatrié"直译为"入籍者、外派来法者",与国籍无关,法国人在国外工作 5 年以上后回国任职也可适用。
Knit 实务提示:该制度只涉及个人所得税。社保按法国一般规则缴纳;中法社会保障协定尚未生效,从国内派到法国的员工须在法国参加社保。
二、谁能适用?3 项条件
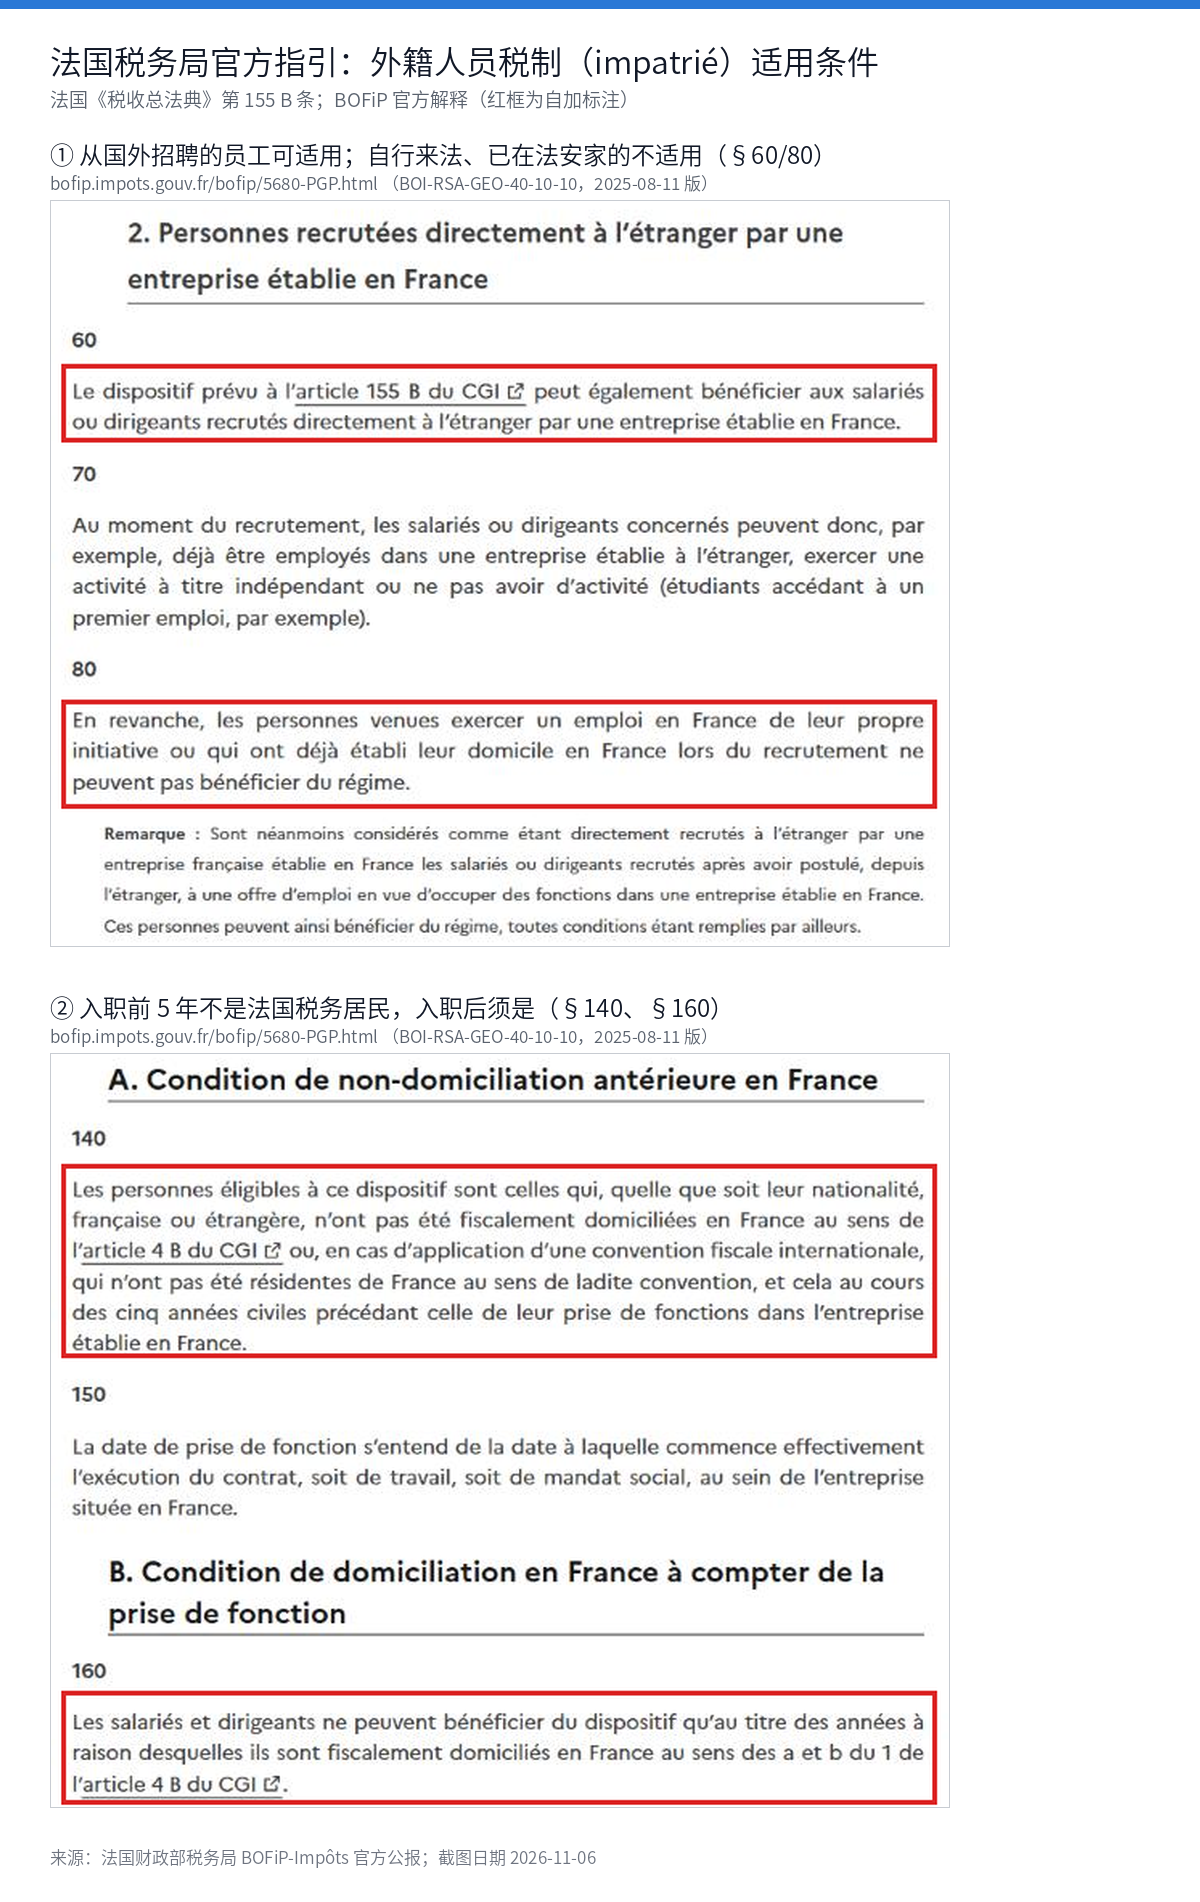
- 从国外来法国企业任职:两种情况都可以:
- 由境外企业派到法国关联企业,如中国母公司派到法国子公司;
- 法国企业直接从国外招聘,包括人在国外时应聘法国职位的。
- 入职前 5 个日历年不是法国税务居民:例如 2026 年入职,2021 至 2025 年均不能是法国税务居民。
- 入职后是法国税务居民:家庭或主要居住地在法国,且主要职业活动在法国。只在有关年度是法国税务居民的,才能享受。
适用对象包括员工和公司负责人(如 SAS 的总裁、总经理,SARL 的少数股东经理)。该制度无须事先向税务局申请批准,符合条件即可适用。
Knit 实务提示:短期出差、仍是中国税务居民的员工不适用本制度,其纳税义务按中法税收协定判断,可参考《2026 法国劳动税务合规:183天免税规则详解与跨国外派个税筹划》。
三、免什么、免多少:两种算法
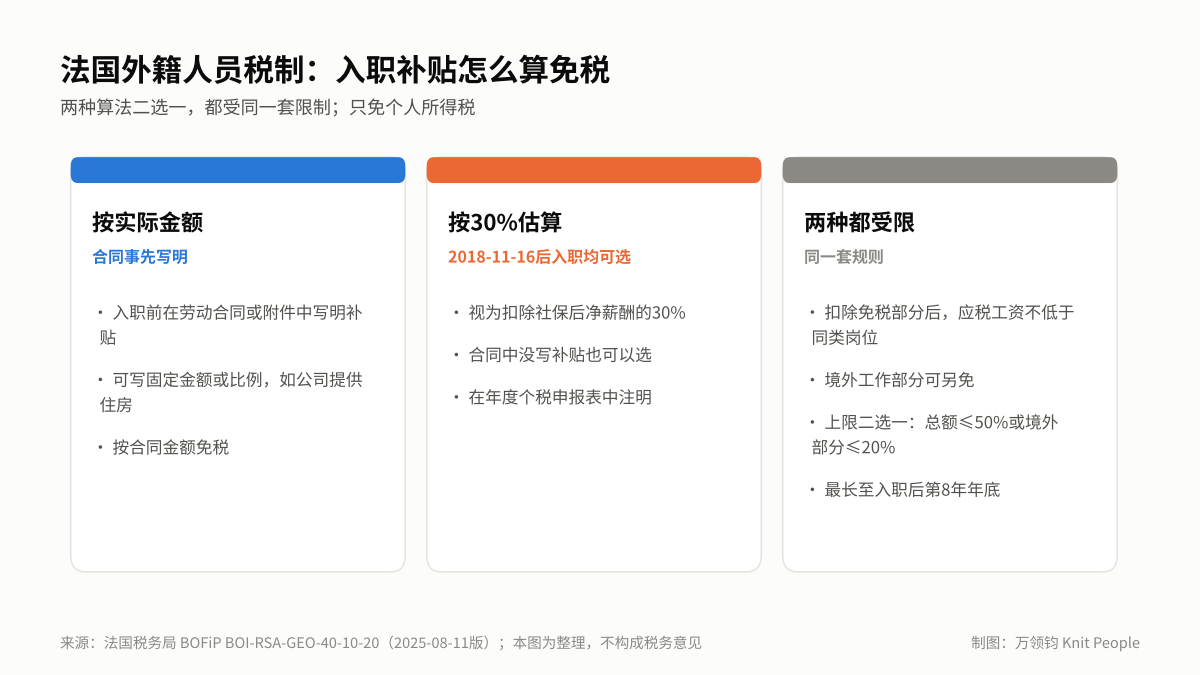
算法一:按实际金额
入职前在劳动合同或附件中写明补贴,可写固定金额,也可按客观标准确定,如公司提供住房、按固定工资的一定比例。按合同金额免税。
算法二:按 30% 估算
不论合同是否写明补贴,入职补贴视为扣除社保后净薪酬的 30%。2018 年 11 月 16 日起入职的,无论是法国企业直接招聘还是集团派遣,都可选择估算。计算基数包含合同约定的各项工资和奖金,不含员工持股、期权等收益。
两种算法都受同一项限制:扣除免税补贴后的应税工资,不能低于同类岗位在法国的薪酬(参照薪酬)。低于的部分要补回应税工资。参照薪酬可取同一企业或法国同类企业、经验相当员工的薪酬,员工须能证明,可由雇主出具证明。

四、免多久、上限多少:举例测算
期限:免税至入职后第 8 年的 12 月 31 日,期间须每年都是法国税务居民。例如 2026 年 3 月入职,最长可享受到 2034 年底。超过期限后,即使公司继续发放补贴,也按一般规则纳税。
上限:每年二选一:
- 入职补贴和境外工作部分合计免税额,不超过总薪酬的 50%;
- 或只限制境外工作部分,不超过应税薪酬(不含补贴)的 20%。
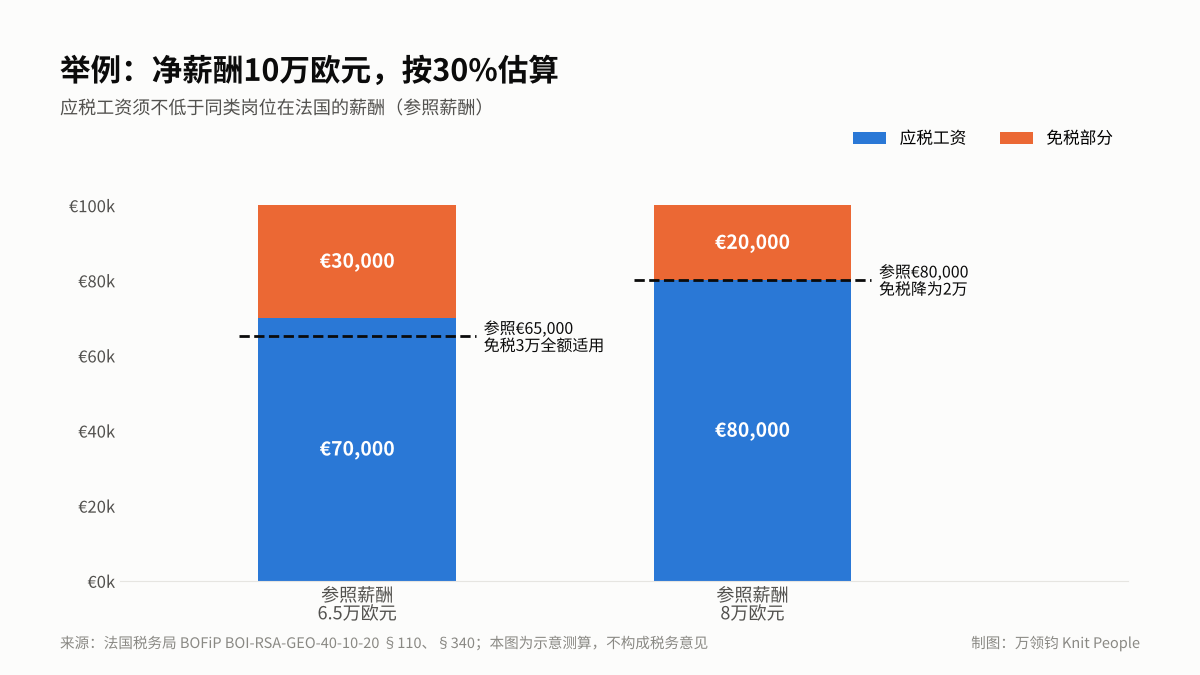
以扣除社保后净薪酬 10 万欧元、选择按 30% 估算为例:
- 同类岗位参照薪酬 6.5 万欧元:免税 3 万欧元,应税 7 万欧元,高于参照薪酬,全额适用;
- 同类岗位参照薪酬 8 万欧元:应税工资须不低于 8 万欧元,免税降为 2 万欧元。
Knit 实务提示:薪酬较低、或与本地同岗薪酬接近的员工,实际能免的部分可能很少。建议在发 offer 前先测算,再决定是按实际金额写进合同,还是由员工按 30% 估算申报。
五、企业和员工各要做什么?
企业(雇主)
- 合同:选择按实际金额的,须在入职前把补贴写进劳动合同或附件;
- 预扣和申报:免税的入职补贴不计入个税预扣基数。雇主在社保申报(DSN)中分开填报应税工资和免税金额,并告知员工;
- 参照薪酬证明:保留同类岗位薪酬资料,必要时为员工出具证明。
员工
- 在年度个人所得税申报表(2042 表)的"其他信息"栏中,注明选择按 30% 估算和所选的上限方式;
- 核对预填的应税工资,填写免税金额;
- 保留被国外招聘、入职前 5 年非法国税务居民的证明材料。
六、人才卡家属怎么随行?
1. 先确定员工办哪类人才卡
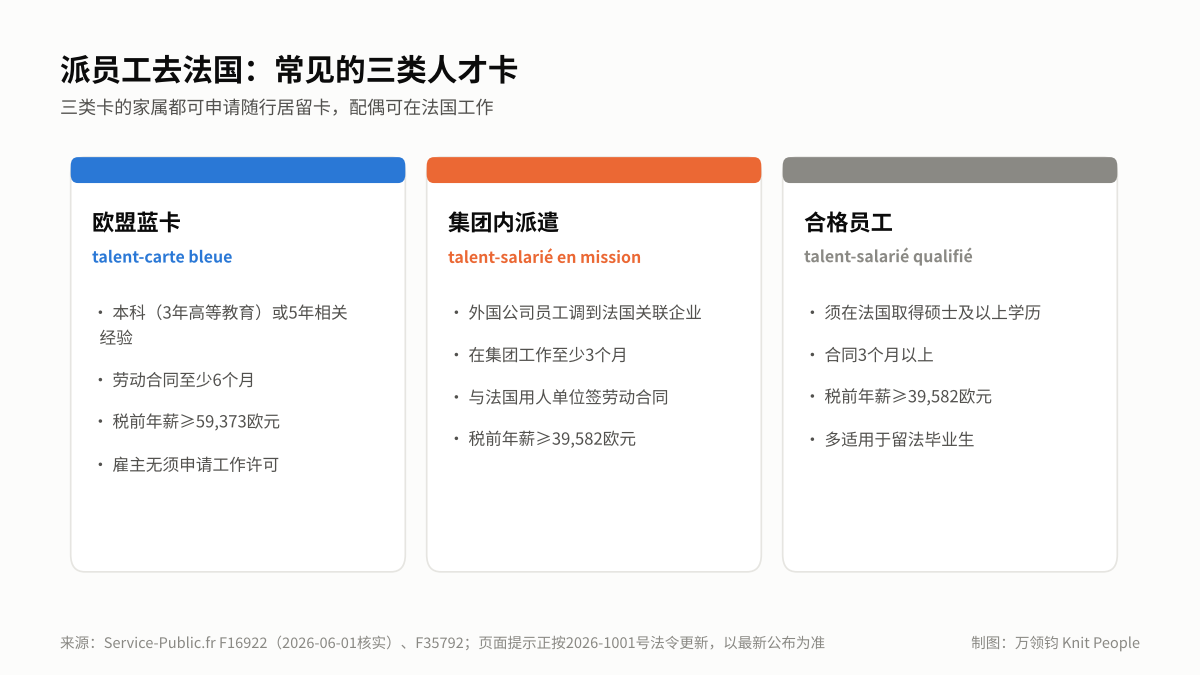
人才卡(carte talent,原人才护照)是多年期居留卡,最长 4 年。中国企业常用三类:
| 类型 | 主要条件 | 税前年薪 |
|---|---|---|
| 欧盟蓝卡 | 本科(3 年高等教育)或 5 年相关经验;合同至少 6 个月 | ≥59,373 欧元 |
| 集团内派遣 | 在集团工作至少 3 个月,调到法国关联企业,与法国用人单位签劳动合同 | ≥39,582 欧元 |
| 合格员工 | 须在法国取得硕士及以上学历;合同 3 个月以上 | ≥39,582 欧元 |
在法国停留不足 1 年的,办长期签证(mention talent)即可;1 年以上的,入境后在线申请人才卡。
2. 家属申请 talent-famille 居留卡
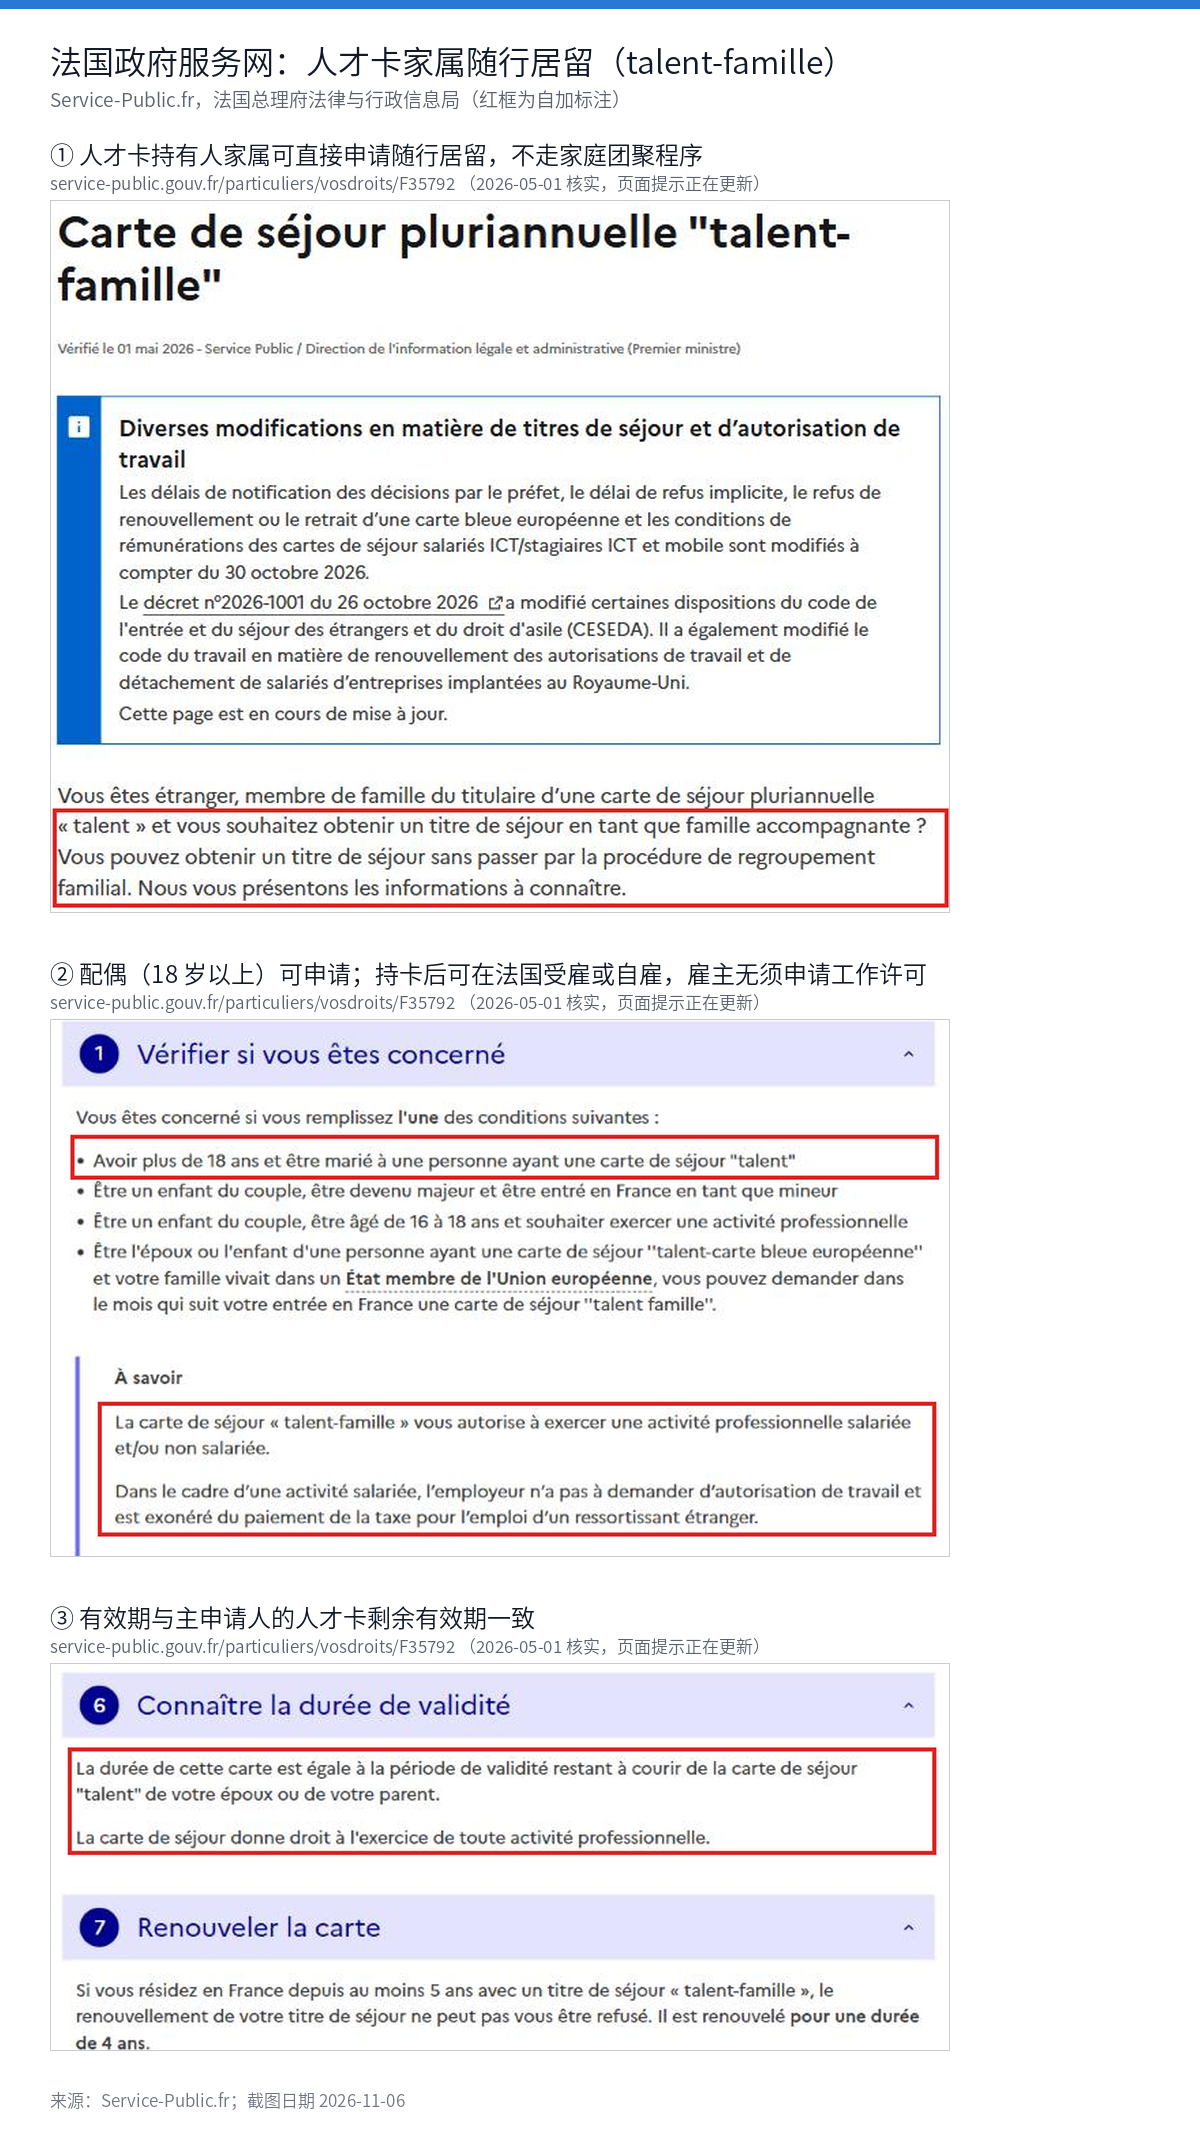
- 谁能申请:员工的配偶(18 岁以上);未成年时随行入境、现已成年的子女;16 至 18 岁、希望工作的子女;
- 不走家庭团聚:可直接申请随行居留,无须等待家庭团聚程序;
- 怎么申请:家属在国内向法国使领馆申请签证,入境后在线申请居留卡;已持长期签证在法国的,入境后 2 个月内在线申请;
- 费用:350 欧元(印花税 50 欧元 + 税费 300 欧元);
- 有效期:与员工人才卡的剩余有效期一致;
- 能否工作:可在法国受雇或自雇,雇主无须申请工作许可。
3. 家属与税务
法国个人所得税按家庭申报,配偶和子女计入家庭份额。外籍人员税制只适用于符合条件的员工本人;配偶在法国工作的收入按一般规则纳税。
Knit 实务提示:家属签证最好与员工同时规划。员工入职后再补办,家属可能要晚几个月才能入境。子女学费、住房等费用如何处理,建议在合同中约定,并请税务顾问确认能否计入免税的入职补贴。如需了解工签审批流程,可参考《2026 法国工作签证审批矩阵、人才护照豁免与 EOR 派驻指南》。
七、法国外籍人员税制与家属随行办理清单
| 步骤 | 怎么做 | 责任人 |
|---|---|---|
| 1. 核对条件 | 确认员工入职前 5 年不是法国税务居民,由国外招聘或集团派遣 | HR、税务 |
| 2. 测算薪酬 | 对照同类岗位参照薪酬,比较按实际金额和按 30% 估算 | 薪酬 |
| 3. 入职前签合同 | 按实际金额的,把补贴写进合同;约定学费、住房等费用承担 | HR、法务 |
| 4. 办人才卡 | 按员工情况选择欧盟蓝卡、集团内派遣或其他类别 | HR、移民顾问 |
| 5. 办家属居留 | 配偶和子女申请签证,入境后在线申请 talent-famille 居留卡 | 员工、HR |
| 6. 发薪与申报 | 免税部分不计入预扣基数,DSN 中分开填报 | 薪酬 |
| 7. 年度申报 | 员工在 2042 表注明估算和上限选择,记录 8 年到期日 | 员工、税务顾问 |
八、法国外籍人员税制的 6 个常见误区
| 误区 | 规定 |
|---|---|
| 只有持人才卡的外国人能用 | 与国籍和签证无关,看招聘方式和税务居民身份 |
| 工资的 30% 一定能免税 | 30% 是估算方式,还受参照薪酬和 50% 上限限制 |
| 社保也能少缴 | 只免个人所得税,社保照常缴纳 |
| 自己来法国找到工作也能用 | 自行来法或已在法国安家的不适用 |
| 家属要走家庭团聚,等很久 | 人才卡家属可直接申请随行居留卡 |
| 配偶随行后不能工作 | 持 talent-famille 卡可受雇或自雇 |
九、不同情况下的用工方式怎么选?
| 情况 | 建议方式 | 税制与签证要点 |
|---|---|---|
| 已设法国公司,从国内调派员工 | 法国公司雇佣,集团内派遣 | 可申请集团内派遣人才卡;可适用外籍人员税制 |
| 已设公司,从海外招聘专家 | 自建 HR + 当地税务顾问 | 人在国外时应聘可视为国外招聘;常用欧盟蓝卡 |
| 未设法国公司,需要雇佣员工 | 名义雇主(EOR) | 由 EOR 的法国主体雇佣;签证类别和税制适用须逐案确认 |
| 短期出差,仍是中国税务居民 | 按出差安排 | 不适用外籍人员税制,按税收协定判断纳税义务 |
还没有设立法国公司的企业,可以通过万领钧 Knit 的名义雇主(EOR)服务在法国雇佣员工。
十、总结:先定招聘方式和补贴写法,再办家属居留
法国外籍人员税制可以明显降低外派员工的个税,但条件和上限较多;人才卡家属可直接随行,配偶也能工作。建议:
- 先定招聘方式:确认员工由国外招聘或集团派遣,入职前 5 年不是法国税务居民
- 入职前定补贴写法:对照参照薪酬测算,决定按实际金额写进合同还是按 30% 估算
- 同步办家属居留:员工人才卡和家属 talent-famille 卡一起规划,学费、住房在合同中约定
十一、关于万领钧 Knit People
万领钧 Knit People 2015 年成立于加拿大,起步于全球薪酬(Payroll)业务,在加拿大、中国、菲律宾、欧洲设有 4 大运营中心,持有政府认证的 MSB 牌照。核心业务包括名义雇主(EOR)、专业雇主(PEO)、全球薪酬(Payroll)和名义承包商(COR),并提供全球猎头、主体注册、税务合规、福利管理、工作签证等服务。Knit 采用"华语服务 + 区域运营中心 + 地区专家"的服务模式,业务覆盖 172 个国家和地区,已服务 4,000 多家企业、12,000 多名员工,每年处理薪资超过 40 亿元人民币。
十二、常见问题
Q1:法国外籍人员税制适用于哪些员工?
从国外招聘到法国企业、或由境外企业派到法国关联企业的员工和公司负责人,入职前 5 个日历年不是法国税务居民,入职后成为法国税务居民。自行来法国找工作、或招聘时已在法国安家的不适用。与国籍无关。
Q2:法国外籍人员税制能免多少税?
因来法工作获得的入职补贴免缴个人所得税,可按合同写明的实际金额,也可按扣除社保后净薪酬的 30% 估算。扣除免税部分后的应税工资不能低于同类岗位在法国的薪酬;免税总额不超过总薪酬的 50%,或境外工作部分不超过 20%。
Q3:法国外籍人员税制能享受多久?
免税至入职后第 8 年的 12 月 31 日,期间须每年都是法国税务居民。超过期限后,入职补贴按一般规则纳税。
Q4:法国外籍人员税制能免社保吗?
不能。该制度只涉及个人所得税,社保按法国一般规则缴纳。中法社会保障协定尚未生效,从国内派到法国的员工须在法国参加社保。
Q5:人才卡持有人的家属怎么随行?
配偶(18 岁以上)可直接申请 talent-famille 居留卡,无须走家庭团聚程序;子女成年后,或 16 至 18 岁希望工作的,也可申请。家属在国内申请签证,入境后在线申请居留卡,费用 350 欧元,有效期与员工人才卡的剩余有效期一致。
Q6:人才卡持有人的配偶能在法国工作吗?
能。持 talent-famille 居留卡可在法国受雇或自雇,雇主无须申请工作许可,也无须缴纳雇佣外国人的税费。
十三、参考来源
- 法国税务局 BOFiP:BOI-RSA-GEO-40-10-10 外籍人员税制适用范围(2025-08-11 版)(访问日期:2026-11-06)
- 法国税务局 BOFiP:BOI-RSA-GEO-40-10-20 薪酬免税部分(2025-08-11 版)(访问日期:2026-11-06)
- 法国政府服务网:Carte de séjour pluriannuelle "talent-famille"(访问日期:2026-11-06)
- 法国政府服务网:Carte talent : carte de séjour pluriannuelle d'un étranger en France(访问日期:2026-11-06)
更新记录
- 2026-11-06:首次发布
免责声明:本文根据法国税务局 BOFiP 和法国政府服务网公开信息整理,仅供商业决策参考,不构成税务、法律或移民意见。具体员工能否适用、免税金额和签证类别,请以法国税务机关和移民部门的认定为准,并咨询法国执业税务顾问和移民律师。