外籍员工泰国个税:180天、境外收入汇入与中泰协定
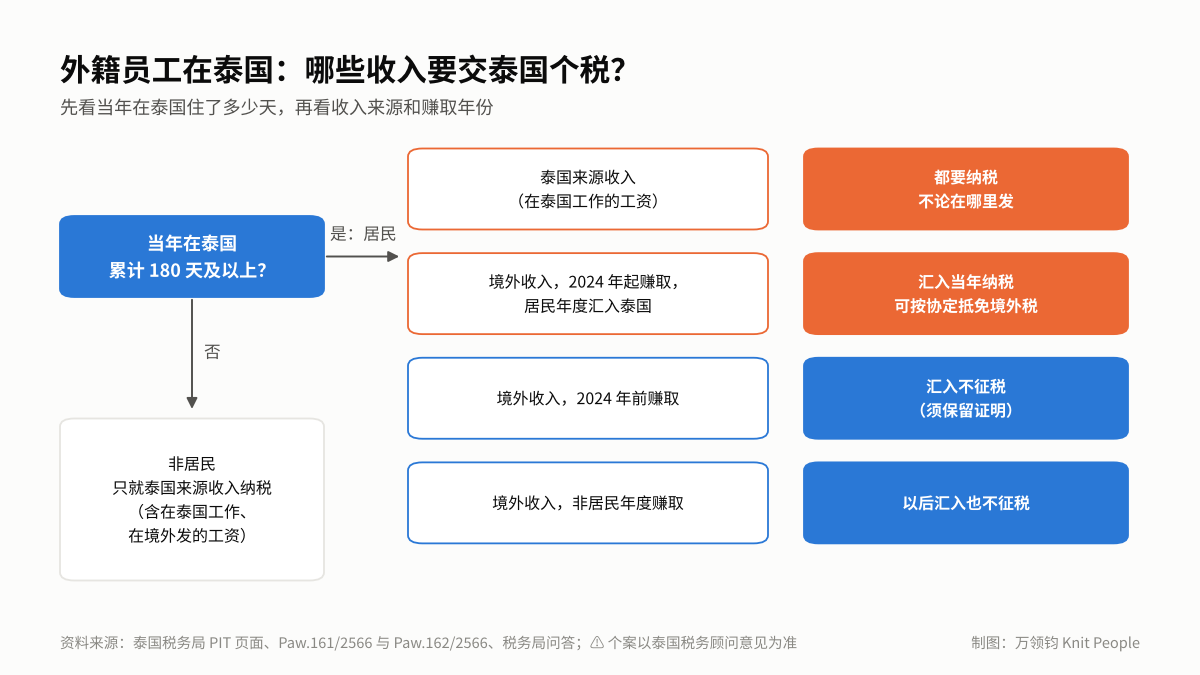
180 天定居民:一个日历年内在泰国累计住满 180 天,就是泰国税收居民,不论国籍;不满的是非居民。泰国税务局问答举例,179 天为非居民,184 天为居民。 在泰国工作的工资都要交税:不论居民还是非居民,在泰国工作取得的工资都属泰国来源收入,不论在泰国还是境外发放,都要在泰国纳税。 境外收入看汇入:居民把 2024 年 1 月 1 日及以后赚取的境外收入汇入泰国,要在汇入当年纳税;2024 年前赚取的、非居民年度赚取的,以后汇入也不征税。 中泰协定:第 15 条规定,在泰国工作的工资可以在泰国征税;只有同时满足"任何 12 个月不超过 183 天、非泰国雇主支付、不由泰国常设机构负担"三个条件,才只在中国纳税。境外已缴税款可以按协定抵免。 怎么算:工资收入先扣 50%(上限 10 万泰铢)费用和 6 万泰铢个人免税额,再按 0 至 35% 累进税率计税。年薪 165 万泰铢的外籍员工,泰国个税约 23.75 万泰铢。
外籍员工在泰国要交哪些个税? 一个日历年内在泰国累计住满 180 天的外籍员工是泰国税收居民,要就泰国来源收入和汇入泰国的境外收入纳税;不满 180 天的是非居民,只就泰国来源收入纳税。在泰国工作取得的工资,不论在泰国还是境外发放,都属于泰国来源收入。根据泰国税务局 Paw.161/2566 和 Paw.162/2566,居民把 2024 年及以后赚取的境外收入汇入泰国,要在汇入当年纳税,2024 年前赚取的不征税。中泰税收协定第 15 条规定,在泰国工作的工资可以在泰国征税,同时满足三个条件的才只在中国纳税;境外已缴税款可以在泰国按协定抵免。
👉 已有泰国公司?了解全球薪酬(Payroll)如何处理泰国工资代扣个税与年度申报
👉 在泰国还没有公司?了解名义雇主(EOR)如何为外籍员工合规发薪扣税
速查(官方入口)
- 泰国税务局:Personal Income Tax(英文)
- 泰国税务局:Paw.161/2566(境外收入汇入,泰文)
- 泰国税务局:Paw.162/2566(2024 年前收入不适用,泰文)
- 泰国税务局:PND 91 填报指南(2024 年度,英文)
- 国家税务总局:中国—泰国税收协定
本文内容来自泰国税务局(Revenue Department)英文网站、两份税务局令、税务局问答、2024 年度 PND 91 填报指南和 2025 年 11 月发布的境外收入抵免指南;中泰协定条文来自国家税务总局广东省税务局网站发布的协定中文本(访问日期 2026-11-12)。境外收入免税提议的进展参考了泰国当地律所和法律网站。第六节案例为示例,人物和金额为虚构。具体个案请咨询泰国持牌税务顾问和中国税务师。
一、外籍员工什么时候成为泰国税收居民?180天怎么算
1. 一个日历年内累计180天,不论国籍
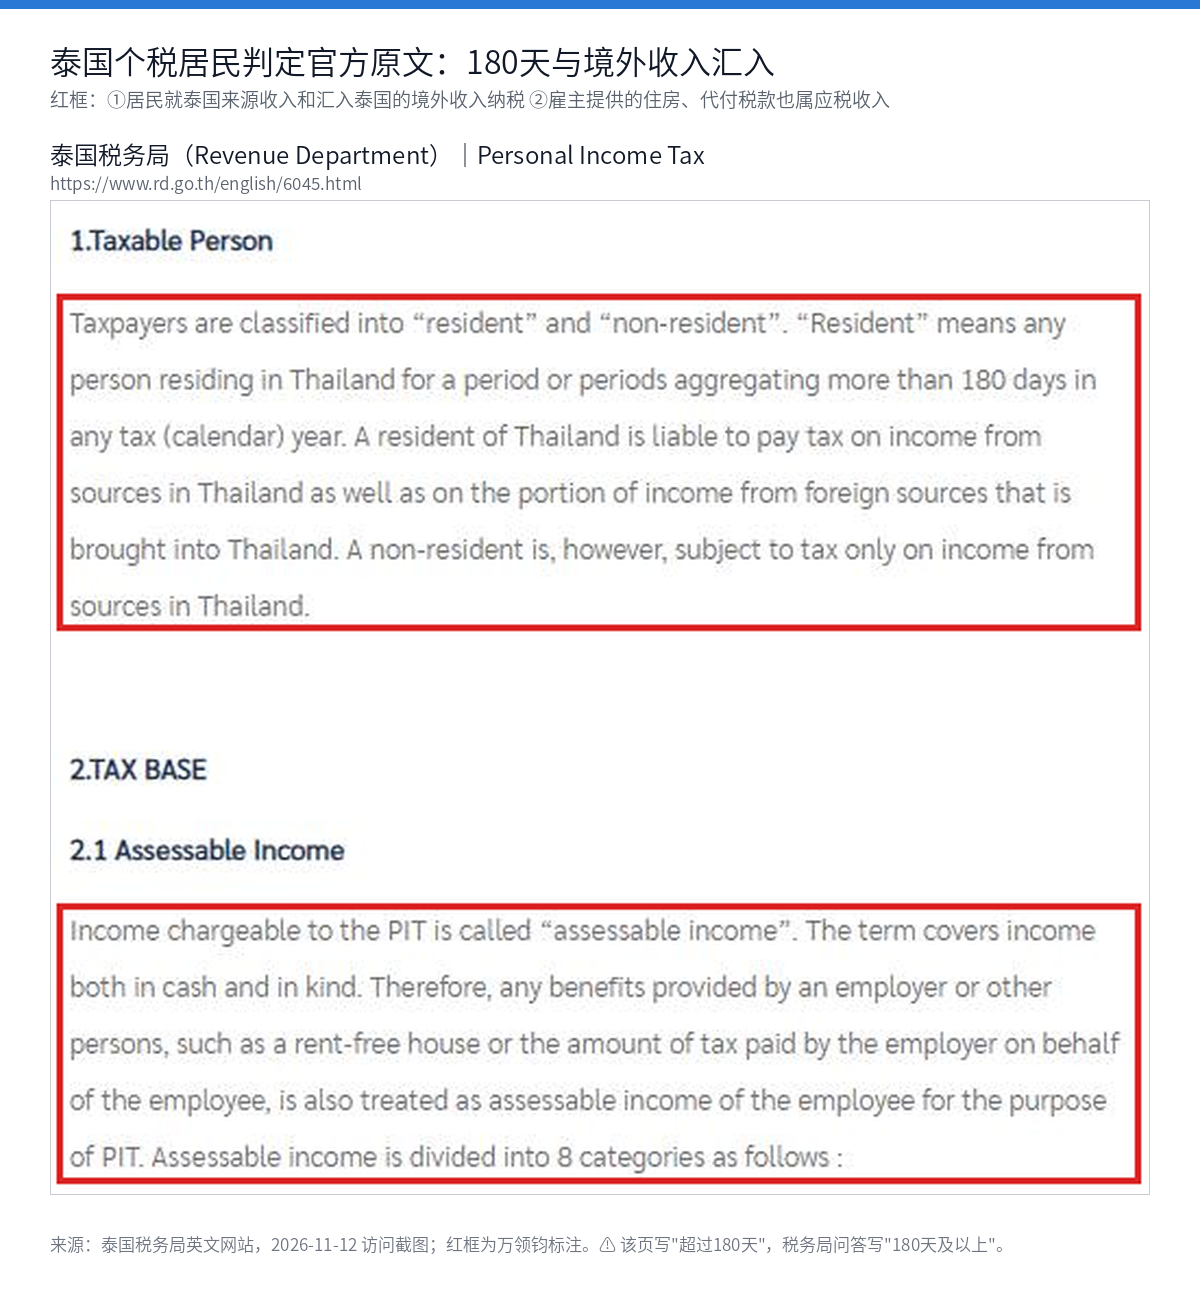
泰国税务局写明,在一个纳税年度(即日历年)内在泰国累计居住 180 天的人为税收居民,不论国籍;居民要就泰国来源收入和汇入泰国的境外收入纳税,非居民只就泰国来源收入纳税。税务局问答说明,天数可以连续也可以累计,并举例:一年在泰国 179 天的为非居民,184 天的为居民。税务局英文页面写的是"超过 180 天",税务局问答写的是"180 天及以上",恰好 180 天的情况建议按居民处理。
2. 按日历年算,每年重新计算
泰国的纳税年度是 1 月 1 日至 12 月 31 日,居民身份每年单独判断。外籍员工 7 月入境的,当年在泰国最多住 184 天左右,可能刚好跨过 180 天;第二年全年在泰国的,当然是居民。外派结束那一年,如果 6 月就离开泰国,当年可能只有 150 多天,就是非居民。HR 应按护照出入境记录逐年统计天数,而不是按合同期限估算。
3. 与中国"183天"不是一回事
中国税法的 183 天适用于在中国无住所的个人,中泰协定第 15 条的 183 天是"任何 12 个月"内的停留天数,而泰国国内法的 180 天是"日历年"内的累计天数。三个天数的计算期间和用途都不同:泰国 180 天决定是否为泰国居民,协定 183 天决定在泰国工作的工资能否只在中国纳税。中方外派员工在中国有住所的,不论在泰国住多久,仍是中国税收居民,见外派员工个税:居民判定与境外抵免。
二、哪些收入要交泰国个税?泰国来源与境外收入
1. 在泰国工作的工资:不论在哪发,都是泰国来源
泰国税务局的 PND 91 填报指南写明,在泰国从事的雇佣或经营取得的收入,不论在泰国境内还是境外支付,居民和非居民都要在泰国纳税。也就是说,外派员工在泰国工作,工资由国内母公司在中国发放,也属于泰国来源收入,要在泰国申报。这是很多"双边发薪"安排最容易出问题的地方。
2. 实物福利也要计税:住房、代付税款
泰国税务局写明,应税收入包括现金和实物,雇主提供的免租金住房、雇主替员工缴纳的税款,都属于员工的应税收入。中资企业常见的外派公寓、包税安排(企业承担员工个税),在泰国都要计入工资申报。包税的,企业代付的税款本身又要计税,需要按"税上税"测算。
3. 境外收入:只有居民汇入泰国的部分才征税
境外收入只对居民征税,而且只就汇入泰国的部分征税。按税务局问答,汇入包括转账到泰国银行账户,也包括携带现金入境;境外收入的本金不是收入,例如境外存款汇回时只就利息部分征税,境外投资只就实现的收益征税;汇率按汇入泰国当天的汇率计算。来自父母、子女、配偶的赡养和遗产,每年 2,000 万泰铢以内免税(具体范围请税务顾问确认)。
三、境外收入汇入泰国:2024年起的新规则
1. Paw.161/2566:2024年1月1日起,汇入当年纳税
泰国税务局 2023 年 9 月 15 日签发的 Paw.161/2566 规定,居民从境外工作、经营或财产取得的收入,在任何纳税年度汇入泰国的,都要计入汇入当年的应税收入;适用于 2024 年 1 月 1 日起汇入泰国的收入。此前的做法是,境外收入只有在赚取当年汇入才征税,次年再汇入就不征,新规则堵住了这个漏洞。
2. Paw.162/2566:2024年前赚取的收入不适用
税务局 2023 年 11 月 20 日签发的 Paw.162/2566 补充规定,上述规则不适用于 2024 年 1 月 1 日前产生的收入。PND 91 填报指南也写明,境外收入只有在 2024 年及以后赚取、并在当年或以后年度汇入时才征税。外籍员工 2023 年底前的境外存款,汇入泰国时不征税,但要能证明这笔钱是 2024 年前就有的,例如保留 2023 年 12 月 31 日的银行对账单。税务局问答还说明,非居民年度赚取的境外收入,以后汇入也不征税。
3. "同年或次年汇入免税":截至2026年10月仍未成为法律
2025 年起泰国政府讨论修改规则:境外收入在赚取当年或次年汇入泰国的免税。据泰国当地律所 2026 年 7 月的文章和法律网站 2026 年 10 月 19 日的核对,这项豁免尚未在皇家公报发布,不是现行法律。本文未查到皇家公报原文,企业和员工应按现行 Paw.161/2566 执行,新规发布后再调整。
四、中泰税收协定:工资在哪纳税、双重居民怎么判、税怎么抵
1. 第15条:三个条件同时满足,才只在中国纳税
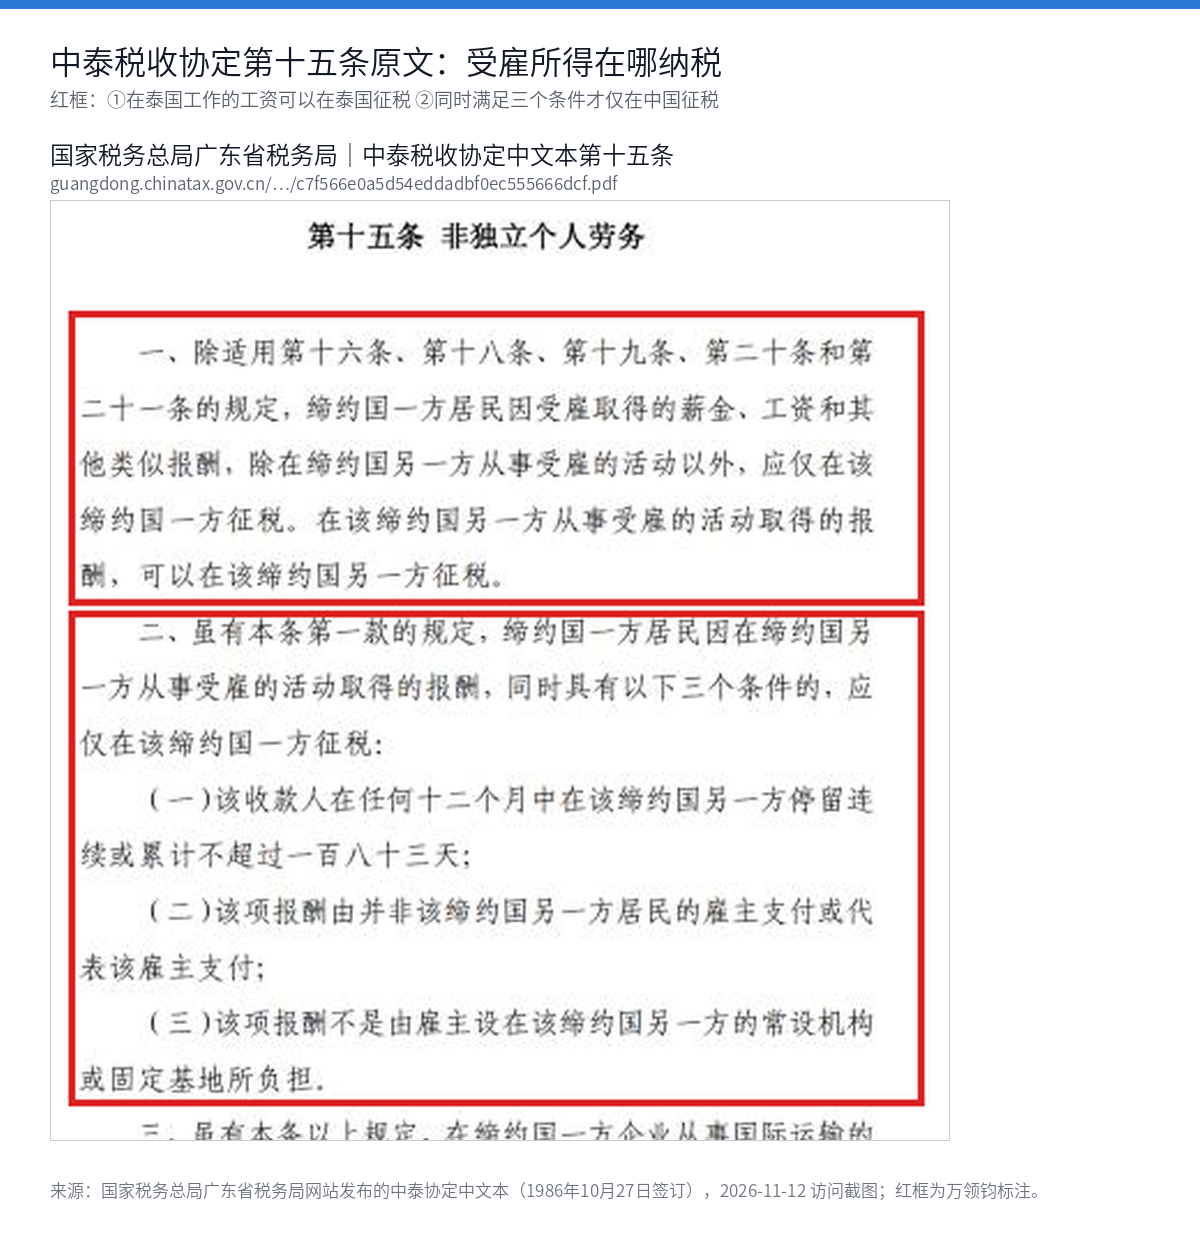
中泰协定 1986 年 10 月 27 日在曼谷签订。第 15 条规定,中国居民因受雇取得的工资,除在泰国从事受雇活动外,仅在中国征税;在泰国从事受雇活动取得的报酬,可以在泰国征税。但同时满足以下三个条件的,仅在中国征税:一是在任何 12 个月中在泰国停留连续或累计不超过 183 天;二是报酬由非泰国居民的雇主支付或代表其支付;三是报酬不由雇主设在泰国的常设机构或固定基地负担。
2. 实务判断:泰国子公司或EOR发薪的,在泰国纳税
由泰国子公司或 EOR 的泰国实体发薪的,第二个条件不满足,工资要在泰国纳税;由中国母公司发薪、但成本由泰国子公司承担的,往往被视为由泰国负担。只有短期出差、仍由国内公司发薪且不向泰国转嫁成本、任何 12 个月在泰国不超过 183 天的,才只在中国纳税。注意协定 183 天按"任何 12 个月"滚动计算,跨年出差也要合并。
3. 双重居民和抵免:第4条判定,第23条抵免
中方外派员工往往同时是中国居民(在中国有住所)和泰国居民(在泰国住满 180 天)。协定第 4 条按顺序判定为哪一国居民:永久性住所、重要利益中心、习惯性居处、国籍,仍不能确定的由两国协商。第 23 条规定两国都用抵免法:在泰国缴纳的税款可在中国税款中抵免,在中国缴纳的税款也可在泰国抵免,抵免额不超过本国就该项所得应缴的税款。泰国税务局 2025 年 11 月的境外收入抵免指南说明,抵免要分国家、分收入类别计算,超出限额的部分不能结转到下一年。
五、泰国个税怎么算:费用扣除、免税额与0至35%税率
1. 工资收入:先扣50%费用,上限10万泰铢
泰国 2024 年度 PND 91 填报指南写明,工资收入按 50% 扣除费用,上限 10 万泰铢;个人免税额为 6 万泰铢。此外还有配偶、子女、保险、公积金、社保缴费等扣除项目,本文案例只计费用扣除和个人免税额。泰国社保缴费规则见泰国社保(SSO)指南。
2. 税率:0至35%,8档累进
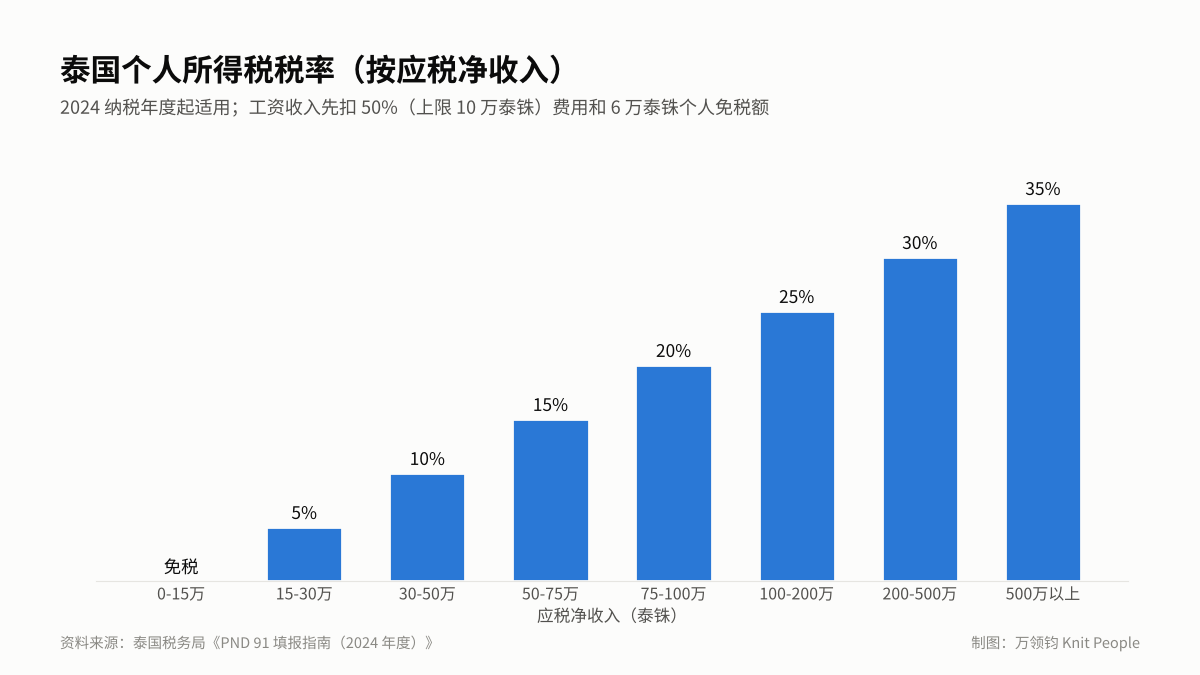
同一指南列出的税率为:应税净收入 15 万泰铢以下免税;15 万至 30 万为 5%;30 万至 50 万为 10%;50 万至 75 万为 15%;75 万至 100 万为 20%;100 万至 200 万为 25%;200 万至 500 万为 30%;500 万以上为 35%。泰国税务局英文 PIT 页面的税率表仍写"400 万以上 35%",是旧版本,应以 2024 年度填报指南为准。
3. 申报:次年3月31日前,网上申报可延至4月8日
只有工资收入的,填 PND 91;有其他收入的,填 PND 90。2024 年度的申报期为 2025 年 1 月 1 日至 3 月 31 日,网上申报延长 8 天至 4 月 8 日;逾期缴税每月加收 1.5%。居民年收入超过 12 万泰铢(夫妻合计 22 万泰铢)的须申报。境外收入抵免填在 PND 90 或 PND 91 上,并附境外收入明细表。
六、案例:外派泰国工程师一年要交多少泰国个税?
示例,人物和金额为虚构,用于说明计算方法,不构成税务意见。
1. 背景:2月入境,泰国实体发薪
工程师 D 是中国籍,在中国有住所,2027 年 2 月 1 日由国内母公司派到泰国,与 EOR 的泰国实体签劳动合同,月薪 15 万泰铢,2027 年在泰国工作 11 个月(2 月至 12 月),全年在泰国超过 300 天。另外,他 1 月在中国工作时由母公司发了一个月工资,折合 18 万泰铢,已在中国预扣个税,并于 2027 年 6 月汇到泰国的银行账户。他还在 2027 年 3 月把 2023 年的国内存款 50 万元人民币汇到泰国用于租房押金。
2. 计算:泰国工资23.75万,汇入的1月工资另计
第一步,只算泰国工资。 165 万泰铢,扣费用 10 万(50% 已超上限)、个人免税额 6 万,应税净收入 149 万泰铢。税额 = 15 万至 30 万部分 7,500 + 30 万至 50 万部分 20,000 + 50 万至 75 万部分 37,500 + 75 万至 100 万部分 50,000 + 100 万至 149 万部分 122,500 = 237,500 泰铢,平均税负约 14.4%。
第二步,加上汇入的 1 月工资。 1 月工资是 2027 年赚取的境外收入,D 是 2027 年泰国居民,6 月汇入,要计入 2027 年应税收入。总收入 183 万泰铢,费用扣除仍以 10 万为上限,应税净收入 167 万泰铢,税额 282,500 泰铢,比第一步多 45,000 泰铢。
第三步,按协定抵免。 按泰国税务局指南的公式,抵免限额 = 18 万 ÷ 183 万 × 282,500 ≈ 27,787 泰铢。如果 1 月工资在中国已缴税款折合 2 万泰铢,可全额抵免;如果超过 27,787 泰铢,超出部分不能抵,也不能结转。
第四步,2023 年存款。 50 万元人民币是 2024 年前赚取的,汇入泰国不征税,但 D 要保留 2023 年 12 月 31 日的银行对账单,证明资金来源。
| 项目 | 金额(泰铢) | 说明 |
|---|---|---|
| 泰国工资 | 1,650,000 | 泰国来源,不论在哪发 |
| 汇入的 1 月工资 | 180,000 | 2027 年赚取的境外收入,汇入当年征税 |
| 费用扣除 | 100,000 | 50%,上限 10 万 |
| 个人免税额 | 60,000 | — |
| 应税净收入 | 1,670,000 | — |
| 泰国个税(抵免前) | 282,500 | 第 25% 档 |
| 境外税收抵免限额 | 27,787 | 18 万 ÷ 183 万 × 282,500 |
| 2023 年存款汇入 | 0 | 2024 年前赚取,不征税 |
3. 结论:泰国税交在前,中国再按抵免补差
D 在泰国的个税主要来自泰国工资,约 23.75 万泰铢;1 月工资因为在 2027 年汇入,多了一笔需要抵免的税。中国侧,D 仍是中国居民,2027 年的泰国工资也要并入中国综合所得,在泰国已缴税款按中国的抵免限额抵免,详见外派员工个税:居民判定与境外抵免。如果 D 把 1 月工资留在中国、不汇入泰国,泰国就不征这部分税。
七、企业的义务:代扣、申报与常见误区
1. 泰国雇主按月代扣,员工年度申报
泰国税务局写明,工资的支付方要按月代扣个税(工资代扣税率为 5% 至 37% 的累进口径)并向税务局申报缴纳,代扣的税款在年度申报时抵免。由泰国子公司或 EOR 发薪的,代扣义务在泰国实体;工资由境外发放的,员工要自行申报,企业也应提醒员工按时申报,避免被认定为漏报。
2. 三个常见误区
| 误区 | 正确做法 | 依据 |
|---|---|---|
| 工资在中国发,就不用在泰国交税 | 在泰国工作的工资是泰国来源,不论在哪发都要交 | PND 91 填报指南 |
| 一年在泰国不满 183 天就不用交 | 泰国国内法看 180 天定居民身份;协定 183 天还要满足另两个条件 | 泰国税务局;中泰协定第 15 条 |
| 境外的钱第二年再汇进来就不征税 | 2024 年起赚取的境外收入,任何年度汇入都要在汇入当年征税 | Paw.161/2566 |
3. 双边发薪:两边都要申报
中资企业常见的"泰国发一部分、国内发一部分",在泰国要把国内发的部分(属于在泰国工作期间的报酬)一并申报;在中国,员工仍是居民的,泰国发的部分也要并入综合所得。企业应建立外派员工的工资台账,按月记录两边发放金额和在泰国的天数。
八、泰国用工与薪酬服务:EOR、Payroll、PEO、COR 怎么选
| 用工方式 | 适合情况 | 泰国个税由谁处理 |
|---|---|---|
| 名义雇主(EOR) | 在泰国还没有公司 | EOR 的泰国实体发薪并按月代扣申报 |
| 全球薪酬(Payroll) | 已有泰国公司 | 子公司为雇主,服务商计算代扣、申报,并汇总双边发薪 |
| 专业雇主(PEO) | 有公司但人事团队不足 | 子公司为雇主,PEO 协助外派政策和天数台账 |
| 名义承包商(COR) | 与泰国独立顾问合作 | 顾问自行申报,企业按服务费代扣 3% 预扣税 |
1. 名义雇主(EOR):在泰国没有公司,合规发薪扣税
适合在泰国还没有公司、要雇用外籍员工的企业。由 Knit 的泰国实体作为雇主发薪,按月代扣个税和社保,年底出具收入和扣缴证明,供员工在泰国申报、回国抵免。
2. 全球薪酬(Payroll):已有泰国公司,处理代扣与双边发薪
适合已有泰国子公司的企业。把泰国发放和国内发放的工资放在同一台账,按月计算泰国代扣税,年底为外派员工整理两边收入,减少漏报。
3. 专业雇主(PEO):人事团队不足,协助外派政策与天数台账
适合已有泰国公司但当地 HR 较少的企业。协助制定外派和包税政策,统计员工每年在泰国的天数,提醒 180 天和 183 天两个节点。
4. 名义承包商(COR):与独立顾问合作,先确认不是雇佣关系
适合与泰国独立顾问合作的企业。泰国税务局列出的服务费和专业费预扣税率为 3%;如果顾问按员工方式管理,可能被认定为雇佣关系,需要按工资代扣。
九、关于万领钧 Knit People
万领钧 Knit People(以下简称"Knit")2015 年成立于加拿大,初始于全球薪酬(Payroll)业务,核心团队由专业会计师和薪酬合规专家组成,在加拿大、中国、菲律宾、欧洲设有 4 大运营中心,其中 Knit 中国专注为中国出海企业提供一站式薪酬服务。
Knit 持有政府认证 MSB 牌照,核心业务涵盖名义雇主(EOR)、专业雇主(PEO)、全球薪酬(Payroll)、名义承包商(COR),同时提供全球猎头、主体注册、税务合规、福利管理、工作签证等增值服务。通过"华语服务 + 区域运营中心 + 地区专家"的混合服务模式,解决语言、时差、文化三大难题。目前业务覆盖 172 个国家和地区,已帮助 4,000 余家企业拓展全球业务,服务员工 12,000 余名,年处理薪资超 40 亿元人民币。
十、总结:先数天数,再分来源,最后用协定抵免
外籍员工在泰国的个税,先看当年在泰国住了多少天:满 180 天是居民,要就泰国来源收入和汇入的境外收入纳税;不满的是非居民,只就泰国来源收入纳税。在泰国工作的工资不论在哪发都要在泰国纳税;2024 年起赚取的境外收入在汇入当年征税。中泰协定第 15 条只在三个条件同时满足时免征泰国税,境外已缴税款按协定抵免。建议按以下顺序处理:
| 优先级 | 事项 | 原因 |
|---|---|---|
| 1 | 按出入境记录统计每人每年在泰国的天数 | 180 天决定居民身份,183 天决定协定免税 |
| 2 | 把在泰国工作期间国内发放的工资一并申报 | 属于泰国来源收入 |
| 3 | 员工汇入境外资金前,区分 2024 年前后的资金 | 2024 年前的不征税,要保留证明 |
| 4 | 住房、包税等福利计入工资 | 实物福利和代付税款都是应税收入 |
| 5 | 保存中国完税证明,用于泰国抵免 | 抵免要分国家、分类别计算,超限不结转 |
| 6 | 跟踪"同年或次年汇入免税"立法 | 截至 2026 年 10 月尚未成为法律 |
十一、外籍员工泰国个税常见问题
Q1:外籍员工在泰国住多少天要交泰国个税?
在泰国工作的工资,从第一天起就属于泰国来源收入,要在泰国纳税,与住多少天无关。住满 180 天影响的是居民身份:一个日历年内累计住满 180 天的为泰国居民,还要就汇入泰国的境外收入纳税。
Q2:工资由中国公司发,在泰国还要交税吗?
要。泰国税务局写明,在泰国从事雇佣活动取得的收入,不论在泰国境内还是境外支付,都要在泰国纳税。只有满足中泰协定第 15 条的三个条件,即任何 12 个月在泰国不超过 183 天、由非泰国雇主支付、不由泰国常设机构负担,才只在中国纳税。
Q3:把国内的存款汇到泰国要交税吗?
看钱是什么时候赚的。泰国居民把 2024 年 1 月 1 日及以后赚取的境外收入汇入泰国,要在汇入当年纳税;2024 年前赚取的、非居民年度赚取的,汇入不征税。存款本金不是收入,只有利息部分可能征税。
Q4:泰国个人所得税税率是多少?
按应税净收入分 8 档:15 万泰铢以下免税,15 万至 30 万 5%,30 万至 50 万 10%,50 万至 75 万 15%,75 万至 100 万 20%,100 万至 200 万 25%,200 万至 500 万 30%,500 万以上 35%。工资收入先扣 50%、上限 10 万泰铢的费用和 6 万泰铢个人免税额。
Q5:在中国交过的税,在泰国能抵免吗?
可以。泰国居民汇入泰国的境外收入,在来源国已缴的税款可以按税收协定在泰国抵免,抵免额不超过泰国就该项收入应缴的税款,要分国家、分收入类别计算,超出部分不能结转。
Q6:泰国境外收入"次年汇入免税"现在执行了吗?
没有。截至 2026 年 10 月,这项豁免尚未在泰国皇家公报发布,不是现行法律。现行规则仍是 Paw.161/2566:2024 年起赚取的境外收入,任何年度汇入泰国都要在汇入当年纳税。
十二、泰国税收居民与境外收入汇入:术语与定义
泰国税收居民的定义
泰国税收居民是指在一个纳税年度(日历年)内在泰国累计居住 180 天以上的个人,不论国籍。根据泰国税务局的规定,居民要就泰国来源收入和汇入泰国的境外收入缴纳个人所得税,非居民只就泰国来源收入纳税。居民身份每年单独判断,与中泰税收协定第 15 条"任何 12 个月不超过 183 天"的条件不是同一标准。
泰国境外收入汇入规则的定义
泰国境外收入汇入规则是指根据泰国税务局 Paw.161/2566 和 Paw.162/2566,泰国税收居民把 2024 年 1 月 1 日及以后赚取的境外收入汇入泰国时,要在汇入当年纳税的规则。2024 年前赚取的收入不适用;境外已缴税款可按税收协定抵免。汇入包括转账到泰国账户和携带现金入境,汇率按汇入当天计算。
参考来源
- 泰国税务局(Revenue Department):Personal Income Tax,https://www.rd.go.th/english/6045.html (访问日期:2026-11-12)
- 泰国税务局:Guide to Personal Income Tax Return 2024(PND 91),https://www.rd.go.th/fileadmin/download/english_form/2024/GUIDE_91_67_Complete.pdf (访问日期:2026-11-12)
- 泰国税务局:คำสั่งกรมสรรพากร ที่ ป.161/2566(Paw.161/2566),https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dn161A.pdf (访问日期:2026-11-12)
- 泰国税务局:คำสั่งกรมสรรพากร ที่ ป.162/2566(Paw.162/2566),https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dn162A.pdf (访问日期:2026-11-12)
- 泰国税务局:Paw.161/162 问答,https://www.rd.go.th/fileadmin/download/news/question_p161_162.pdf (访问日期:2026-11-12)
- 泰国税务局:境外收入税收抵免计算指南(2025 年 11 月),https://www.rd.go.th/fileadmin/user_upload/porphor/GuideTaxFromAbroad_TH.pdf (访问日期:2026-11-12)
- 国家税务总局:泰国税收条约页面,https://www.chinatax.gov.cn/chinatax/n810341/n810770/c1153176/content.html (访问日期:2026-11-12)
- 国家税务总局广东省税务局:中华人民共和国政府和泰王国政府关于对所得避免双重征税和防止偷漏税的协定(中文本),https://guangdong.chinatax.gov.cn/webapps1/gdsw/gzsw_zcq_zczy_tysc/202109/0b0fc1b2e2d44e1493b4c83632722e9f/files/c7f566e0a5d54eddadbf0ec555666dcf.pdf (访问日期:2026-11-12)
- 国家税务总局:财政部税务总局关于执行中泰两国政府对所得避免双重征税和防止偷漏税的协定若干条文解释的通知((86)财税协字第037号),https://fgk.chinatax.gov.cn/zcfgk/c100012/c5192994/content.html (访问日期:2026-11-12)
- Brerrabbit Legal:Thailand Foreign Income Remittance Tax in 2026(2026-07),https://brerrabbitlegal.co.th/insights/thailand-remittance-tax-exemption-2026-status/ (访问日期:2026-11-12)
- Thai Law Online:Thailand Foreign Income Tax 2026: What Actually Applies,https://www.thailawonline.com/thailand-foreign-income-tax-2026-what-actually-applies/ (访问日期:2026-11-12)
更新记录
- 2026-11-12:首次发布。
免责声明:本文根据泰国税务局公开信息、国家税务总局发布的中泰税收协定文本及当地专业机构的公开文章整理,仅供参考,不构成税务意见。居民身份判定、收入来源、境外收入汇入和协定适用都涉及个案判断,泰国境外收入免税提议尚未成为法律,具体以泰国和中国税务机关的最新规定为准,重大决策建议咨询泰国持牌税务顾问和中国税务师。