德国外籍员工合规指南:超6个月成税务居民,离境2周内注销
- 在德国有住所,或连续停留超过 6 个月,即成为德国税务居民; - 两国都认定为居民的,按中德税收协定第 4 条依次判断; - 在德国工作取得的工资,德国有征税权;同时满足 183 天等三个条件才免; - 员工持欧盟蓝卡、ICT 卡的,配偶团聚无须德语证明,持居留许可可工作 - 搬离住房且不在德国另住的,2 周内注销登记; - 工作类居留的劳动关系提前结束,雇主 4 周内通知外国人管理局; - 养老保险缴费不满 5 年的,离开参保满 24 个月后可申请退费
核心答案: 外籍员工在德国有住所(持有并使用住房),或连续停留超过 6 个月,即成为德国税务居民,负无限纳税义务。中德两国都认定为居民的,按中德税收协定第 4 条依次看永久性住所、重要利益中心、习惯性居处和国籍。在德国工作取得的工资,德国有征税权;只有同时满足在任何 12 个月内停留不超过 183 天、不由德国雇主支付、不由雇主在德国的常设机构负担三个条件,才在德国免税。员工持欧盟蓝卡或 ICT 卡的,配偶团聚无须德语证明,配偶持居留许可可在德国工作。离境时,员工须在搬出后 2 周内注销登记;工作类居留的劳动关系提前结束的,雇主须在 4 周内通知外国人管理局;养老保险缴费不满 5 年的,离开参保满 24 个月后可申请退费。
要点速览
- 税务居民:有住所或停留超 6 个月。
- 双重居民:按中德协定第 4 条判断。
- 家属:持蓝卡的,配偶免德语,可工作。
- 离境:搬出后 2 周内注销登记。
- 雇主:劳动关系提前结束,4 周内通知。
德国外籍员工关键规定速查(截至 2026 年 11 月 9 日)
- 税务居民判定:依据:德国《税收通则》第 9 条(惯常居所)。
- 家属团聚:依据:德国《居留法》第 30 条(配偶团聚)。
- 离境注销:依据:德国《联邦登记法》第 17 条(登记与注销)。
一、外籍员工在德国:四件事一张图
中国员工派驻或受聘到德国工作,从入境到离开,通常要处理四件事:
- 税务居民身份:决定是全球所得在德国纳税,还是只就德国来源所得纳税;
- 工资在哪纳税:中德两国的征税权按税收协定划分;
- 家属团聚:配偶和子女的居留许可和工作权;
- 离职离境:注销登记、通知外国人管理局、离境年度个税、养老保险退费。
签证类型(欧盟蓝卡、ICT 卡等)的申请条件,可参考《德国工作签证 (Work Visa) 申办指南:欧盟蓝卡、ICT 外派、机会卡穿透与中企用工合规实操》。
二、什么情况下成为德国税务居民?

图 1:德国《税收通则》第 8、9 条和《所得税法》第 1 条截图(红框为自加标注)
德国《所得税法》第 1 条规定,在德国有住所或惯常居所的个人,负无限纳税义务,即通常说的德国税务居民:
- 住所:在德国持有住房,且从情况看会保留并使用。例如员工在德国租房长期居住,从入住起就可能有住所,不必等满 6 个月;
- 惯常居所:在德国连续停留超过 6 个月的,从第一天起视为有惯常居所。短暂离开不打断计算。
不是德国税务居民、但有德国来源所得的,负有限纳税义务,只就德国来源所得纳税。

Knit 实务提示:德国税务居民身份不以签证类型或国籍判断。员工在德国租了长期住房、家属随行的,即使停留时间不长,也可能被认定为有住所。建议员工保留租房合同、出入境记录等资料。
三、两国都认定为居民怎么办?
员工可能同时是中国税务居民(如在中国有住所)和德国税务居民。这时按中德税收协定第 4 条依次判断,只认定为一方居民:
- 永久性住所:只在一国有永久性住所的,为该国居民;
- 重要利益中心:两国都有的,看个人和经济关系更密切的一方;
- 习惯性居处:无法确定重要利益中心的,看在哪国有习惯性居处;
- 国籍:两国都有或都没有习惯性居处的,看是哪国国民;
- 协商:仍无法确定的,由两国税务主管当局协商。
全家长期派驻德国的员工,通常会被认定为德国居民;家庭和住房仍在中国、只是阶段性在德工作的,需逐项判断。
四、在德国工作,工资在哪纳税?
中德税收协定第 15 条规定:中国居民在德国从事受雇活动取得的工资,德国有征税权。同时满足以下三个条件的,才在德国免税:
- 在有关纳税年度开始或结束的任何 12 个月内,在德国停留连续或累计不超过 183 天;
- 工资不由德国居民雇主支付或代表其支付;
- 工资不由雇主在德国的常设机构负担。
新协定 2016 年 4 月 6 日生效,2017 年 1 月 1 日起执行。183 天按"任何 12 个月"计算,不是按自然年。
避免双重征税:员工为中国居民的,在德国缴纳的税款可在中国抵免,不超过按中国法计算的应纳税额;员工为德国居民的,可在中国征税的中国来源工资,在德国一般免税,但计算税率时会合并考虑。
常设机构和 183 天的具体判断,可参考《2026 中德 DTA 协定下的常设机构(PE)穿透预警与外派税务统筹指南》。
五、家属团聚:配偶和子女的条件

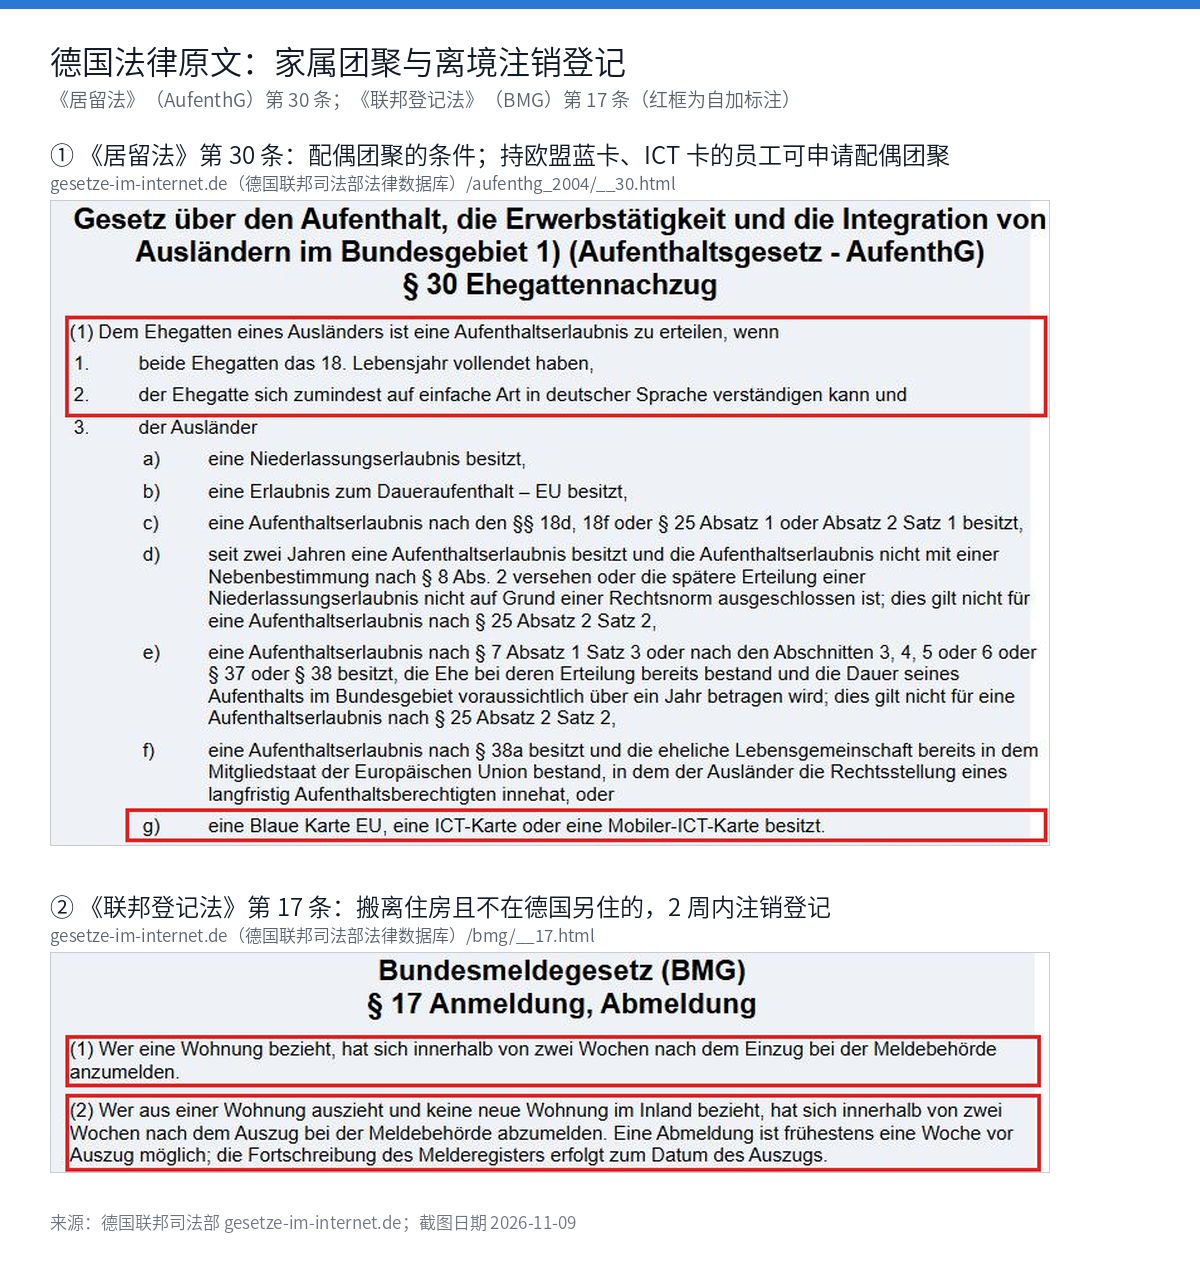
配偶(《居留法》第 30 条):
- 双方年满 18 岁;
- 配偶一般须能用简单德语交流;员工持欧盟蓝卡、ICT 卡,或持专业人员等居留许可的,配偶免德语要求;
- 员工本人须持相应居留许可,持欧盟蓝卡、ICT 卡的可申请。
未成年子女(第 32 条):未婚、未满 18 岁,父母持欧盟蓝卡、ICT 卡、居留许可等。16 岁以上、不随父母一起来德的,一般须掌握德语,但父母持欧盟蓝卡等的可免。
共同条件(第 29 条等):有足够住房、能保障生活费用、有医疗保险。
工作权(第 4a 条):持居留许可的外国人可以在德国工作,法律另有禁止或限制的除外。配偶团聚居留许可的工作权以许可上的说明为准。
Knit 实务提示:家属签证一般须在中国向德国使领馆申请。雇主可提供劳动合同、薪资证明和住房资料,协助员工证明住房和生活费用条件。
六、离职离境:员工和雇主各要做什么?
员工
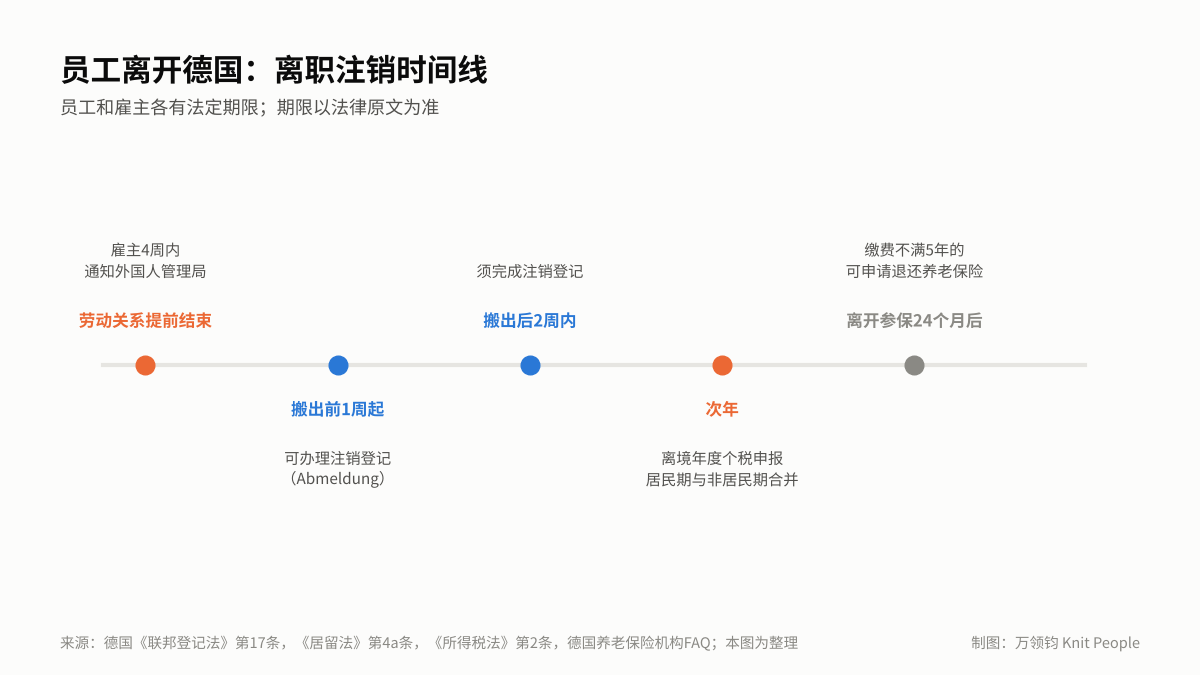
- 注销登记:搬离住房且不在德国另住的,须在搬出后 2 周内向登记机关注销(Abmeldung),最早可在搬出前 1 周办理。注销登记证明可作为已离开德国的材料;
- 离境年度个税:德国个税按自然年计算。同一年度既有居民期又有非居民期的,非居民期的德国来源所得并入居民期一起计税,通常须在次年申报;
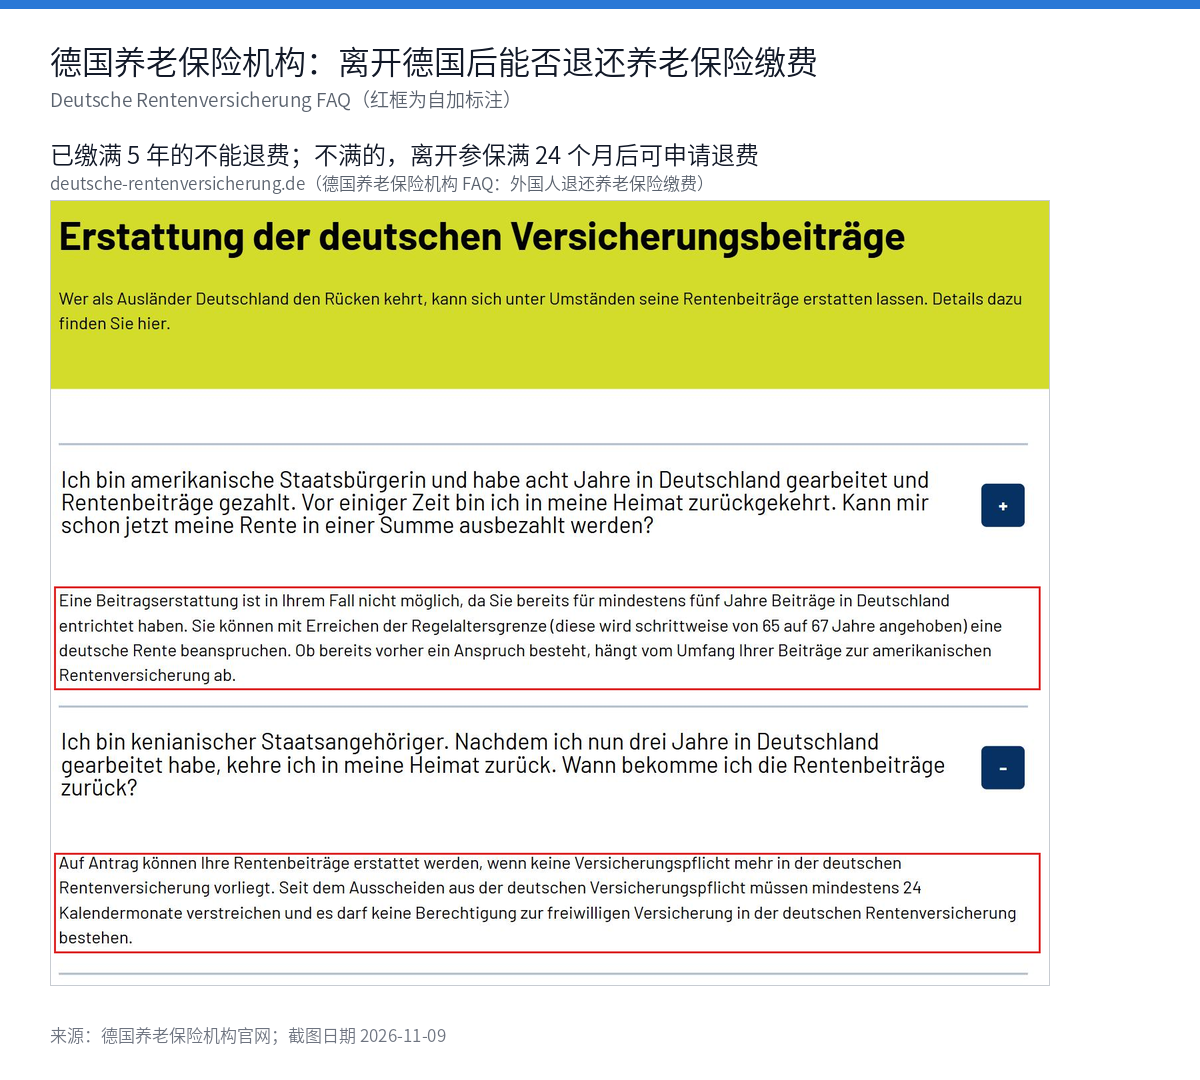
- 养老保险退费:外国人离开德国后,不再在德国参保满 24 个月、且无权在德国自愿参保的,可申请退还养老保险缴费;已缴满 5 年的不能退费,到退休年龄领取德国养老金。
雇主
- 通知外国人管理局:员工持工作类居留许可、劳动关系提前结束的,雇主须在知悉后 4 周内通知外国人管理局;
- 最后一次发薪:结清工资、未休年假等,出具年度工资税证明;
- 保存资料:雇佣期间须保存员工居留许可复印件。
Knit 实务提示:按中德社会保险协定派到德国、在中国参保的员工,可免缴德国养老保险和失业保险,就不涉及养老金退费。参保证明的申请可参考《企业出海外派员工社保互免实操:德、法、荷兰、西班牙等国的参保证明怎么申请、免缴多久?》。

七、德国外籍员工全流程清单
| 阶段 | 怎么做 | 责任人 |
|---|---|---|
| 1. 入境登记 | 入住后 2 周内登记住址,取得税号,接入工资税扣缴 | 员工、HR |
| 2. 判定居民身份 | 核对住所、停留时间;两国都认定为居民的,按协定第 4 条判断 | 税务顾问 |
| 3. 确定纳税地 | 核对 183 天、支付主体、常设机构三个条件 | 财务、税务顾问 |
| 4. 家属团聚 | 准备住房、薪资、医疗保险证明,家属向使领馆申请签证 | 员工、HR |
| 5. 离职通知 | 工作类居留的劳动关系提前结束,4 周内通知外国人管理局 | HR |
| 6. 注销登记 | 搬出前 1 周至搬出后 2 周内注销,保留注销证明 | 员工 |
| 7. 结清税款 | 最后一次发薪、出具工资税证明,次年办理离境年度个税申报 | 薪酬、员工 |
八、德国外籍员工税务与居留的 6 个常见误区
| 误区 | 规定 |
|---|---|
| 在德国不满 183 天就不是税务居民 | 有住所即可成为居民;183 天是协定免税条件 |
| 在中国交了个税,德国就不收 | 在德国工作的工资,德国有征税权 |
| 由中国公司发工资就能免德国税 | 还须不超 183 天且不由德国常设机构负担 |
| 配偶来德必须先考德语 | 员工持欧盟蓝卡、ICT 卡等的,配偶免德语 |
| 配偶随迁后不能工作 | 持居留许可可以工作,以许可说明为准 |
| 回国后养老保险都能退 | 已缴满 5 年的不能退,到龄领养老金 |
九、不同情况下的用工方式怎么选?
| 情况 | 建议方式 | 要点 |
|---|---|---|
| 短期出差,任何 12 个月内不超过 183 天 | 中国公司派出,按出差安排 | 核对协定三个条件,避免构成常设机构 |
| 已设德国公司,长期派驻员工 | 德国公司雇佣或 ICT 调派 | 通常成为德国税务居民,在德国扣缴工资税 |
| 未设德国公司,需要长期雇佣员工 | 名义雇主(EOR) | 由 EOR 在德国雇佣、扣缴工资税和社保 |
| 员工离职回国 | 原雇佣方办理离职 | 4 周内通知外国人管理局,员工 2 周内注销登记 |
根据企业在德国是否设立公司、员工身份不同,万领钧 Knit 提供以下服务:
名义雇主(EOR)
未设德国公司的,由 Knit 在德国的雇佣主体作为法定雇主,签订劳动合同,扣缴工资税和社保,协助准备工作签证材料,离职时办理结算和相关通知。
全球薪酬(Payroll)
已设德国公司的,按月代算工资、工资税和社保,出具工资单和年度工资税证明,外派员工可同步处理两国薪酬。
专业雇主(PEO)
已设德国公司、人事团队不足的,协助处理入职登记、劳动合同、员工变动和离职手续,与企业共同承担用工管理。
名义承包商(COR)
与德国独立顾问或自由职业者合作的,代签服务合同、代付服务费,并协助评估是否存在假自雇风险。
十、总结:入境定居民身份,离境办齐手续
德国按住所和停留时间判定税务居民,在德国工作的工资原则上在德国纳税;家属团聚对持欧盟蓝卡、ICT 卡的员工较宽松;离境时员工和雇主都有法定期限。建议:
- 入境时定身份:核对住所和停留时间,两国都认定为居民的,按协定第 4 条判断
- 派驻前算税负:核对 183 天等三个条件,测算两国税负和社保
- 离境时办齐手续:2 周内注销登记,雇主 4 周内通知,次年办离境年度个税
十一、关于万领钧 Knit People
万领钧 Knit People 2015 年成立于加拿大,起步于全球薪酬(Payroll)业务,在加拿大、中国、菲律宾、欧洲设有 4 大运营中心,持有政府认证的 MSB 牌照。核心业务包括名义雇主(EOR)、专业雇主(PEO)、全球薪酬(Payroll)和名义承包商(COR),并提供全球猎头、主体注册、税务合规、福利管理、工作签证等服务。Knit 采用"华语服务 + 区域运营中心 + 地区专家"的服务模式,业务覆盖 172 个国家和地区,已服务 4,000 多家企业、12,000 多名员工,每年处理薪资超过 40 亿元人民币。
十二、常见问题
Q1:外籍员工在德国多久成为税务居民?
在德国有住所(持有并使用住房)的,从入住起就可能成为德国税务居民;在德国连续停留超过 6 个月的,从第一天起视为有惯常居所,也是德国税务居民。短暂离开不打断计算。
Q2:中国和德国都认定员工为居民怎么办?
按中德税收协定第 4 条依次判断:先看永久性住所;两国都有的,看重要利益中心;再看习惯性居处;再看国籍;仍无法确定的,由两国税务主管当局协商。
Q3:中国员工在德国工作,工资在哪纳税?
在德国工作取得的工资,德国有征税权。同时满足任何 12 个月内在德停留不超过 183 天、不由德国居民雇主支付、不由雇主在德国的常设机构负担三个条件的,才在德国免税。
Q4:员工持欧盟蓝卡,配偶来德国要考德语吗?
不用。德国《居留法》第 30 条规定,员工持欧盟蓝卡、ICT 卡或专业人员等居留许可的,配偶团聚无须德语证明。仍须满足住房、生活费用、医疗保险等条件,配偶持居留许可可以工作。
Q5:员工离开德国要办哪些手续?
员工须在搬出后 2 周内注销登记,次年办理离境年度个税申报。持工作类居留许可、劳动关系提前结束的,雇主须在 4 周内通知外国人管理局。
Q6:离开德国后能退还养老保险吗?
已缴满 5 年的不能退费,到退休年龄领取德国养老金。不满 5 年的,离开德国参保满 24 个月、且无权在德国自愿参保的,可申请退费。
十三、参考来源
- 德国《税收通则》第 8 条(住所)(访问日期:2026-11-09)
- 德国《税收通则》第 9 条(惯常居所)(访问日期:2026-11-09)
- 德国《所得税法》第 1 条(纳税义务)(访问日期:2026-11-09)
- 德国《所得税法》第 2 条(第 7 款:居民期与非居民期合并计税)(访问日期:2026-11-09)
- 德国《居留法》第 30 条(配偶团聚)、第 29 条、第 32 条、第 4a 条(访问日期:2026-11-09)
- 德国《联邦登记法》第 17 条(登记与注销)(访问日期:2026-11-09)
- 德国养老保险机构:外国人退还养老保险缴费 FAQ(访问日期:2026-11-09)
- 国家税务总局上海市税务局:中德税收协定及议定书生效执行公告的解读(访问日期:2026-11-09)
- 国家税务总局:中德对所得和财产避免双重征税和防止偷漏税的协定(2014)(访问日期:2026-11-09)
更新记录
- 2026-11-09:首次发布
免责声明:本文根据德国法律原文、德国养老保险机构和中国税务机关公开信息整理,仅供商业决策参考,不构成税务、法律或移民意见。具体员工的税务居民身份、纳税地和签证条件,请以税务机关和外国人管理局的认定为准,并咨询德国税务顾问和移民律师。