菲律宾 13 薪:12 月 24 日前怎么发、离职员工怎么算?
- 法律依据:第 851 号总统令,每年 12 月 24 日前发放; - 适用:私营部门普通员工,当年工作满 1 个月,不论职位名称、用工形式和计薪方式; - 金额:不低于当年实际领取的基本工资总额 ÷ 12; - 基数不含加班、夜班、假日工资、未休假折现、生活补贴,除非协议或惯例计入; - 离职员工按在职期间折算,可在劳动关系终止时主张; - 次年 1 月 15 日前通过劳工部在线系统报送合规报告;13 薪与其他福利合计 9 万比索内免税
核心答案: 菲律宾第 851 号总统令规定,雇主须在每年 12 月 24 日前向员工支付 13 薪。适用对象是私营部门的普通员工(rank-and-file),只要当年工作满 1 个月,不论职位名称、用工形式和计薪方式。金额不低于当年实际领取的基本工资总额的 1/12;加班、夜班、假日工资、未休假折现和生活补贴不计入,除非按协议或公司惯例计入。年内离职的员工按在职期间折算,可在劳动关系终止时主张。圣诞奖金等可作为等值福利抵充,但不足 1/12 的要补差。发放后,雇主须在次年 1 月 15 日前向劳工部报送合规报告。13 薪与其他奖金福利合计 9 万比索以内免个税。
要点速览
- 时限:12 月 24 日前发放;可分两次,开学前一半、12 月 24 日前一半。
- 对象:普通员工,当年工作满 1 个月;管理岗看合同和惯例。
- 金额:当年基本工资总额 ÷ 12,按实际领取计算。
- 离职员工:按在职期间折算,随离职结算支付。
- 报告:次年 1 月 15 日前报送合规报告。
菲律宾 13 薪关键规定速查(截至 2026 年 11 月 5 日)
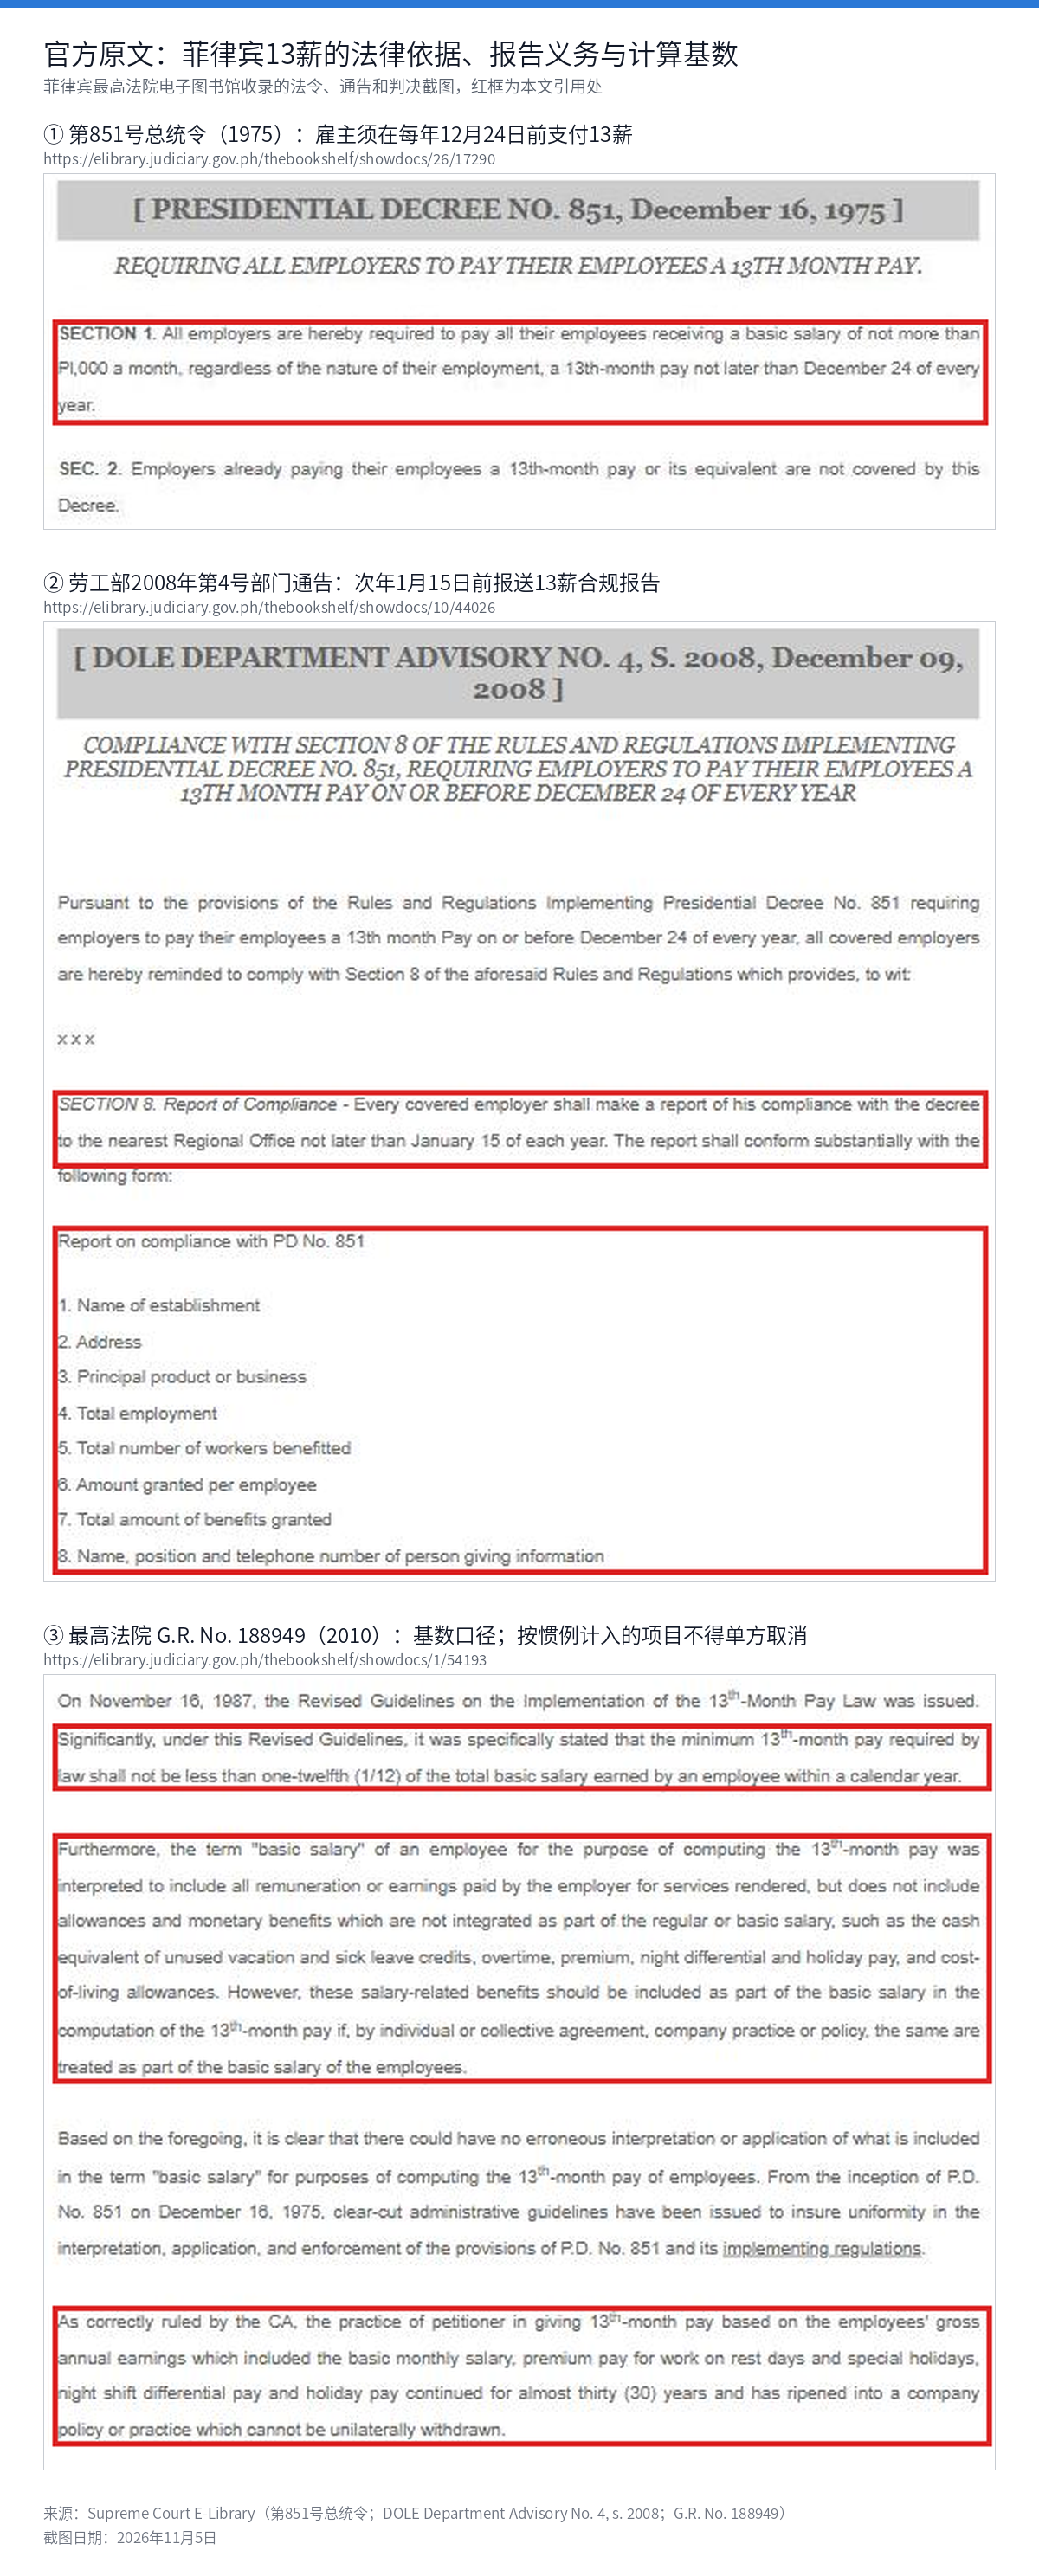
- 发放时限:每年 12 月 24 日前。依据:第 851 号总统令(最高法院电子图书馆)。
- 合规报告:次年 1 月 15 日前报送,列明 8 项内容。依据:劳工部 2008 年第 4 号部门通告(最高法院电子图书馆)。
- 金额和基数:不低于当年基本工资总额的 1/12,加班等不计入,惯例计入的不得单方取消。依据:最高法院 G.R. No. 188949 判决。
一、菲律宾 13 薪是什么?谁能拿?
13 薪(13th Month Pay)是第 851 号总统令(1975 年)规定的法定福利。1986 年第 28 号备忘令取消了原来的工资上限,此后适用于所有普通员工。
| 人员 | 是否适用 | 说明 |
|---|---|---|
| 普通员工(全职、兼职、试用、合同工) | 适用 | 当年工作满 1 个月,不论职位名称、用工形式和计薪方式 |
| 计件工资员工 | 适用 | 按全年产出收入 ÷ 12 |
| 固定薪 + 提成员工 | 适用 | 按全年固定薪和提成合计 ÷ 12 |
| 年内离职或被解雇的员工 | 适用 | 按在职期间折算 |
| 管理岗员工 | 法律不强制 | 看劳动合同和公司惯例 |
| 纯提成、按件承包、固定金额完成特定工作的人员 | 雇主可豁免 | 计件工资除外 |
Knit 实务提示:"管理岗"看实际职责,不看职位名称。名为"经理"、实际不具备管理权限的员工,一般仍属普通员工。
二、13 薪的计算基数包括什么?
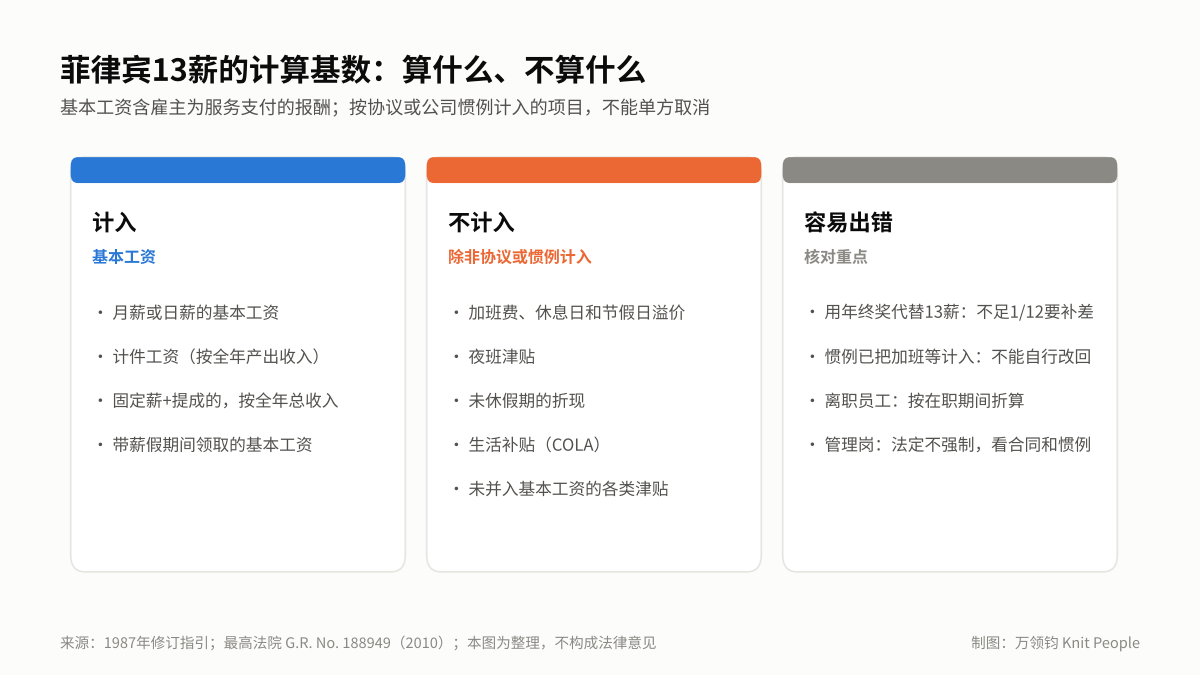
按 1987 年修订指引,"基本工资"包括雇主为员工提供服务支付的报酬,但不包括未并入基本工资的津贴和福利,如未休假期折现、加班费、溢价工资、夜班津贴、假日工资和生活补贴。
例外:上述项目如果按个人协议、集体协议、公司惯例或政策计入基本工资,就要计入 13 薪。
最高法院在 G.R. No. 188949 号判决中认定:一家企业近 30 年来一直按包含溢价工资、夜班津贴、假日工资的总收入计算 13 薪,已形成公司惯例,不能单方取消。
Knit 实务提示:接手菲律宾团队或更换发薪服务商时,先查清前任是怎么算 13 薪的。如果过去一直把某些津贴计入,新口径不能直接改小。
三、不同情形下菲律宾 13 薪怎么算?
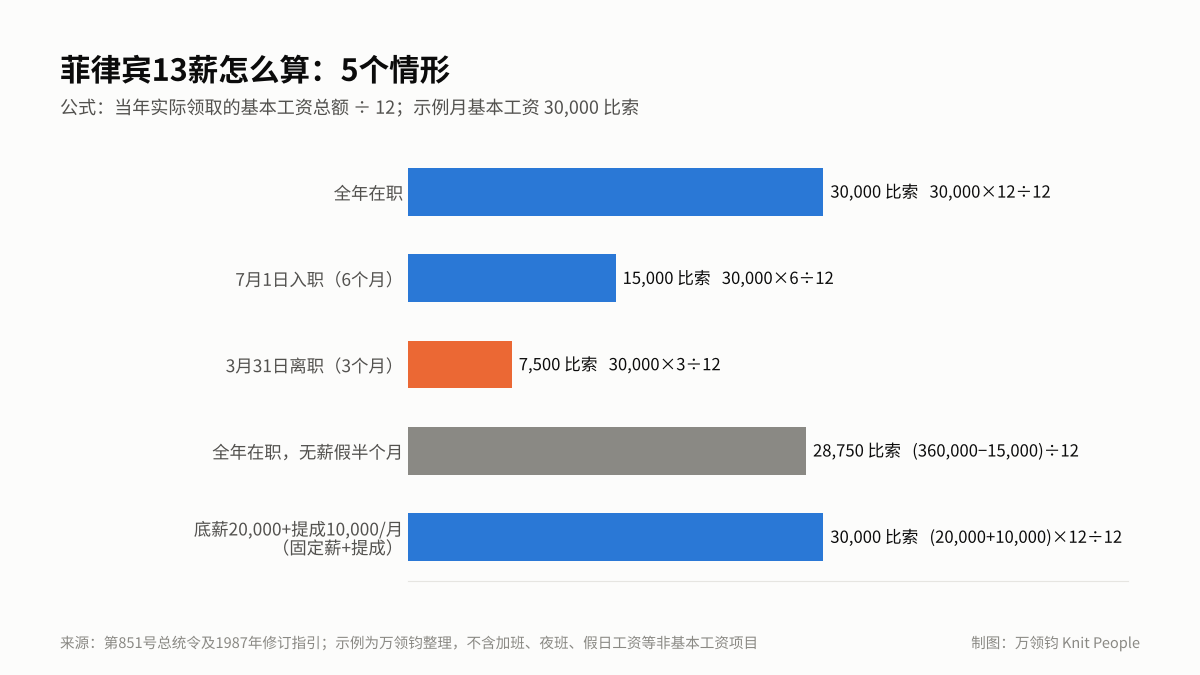
公式:13 薪 = 当年实际领取的基本工资总额 ÷ 12。以月基本工资 3 万比索为例:
| 情形 | 计算 | 13薪(比索) |
|---|---|---|
| 全年在职 | 30,000 × 12 ÷ 12 | 30,000 |
| 7 月 1 日入职 | 30,000 × 6 ÷ 12 | 15,000 |
| 3 月 31 日离职 | 30,000 × 3 ÷ 12 | 7,500 |
| 全年在职,无薪假半个月 | (360,000 − 15,000)÷ 12 | 28,750 |
| 年中调薪:1-6 月 3 万,7-12 月 3.3 万 | (180,000 + 198,000)÷ 12 | 31,500 |
| 固定薪 2 万 + 每月提成 1 万 | (240,000 + 120,000)÷ 12 | 30,000 |
加班费、夜班津贴、假日工资不计入,除非公司惯例计入。工资和社保的基础规则见《菲律宾工资体系与薪酬合规指南》。
四、离职员工的 13 薪怎么处理?
按 1987 年修订指引,在 13 薪发放日之前辞职或被解雇的员工,按当年在职期间折算 13 薪,并可在劳动关系终止时主张支付。
实务中,雇主一般把折算的 13 薪放在离职结算(final pay)中一并支付。据律所解读,劳工部 2020 年的劳工通告要求离职结算一般在离职后 30 天内发放,公司规定或集体协议更有利于员工的从其规定。
Knit 实务提示:年内离职的员工不要等到 12 月统一处理,否则容易漏发。建议在离职结算单中单列"13 薪折算"一行,写明计算期间和金额,由员工签收。
五、年终奖能抵 13 薪吗?
可以抵,但有条件。按 1987 年修订指引:
- 可以抵充的:圣诞奖金、年中奖金、现金奖金等,合计不低于基本工资的 1/12;
- 不能抵充的:现金或股票分红、生活补贴、员工日常领取的各类津贴、非现金福利;
- 不足要补:雇主支付的等值福利不足 1/12 的,须补足差额。
如果劳动合同或公司政策写明年终奖是 13 薪之外的额外福利,就不能再拿来抵充 13 薪。另外,已经形成惯例的福利,不能因为发了 13 薪就取消或减少。
六、什么时候发?发完还要做什么?
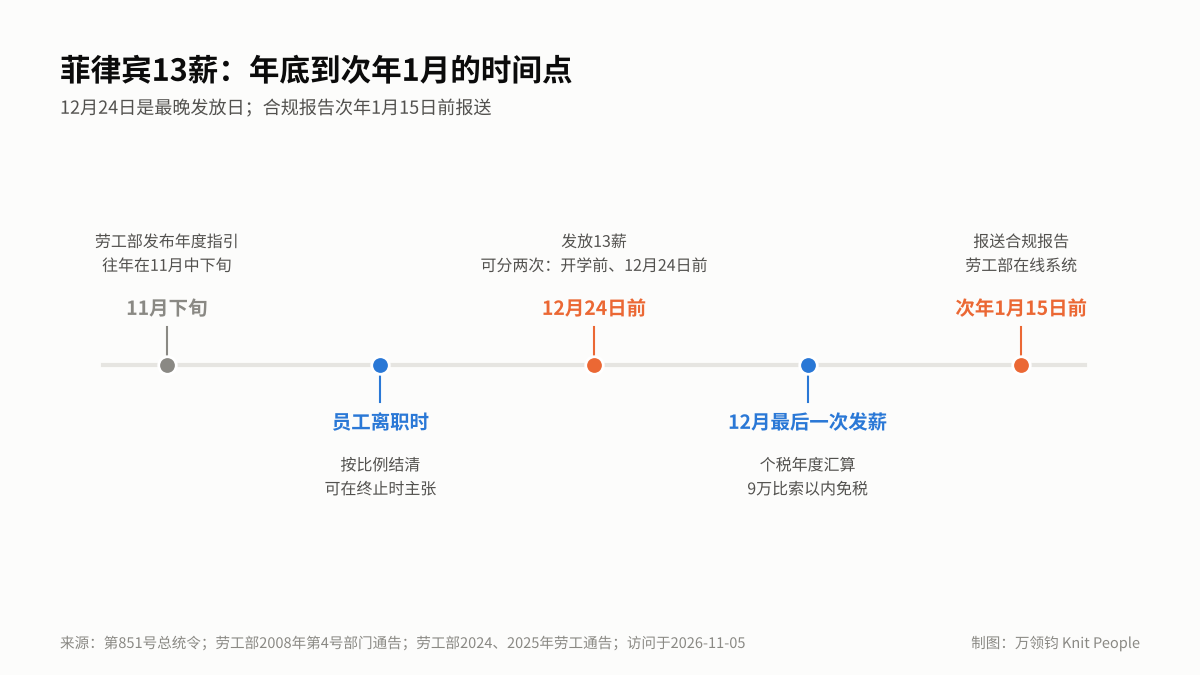
图 5:菲律宾 13 薪:年底到次年 1 月的时间点
| 事项 | 时间 | 说明 |
|---|---|---|
| 发放 | 12 月 24 日前 | 可一次发放;也可开学前发一半、12 月 24 日前发另一半 |
| 离职员工 | 离职结算时 | 按在职期间折算 |
| 个税 | 年度汇算时 | 13 薪与其他奖金福利合计 9 万比索以内免税,超出部分并入工资计税 |
| 合规报告 | 次年 1 月 15 日前 | 2024、2025 年度均通过劳工部在线系统 reports.dole.gov.ph 报送 |
合规报告须列明 8 项:企业名称、地址、主营业务、员工总数、受益员工人数、人均金额、发放总额、联系人姓名职务和电话。
不按时足额发放的,劳工部可经劳动检查下达整改令,员工也可通过单一入口调解(SEnA)或劳动仲裁追讨。2026 年度的劳工部指引发布后,以其规定为准。
Knit 实务提示:9 万比索免税额度是 13 薪、圣诞奖金、生产奖金等合计计算的。高薪员工的 13 薪加年终奖超过 9 万比索的,超出部分要在 12 月工资中代扣个税。底薪拆分与免税筹划,见《2026 菲律宾薪酬拆分与 13 薪合规精算指南》。
七、12 月 24 日前的 13 薪检查清单
| 步骤 | 怎么做 | 时间 |
|---|---|---|
| 1. 确定名单 | 列出当年工作满 1 个月的普通员工,包括已离职的 | 11 月 |
| 2. 核对基数 | 确认基本工资口径,查清过去是否把加班、津贴等计入 | 11 月 |
| 3. 核对离职员工 | 检查年内离职员工的结算是否已含 13 薪折算 | 11 月 |
| 4. 核对已发奖金 | 年中已发 13 薪或等值奖金的,计算差额 | 12 月上旬 |
| 5. 计算个税 | 13 薪与其他奖金合计超过 9 万比索的部分并入计税 | 12 月 |
| 6. 发放并留档 | 12 月 24 日前发放,保留工资单和签收记录 | 12 月 24 日前 |
| 7. 报送报告 | 按当年劳工部指引在线报送合规报告 | 次年 1 月 15 日前 |
八、菲律宾 13 薪的 6 个常见误区
| 误区 | 规定 |
|---|---|
| 13 薪是年终奖,公司可以视业绩决定发不发 | 是法定福利,普通员工当年工作满 1 个月就要发 |
| 按 12 月的月薪直接发一个月 | 按全年实际领取的基本工资总额 ÷ 12,年中调薪、无薪假都会影响 |
| 离职员工不用发 | 按在职期间折算,可在离职时主张 |
| 加班费、夜班津贴一定不计入 | 按协议或公司惯例计入的,要计入且不能单方取消 |
| 发了圣诞奖金就不用再发 13 薪 | 可作为等值福利抵充,但不足 1/12 的要补差;合同写明是额外福利的不能抵 |
| 发完就结束了 | 次年 1 月 15 日前还要向劳工部报送合规报告 |
九、不同情况下的用工方式怎么选?
| 情况 | 建议方式 | 与13薪相关的要点 |
|---|---|---|
| 已设菲律宾公司,员工较多 | 自建 HR + 当地会计 | 在薪资系统中按月累计基本工资,年底自动生成 13 薪 |
| 已设公司,员工较少 | 全球薪酬(Payroll)外包 + 当地顾问 | 由外包方计算 13 薪、代扣个税并报送合规报告 |
| 未设立菲律宾公司,需要雇佣当地员工 | 名义雇主(EOR) | 由 EOR 作为雇主发放 13 薪并报送报告 |
还没有设立菲律宾公司的企业,可以通过万领钧 Knit 的名义雇主(EOR)服务雇佣菲律宾当地员工。
十、总结:先核基数,再按时发、按时报
菲律宾 13 薪规则不复杂,出错多在基数、离职员工和报告上。建议企业:
- 11 月核对:确定名单(含离职员工),查清基本工资口径和过去的惯例
- 12 月 24 日前发放:按全年实际基本工资 ÷ 12 计算,超过 9 万比索免税额的部分代扣个税
- 次年 1 月 15 日前报送:按劳工部当年指引在线报送合规报告,保留发放记录
十一、关于万领钧 Knit People
万领钧 Knit People 2015 年成立于加拿大,起步于全球薪酬(Payroll)业务,在加拿大、中国、菲律宾、欧洲设有 4 大运营中心,持有政府认证的 MSB 牌照。核心业务包括名义雇主(EOR)、专业雇主(PEO)、全球薪酬(Payroll)和名义承包商(COR),并提供全球猎头、主体注册、税务合规、福利管理、工作签证等服务。Knit 采用"华语服务 + 区域运营中心 + 地区专家"的服务模式,业务覆盖 172 个国家和地区,已服务 4,000 多家企业、12,000 多名员工,每年处理薪资超过 40 亿元人民币。
十二、常见问题
Q1:菲律宾 13 薪最晚什么时候发?
第 851 号总统令规定不迟于每年 12 月 24 日。雇主可一次发放,也可在开学前发一半、12 月 24 日前发另一半;具体次数可与员工代表协商。
Q2:菲律宾 13 薪怎么计算?
13 薪 = 当年实际领取的基本工资总额 ÷ 12。基本工资不含加班费、溢价工资、夜班津贴、假日工资、未休假折现和生活补贴,但按协议或公司惯例计入的要计入。年中调薪、无薪假都会影响金额。
Q3:离职员工也要发 13 薪吗?
要。在 13 薪发放日前辞职或被解雇的员工,按当年在职期间折算,可在劳动关系终止时主张,实务中一般随离职结算一并支付。
Q4:管理岗员工有 13 薪吗?
法律规定的对象是普通员工(rank-and-file),管理岗员工法律不强制,看劳动合同和公司惯例。是否属于管理岗看实际职责,不看职位名称。
Q5:年终奖可以代替 13 薪吗?
圣诞奖金、年中奖金、现金奖金等可作为等值福利抵充,但合计不低于基本工资的 1/12,不足的要补差。合同或政策写明是额外福利的,不能抵充;分红、津贴和非现金福利不能抵充。
Q6:发完 13 薪还要向劳工部报什么?
雇主须在次年 1 月 15 日前报送 13 薪合规报告,列明企业名称、员工总数、受益人数、人均和总金额等 8 项;2024、2025 年度均通过劳工部在线系统 reports.dole.gov.ph 报送。
十三、参考来源
- 菲律宾最高法院电子图书馆:Presidential Decree No. 851(1975-12-16)(访问日期:2026-11-05)
- 菲律宾最高法院电子图书馆:DOLE Department Advisory No. 4, s. 2008(访问日期:2026-11-05)
- 菲律宾最高法院电子图书馆:G.R. No. 188949(2010-07-26)(访问日期:2026-11-05)
- ChanRobles:Revised Guidelines on the Implementation of the 13th Month Pay Law(1987-11-16,PDF)(访问日期:2026-11-05)
- Grant Thornton Philippines:Guidelines on the payment of 13th month pay(2025-12-23)(访问日期:2026-11-05)
- GMA News:Deadline for 13th month pay report set on January 15, 2026(2025-12-30)(访问日期:2026-11-05)
- PMAP:Labor Advisory No. 16, Series of 2025 – Guidelines on the Payment of the Thirteenth-Month Pay(2025-12-01)(访问日期:2026-11-05)
- Respicio & Co.:When Should Resigned Employees Receive 13th Month Pay?(2026-06-24)(访问日期:2026-11-05)
更新记录
- 2026-11-05:首次发布
免责声明:本文根据菲律宾法令、劳工部通告、最高法院判决和律所公开信息整理,仅供商业决策参考,不构成法律或税务意见。2026 年度劳工部指引发布后以其为准;具体计算和争议处理,请咨询菲律宾执业劳动法律师或税务顾问。