荷兰30%免税政策解读:2027年外籍员工免税比例降为27%,家属无单独免税额
- 2026 年可将最多 30% 的工资免税发放,2027 年起降为 27%,适用整个 5 年; - 2023 年 12 月及以前开始的,保留 30% 至 5 年期满; - 2026 年薪资门槛 48,013 欧元,30 岁以下硕士 36,497 欧元;2027 年起提高; - 入职前 24 个月中须有超过 16 个月住在距荷兰边境 150 公里以外; - 雇主与员工共同申请,入职后 4 个月内提交,8 周内答复; - 家属考察、探亲和语言课可算额外开支;国际学校学费可另行免税
核心答案: 荷兰 30% 规则(现官方称 expatregeling)允许雇主把从国外招聘或调派来的员工最多 30% 的工资作为额外开支补贴免税发放,最长 5 年。2026 年仍为 30%;根据《2025 年税收计划》,2027 年 1 月 1 日起降为 27%,原定的 30-20-10 阶梯下调已取消;2023 年 12 月及以前开始的,保留 30% 至期满。申请条件包括:在荷兰受雇、扣除免税部分后的年薪超过门槛(2026 年 48,013 欧元,30 岁以下硕士 36,497 欧元)、入职前 24 个月中超过 16 个月住在距荷兰边境 150 公里以外,并由雇主和员工在入职后 4 个月内共同申请。免税津贴只给员工本人;带家属考察、探亲路费和家属荷兰语课属于可报销的额外开支,国际学校学费可在津贴之外另行免税。
要点速览
- 2026 年:30%,免税津贴上限 78,600 欧元。
- 2027 年起:27%,不再分阶梯;门槛提高。
- 老员工:2023 年 12 月及以前开始的,保留 30%。
- 申请:入职后 4 个月内,雇主和员工共同提交。
- 家属:没有单独额度;国际学校学费另行免税。
荷兰 30% 规则关键规定速查(截至 2026 年 11 月 6 日)
- 申请条件、薪资门槛、额外开支:依据:荷兰税务局:Kan ik de expatregeling (30%-regeling) aanvragen?。
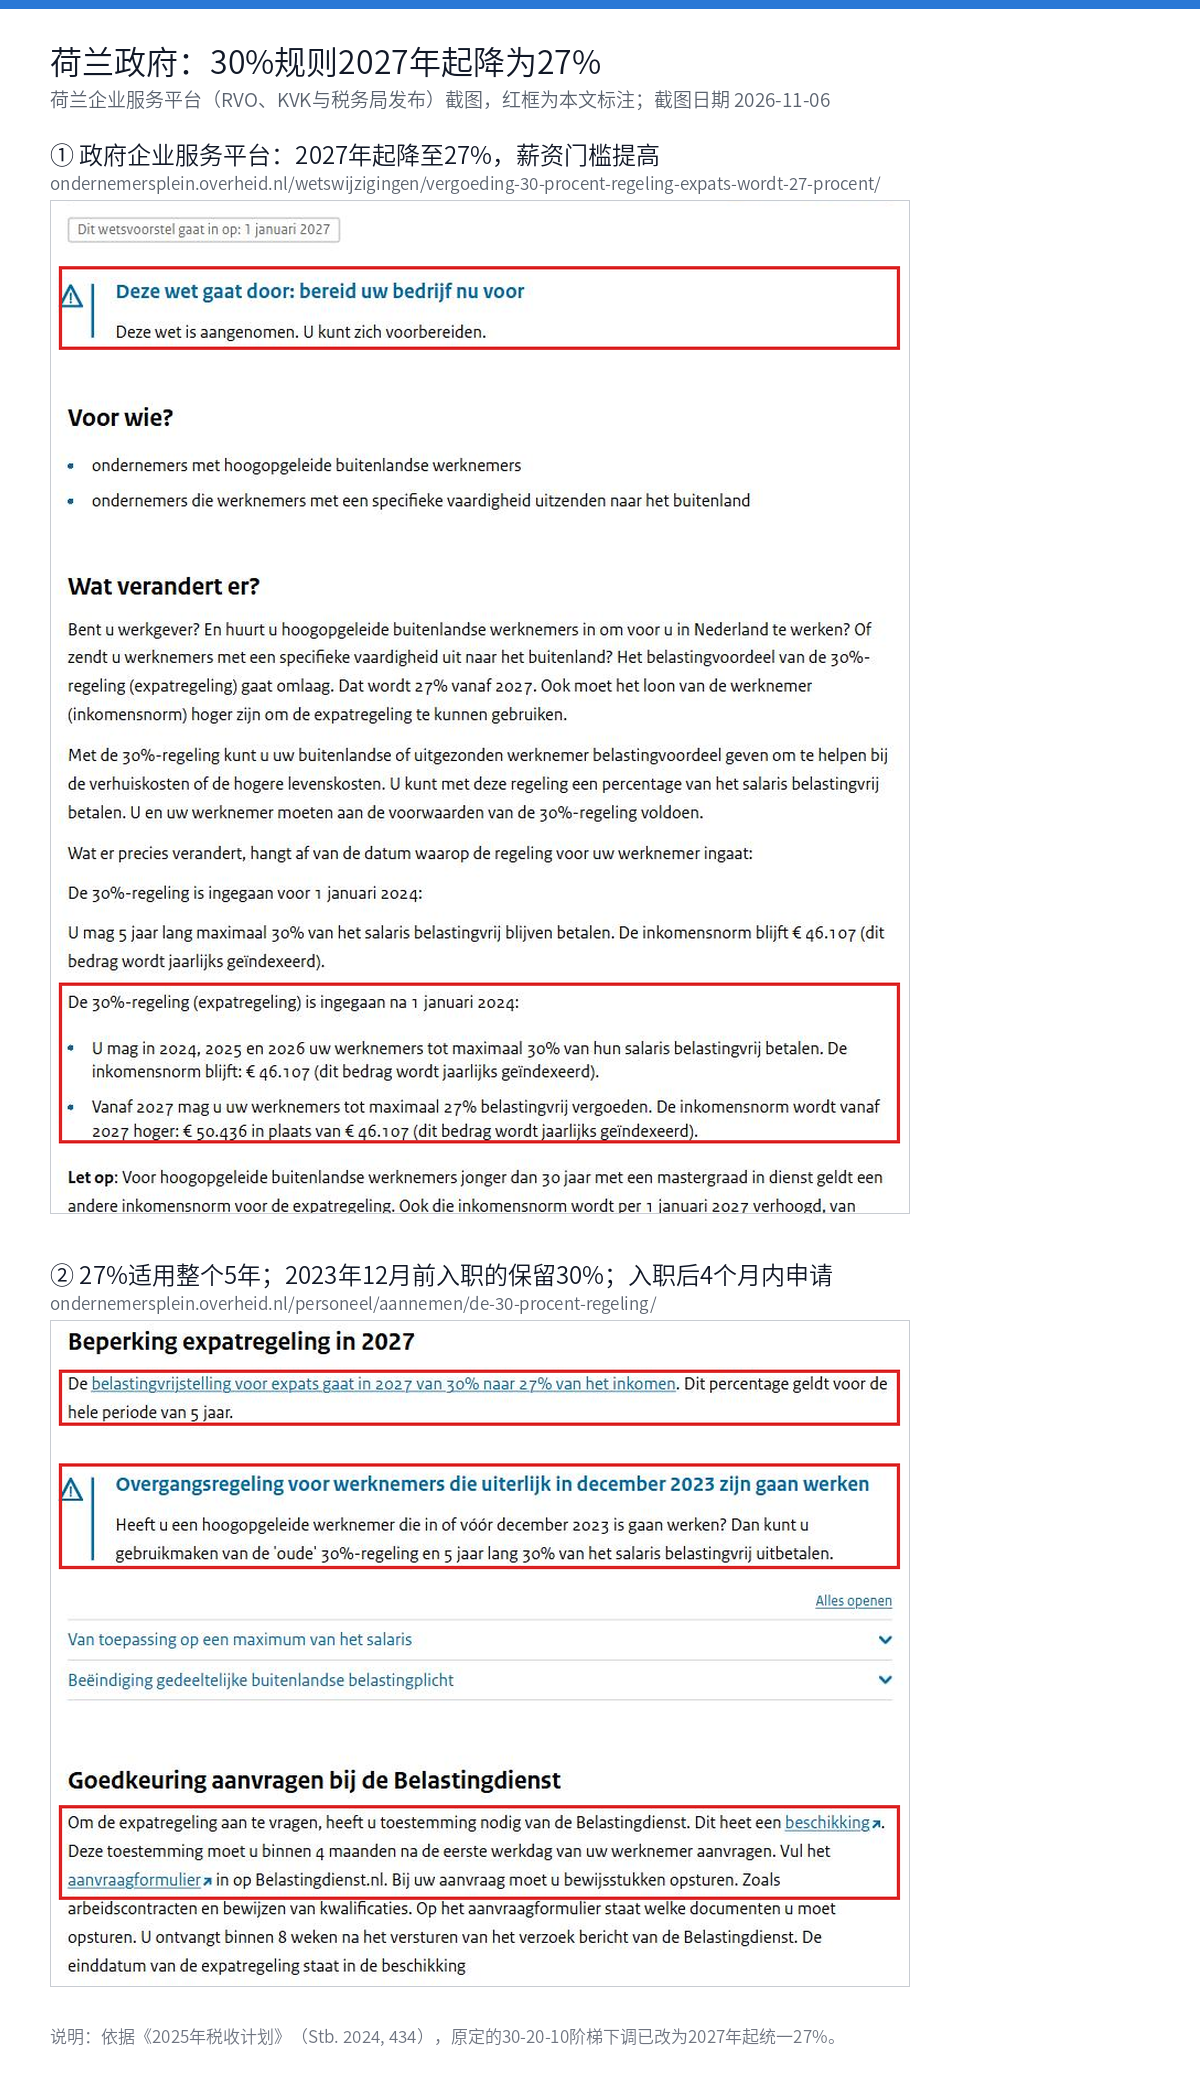
- 2027 年降为 27%:依据:荷兰企业服务平台(RVO):Vergoeding 30%-regeling expats wordt 27%。
- 过渡安排和申请时限:依据:荷兰企业服务平台:De expatregeling voor buitenlandse werknemers in Nederland。
一、荷兰 30% 规则是什么?
员工从国外来荷兰工作,生活成本往往更高。荷兰税务局允许雇主对这些"境外额外开支"(extraterritoriale kosten)给予免税补贴,有两种方式:
- 按实报销:按实际发生的额外开支免税报销;
- 按比例:不论实际开支多少,将工资的一定比例(2026 年最多 30%,2027 年起最多 27%)免税发放,这就是通常说的 30% 规则。
两种方式每年选一次,在当年第一个工资期确定。雇主没有义务按满额发放,可以低于上限,建议在劳动合同中事先约定。
2026 年最高免税津贴为 78,600 欧元,对应薪资 262,000 欧元(荷兰《高层收入标准化法》的上限);只在部分月份适用的,按比例计算。
二、谁能申请?4 项条件
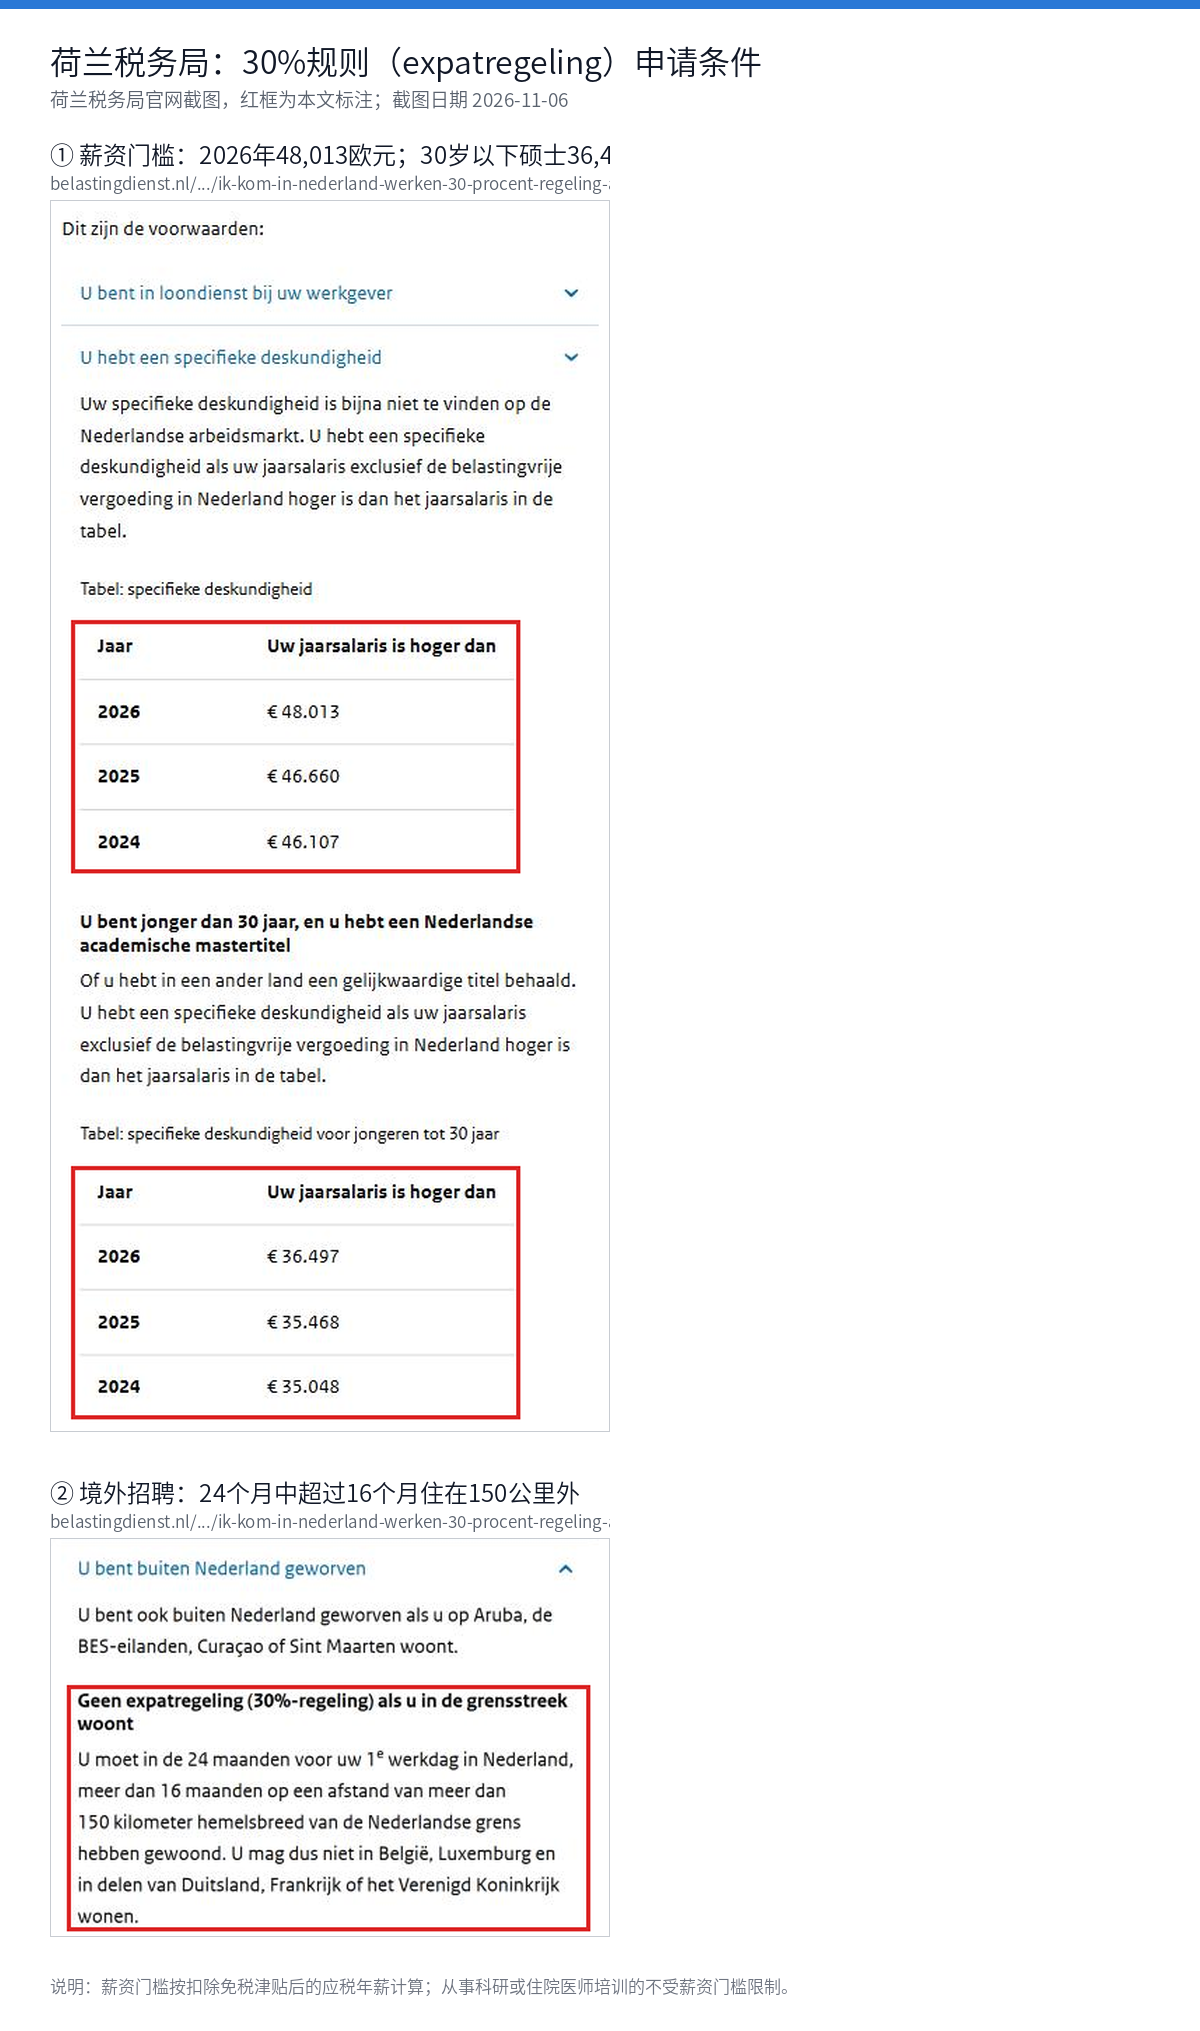
- 在荷兰受雇:员工须与雇主有劳动关系,自雇人士不适用;
- 具有特定专长:用薪资门槛判断,按扣除免税津贴后的应税年薪计算:
| 年份 | 一般门槛 | 30 岁以下且有硕士学位 |
|---|---|---|
| 2024 | 46,107 欧元 | 35,048 欧元 |
| 2025 | 46,660 欧元 | 35,468 欧元 |
| 2026 | 48,013 欧元 | 36,497 欧元 |
| 2027 年起(2024 年基数) | 50,436 欧元,逐年指数化 | 38,388 欧元,逐年指数化 |
在指定科研机构从事科研、或正在接受专科培训的医生,不受薪资门槛限制。
- 从国外招聘或调派:入职前 24 个月中,须有超过 16 个月住在距荷兰边境直线距离 150 公里以外(比利时、卢森堡及德国、法国、英国部分地区不符合)。此前已享受过该规则、5 年内回到荷兰工作的,以及在荷兰读博后留下工作的,另有特别规定;
- 持有有效的税务局批复(beschikking):有效期最长 5 年,扣减此前在荷兰居留或工作的时间;25 年前的居留、每年不足 20 天的出差、每年不超过 6 周的度假探亲等不扣减。
Knit 实务提示:薪资门槛按扣除免税部分后的工资计算。年薪刚过门槛的员工,如果按满额 30% 发放,应税工资可能低于门槛,导致不符合条件。建议先测算,再确定免税比例。高技术移民(HSM)签证的薪资门槛另有规定,可参考《2026荷兰高技术移民(HSM)薪酬门槛与IND合规合同起草指南:固定底薪认定、算薪扣除项与认可保荐人架构》。
三、2027 年起降为 27%:三类员工怎么算
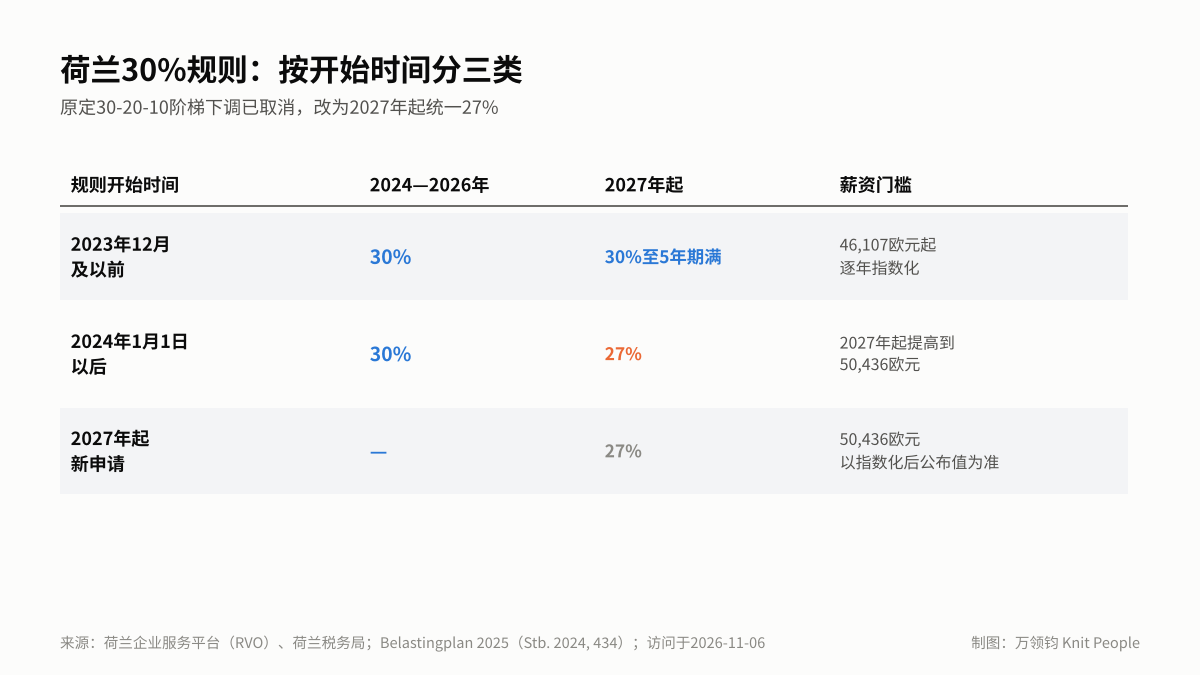
2024 年起曾实施"30-20-10"阶梯下调。《2025 年税收计划》将其取消,改为 2027 年 1 月 1 日起统一最多 27%,适用于整个 5 年,不再分阶段。
| 规则开始时间 | 2024—2026 年 | 2027 年起 | 薪资门槛 |
|---|---|---|---|
| 2023 年 12 月及以前 | 30% | 30%,至 5 年期满 | 46,107 欧元起,逐年指数化 |
| 2024 年 1 月 1 日以后 | 30% | 27% | 2027 年起提高到 50,436 欧元(2024 年基数) |
| 2027 年起新申请 | — | 27% | 50,436 欧元(2024 年基数),逐年指数化 |
另外两点过渡安排:
- 薪资上限:2022 年 12 月已在使用该规则的员工,自 2026 年 1 月 1 日起才适用 262,000 欧元的薪资上限;
- 部分非居民身份:2025 年起取消;2023 年最后一个工资期已使用该规则的员工,可过渡使用到 2026 年 12 月 31 日。
荷兰政府还计划调整高技术移民的规则,可能提高其薪资要求,生效日期尚未确定。
四、免税多少?举例测算
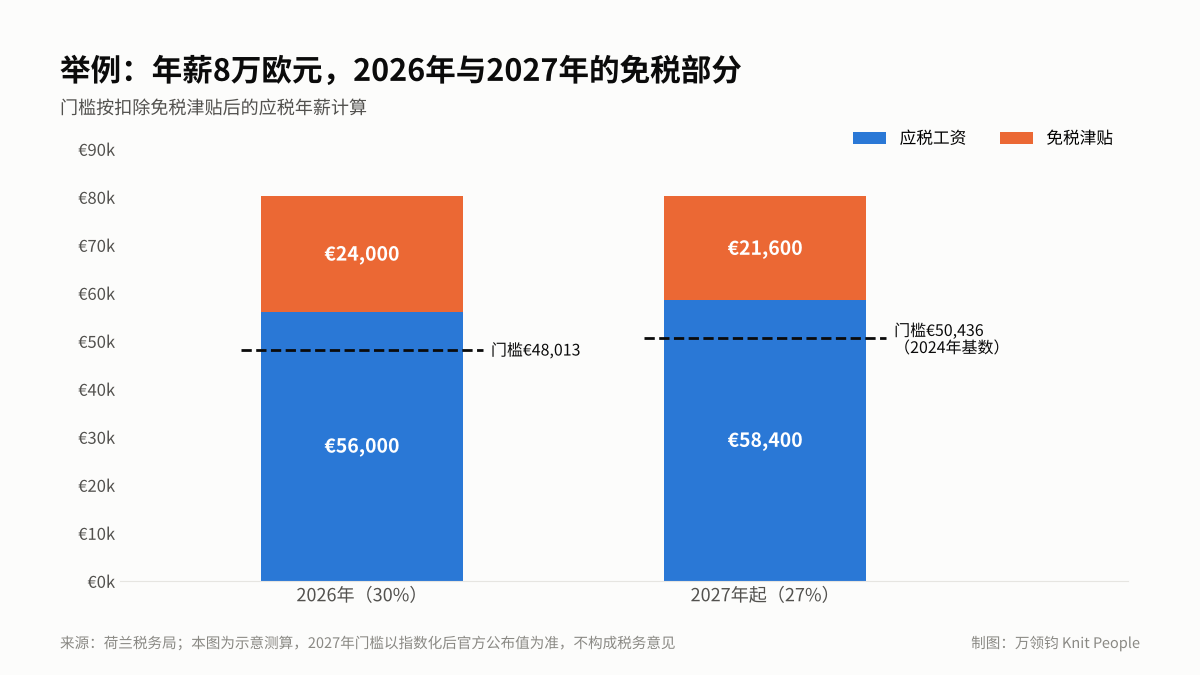
以税前年薪 8 万欧元、全年适用为例:
- 2026 年:免税 24,000 欧元,应税 56,000 欧元,高于 48,013 欧元的门槛;
- 2027 年起:免税 21,600 欧元,应税 58,400 欧元,须高于指数化后的新门槛(2024 年基数为 50,436 欧元)。
免税部分减少 2,400 欧元,员工到手收入会下降。承诺"税后净薪"的合同,2027 年起雇主成本会相应上升,建议提前测算并与员工沟通。
五、家属随行:哪些费用能报、怎么申报
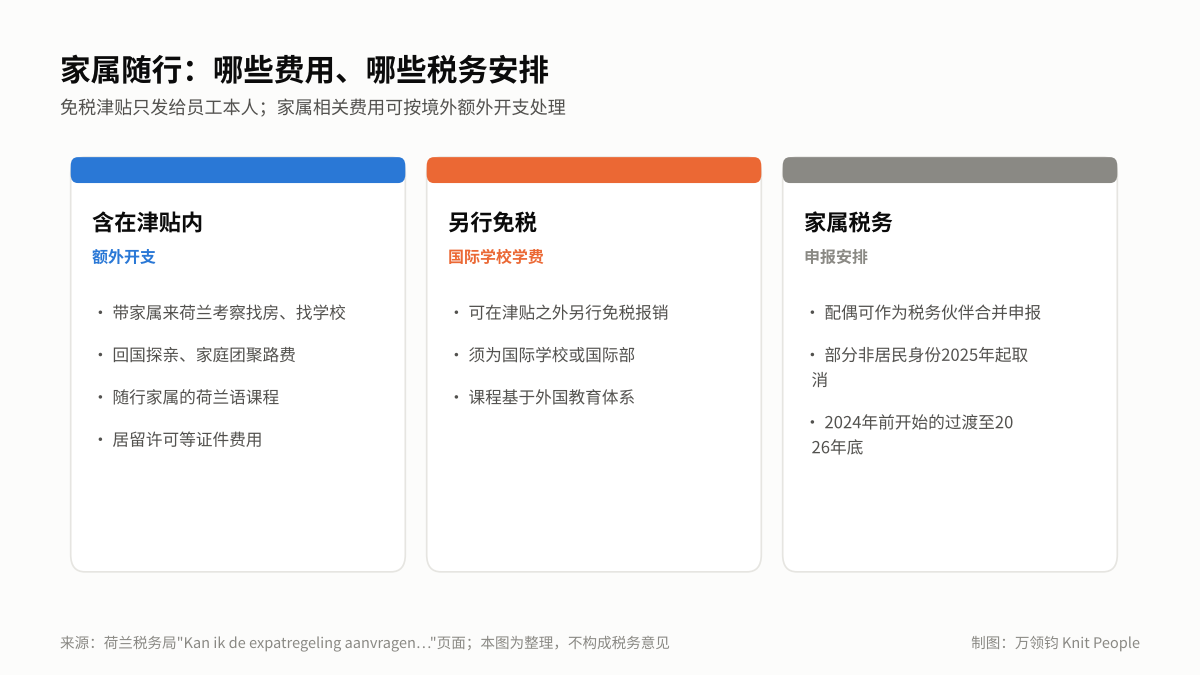
30% 规则只适用于员工本人,家属没有单独的免税额度。与家属相关的安排主要有三类:
1. 属于额外开支的费用(荷兰税务局列举):
- 赴荷兰考察的路费,可以带家属,例如找房、找学校;
- 回原居住国的路费,例如探亲或家庭团聚;
- 员工本人及随行家属的荷兰语课程;
- 申请或转换居留许可、签证、驾照的费用;
- 体检和疫苗费用、双重住房费用、第一套住房超过工资 18% 的部分等。
按 30%(2027 年起 27%)比例发放的,这些开支已包含在比例内,不能再另行免税报销;选择按实报销的,按实际发生额报销。
2. 国际学校学费另行免税:除 30% 规则外,雇主还可以免税报销子女的国际学校学费。学校或国际部须以外国教育体系为基础,主要面向外派员工的子女。
3. 申报安排:员工与配偶可以作为"税务伙伴"合并申报个人所得税,即使配偶本身不适用该规则。部分非居民身份已于 2025 年起取消(过渡期见上节)。
不属于额外开支的有:外派津贴、奖金、资产损失、买卖房屋的费用、对荷兰较高税率的补偿等。

Knit 实务提示:家属的居留许可由荷兰移民局(IND)另行办理,高技术移民的配偶和子女可申请随行居留。安排外派时,建议同时规划家属签证、国际学校名额和住房,并在合同中写明哪些费用由公司承担、是否另行报销学费。
六、企业怎么申请?换雇主怎么办?
申请流程
- 雇主与员工共同填写税务局的申请表(每年版本不同),双方签字;
- 附上劳动合同、资质证明等材料(表格会提示所需材料);
- 在员工入职后 4 个月内提交,可从第一个工作日起适用;
- 税务局在 8 周内答复,批复上写明到期日。
换雇主
- 同一集团内调动:继续符合条件的,原批复继续有效,无须重新申请;
- 集团外的新雇主:须在原工作结束后 3 个月内入职新雇主,并在入职后 4 个月内与新雇主共同申请;
- 公司被收购:员工随公司转移的,保留该规则。
七、荷兰 30% 规则申请清单
| 步骤 | 怎么做 | 责任人 |
|---|---|---|
| 1. 核对居住地 | 确认入职前 24 个月中超过 16 个月住在 150 公里外,保留居住证明 | HR |
| 2. 测算薪资 | 按扣除免税部分后的工资核对门槛;测算 2027 年 27% 后的到手收入 | 薪酬 |
| 3. 写进合同 | 约定免税比例、2027 年调整方式、是否另行报销国际学校学费 | HR、法务 |
| 4. 4 个月内申请 | 雇主和员工共同签字提交,附合同和资质证明 | HR |
| 5. 年初选择 | 每年第一个工资期确定按比例还是按实报销 | 薪酬 |
| 6. 到期管理 | 记录批复到期日;换雇主时 3 个月内入职、4 个月内重新申请 | HR |
八、荷兰 30% 规则的 6 个常见误区
| 误区 | 规定 |
|---|---|
| 30% 规则按 30-20-10 逐步下调 | 阶梯下调已取消,2027 年起统一最多 27%,适用整个 5 年 |
| 2027 年起所有人都降到 27% | 2023 年 12 月及以前开始的,保留 30% 至期满 |
| 薪资门槛按税前总薪酬算 | 按扣除免税部分后的应税工资算 |
| 配偶和子女也各有 30% 免税额 | 只适用于员工本人;国际学校学费可另行免税 |
| 入职一年后再申请也能补到第一天 | 入职后 4 个月内申请才能从第一个工作日起适用 |
| 雇主必须按满额 30% 发放 | 30% 是上限,雇主可以约定更低比例 |
九、不同情况下的用工方式怎么选?
| 情况 | 建议方式 | 30% 规则要点 |
|---|---|---|
| 已设荷兰公司,从国内调派员工 | 荷兰公司雇佣或集团内调派 | 由荷兰扣缴义务人申请,集团内调动批复继续有效 |
| 已设公司,招聘外籍专家 | 自建 HR + 当地税务顾问 | 入职后 4 个月内申请,合同约定免税比例 |
| 未设荷兰公司,需要雇佣员工 | 名义雇主(EOR) | 由 EOR 作为雇主与员工共同申请 |
| 短期出差,不在荷兰受雇 | 按出差安排 | 不适用 30% 规则,按税收协定判断纳税义务 |
还没有设立荷兰公司的企业,可以通过万领钧 Knit 的名义雇主(EOR)服务雇佣员工并申请 30% 规则。
十、总结:按开始时间分类,提前测算 2027 年到手收入
荷兰 30% 规则 2027 年起降为 27%,但不再分阶梯,2023 年 12 月及以前开始的员工不受影响。建议:
- 按开始时间分类:区分 2023 年 12 月及以前、2024 年以后和 2027 年起的员工,分别核对比例和门槛
- 提前测算:按 27% 和新门槛测算到手收入,修订"税后净薪"条款
- 管好申请和家属安排:入职后 4 个月内申请,国际学校学费另行报销,家属签证单独办理
十一、关于万领钧 Knit People
万领钧 Knit People 2015 年成立于加拿大,起步于全球薪酬(Payroll)业务,在加拿大、中国、菲律宾、欧洲设有 4 大运营中心,持有政府认证的 MSB 牌照。核心业务包括名义雇主(EOR)、专业雇主(PEO)、全球薪酬(Payroll)和名义承包商(COR),并提供全球猎头、主体注册、税务合规、福利管理、工作签证等服务。Knit 采用"华语服务 + 区域运营中心 + 地区专家"的服务模式,业务覆盖 172 个国家和地区,已服务 4,000 多家企业、12,000 多名员工,每年处理薪资超过 40 亿元人民币。
十二、常见问题
Q1:荷兰 30% 规则 2027 年有什么变化?
2027 年 1 月 1 日起,免税比例上限从 30% 降为 27%,适用整个 5 年,原定的 30-20-10 阶梯下调已取消。薪资门槛也提高,一般门槛按 2024 年基数为 50,436 欧元,逐年指数化。2023 年 12 月及以前开始的,保留 30% 至期满。
Q2:申请荷兰 30% 规则需要满足什么条件?
在荷兰受雇;扣除免税部分后的年薪高于门槛(2026 年 48,013 欧元,30 岁以下硕士 36,497 欧元);从国外招聘或调派,入职前 24 个月中超过 16 个月住在距荷兰边境 150 公里以外;持有税务局批复,最长 5 年。
Q3:荷兰 30% 规则什么时候申请?
雇主和员工共同填写申请表,在员工入职后 4 个月内提交,可从第一个工作日起适用。税务局在 8 周内答复。
Q4:家属能享受 30% 规则吗?
不能单独享受,该规则只适用于员工本人。带家属考察、回国探亲、家属荷兰语课程等属于可报销的额外开支;子女的国际学校学费可在津贴之外另行免税报销。
Q5:2026 年荷兰 30% 规则最多能免多少?
2026 年最高免税津贴为 78,600 欧元,对应薪资 262,000 欧元。只在部分月份适用的,按比例计算。
Q6:员工换雇主,30% 规则还能继续用吗?
集团内调动且继续符合条件的,原批复继续有效。到集团外的新雇主,须在原工作结束后 3 个月内入职,并在入职后 4 个月内与新雇主共同申请。
十三、参考来源
- 荷兰税务局:Kan ik de expatregeling (30%-regeling) aanvragen als ik in Nederland kom werken?(访问日期:2026-11-06)
- 荷兰税务局:Verzoek loonheffingen expatregeling (30%-regeling)(访问日期:2026-11-06)
- 荷兰企业服务平台(RVO):Vergoeding 30%-regeling expats wordt 27%(访问日期:2026-11-06)
- 荷兰企业服务平台:De expatregeling voor buitenlandse werknemers in Nederland(访问日期:2026-11-06)
更新记录
- 2026-11-06:首次发布
免责声明:本文根据荷兰税务局和荷兰企业服务平台公开信息整理,仅供商业决策参考,不构成税务或法律意见。具体员工能否适用、过渡安排和 2027 年门槛金额,请以荷兰税务局批复和公布为准,并咨询荷兰执业税务顾问。