英国国民保险如何算?与中国社保有何差异?用工缴费机制全解析
- 员工:年收入 £12,570–£50,270 部分 8%,超过 £50,270 部分 2%; - 雇主:年收入超过 £5,000 的部分 15%,不封顶; - 就业津贴每年最多抵减 £10,500 雇主国民保险; - 2026 年 10 月 28 日秋季预算未调整费率,起征点冻结至 2031 年 4 月; - 月薪 £5,000:员工国民保险 £267.50,雇主 £687.45,雇主总成本约 £5,797.52(含养老金); - 英国雇主国民保险不封顶,高薪员工的雇主成本比例高于上海
核心答案: 英国国民保险(National Insurance,简称 NI)相当于英国的社保缴费。雇员按月计算:
- 员工部分:2026/27 年度,年收入在 £12,570 至 £50,270 之间的部分缴 8%,超过 £50,270 的部分缴 2%。
- 雇主部分:年收入超过 £5,000 的部分缴 15%,不设上限。
雇主国民保险随工资通过 PAYE 申报缴纳,符合条件的雇主每年可用就业津贴抵减最多 £10,500。2026 年 10 月 28 日秋季预算没有调整费率,起征点冻结至 2031 年 4 月。
以月薪 £5,000 为例,员工每月缴 £267.50,雇主缴 £687.45。和中国五险一金相比,英国雇主费率较低,但不封顶;中国单位费率较高,但缴费基数有上限。
要点速览
- 员工:8%(£12,570–£50,270),2%(超过 £50,270)。
- 雇主:15%(超过 £5,000),不封顶。
- 减免:就业津贴 £10,500;21 岁以下员工和 25 岁以下学徒,年收入 £50,270 以内雇主免缴。
- 按发薪周期计算:国民保险不按全年累计,每个发薪周期单独算。
- 2027 年:费率不变;下限 LEL 2027/28 年度升至每周 £133。
英国国民保险速查(截至 2026 年 10 月 29 日)
- 2026/27 年度费率和门槛:依据:GOV.UK:Rates and thresholds for employers 2026 to 2027。
- 2026 年秋季预算:国民保险费率和门槛不变,冻结至 2031 年 4 月;LEL 2027/28 年度升至每周 £133。依据:Royal London:Autumn Budget 2026 Key Announcements(2026-10-28)。
- 派到英国的员工:来自无社保协定国家、由境外雇主临时派遣的,一般前 52 周免缴。依据:HMRC 国民保险手册 NIM33545。

一、 什么是英国国民保险 (NI)?
在出海英国设立业务或雇佣本地员工时,企业需要了解的不止是基本薪资和个人所得税,还有一个至关重要的合规环节——国民保险(National Insurance,简称 NI)。
| 类别 | 谁缴 | 说明 |
|---|---|---|
| Class 1(员工部分) | 雇员 | 按工资计算,雇主从工资中代扣 |
| Class 1(雇主部分) | 雇主 | 按工资计算,雇主自己承担 |
| Class 1A / 1B | 雇主 | 1A:员工应税福利(如私人医疗险、公司车);1B:PAYE 结算协议,费率均为 15% |
| Class 2 | 自雇人士(自愿) | 2024 年 4 月 6 日起不再强制缴纳 |
| Class 3 | 自愿缴纳者 | 用于补足国家养老金缴费记录 |
| Class 4 | 自雇人士 | 利润 £12,570–£50,270 部分 6%,超过部分 2% |
英国国民保险是英国社会安全体系的绝对支柱,由雇员、雇主和自雇人士共同缴纳,其资金池专门用于资助国家层面的核心公共福利,包括:
- 国家养老金 (State Pension)
- 各种形式的失业救济金与求职者津贴
- 法定病假薪酬 (Statutory Sick Pay)
- 产假及育儿津贴 (Maternity & Paternity Leave Pay)
缴费类别界定:所有在英国工作的员工和雇主都必须按照法定标准缴纳 NI。与出海企业薪酬管理最相关的类别主要包括:
- Class 1: 最常见的类别,由雇员和雇主共同缴纳,适用于绝大多数通过 PAYE 系统发薪的正规受雇员工。
- Class 1A 和 1B: 由雇主针对向员工提供的非现金福利(如公司配车、医疗保险)或一次性支付(如超额遣散费)单独全额缴纳。(注:Class 2 和 Class 4 主要适用于自雇人士,在标准的 W-2 / PAYE 雇佣结构中通常不涉及。)
二、 2026-2027 税年的费率与起征门槛
准确掌握最新的 NI 费率和起征点(Thresholds),是企业制定本地化定薪策略和控制年度总用工成本(TCC)的前提。
| 门槛 | 每周 | 每月 | 每年 |
|---|---|---|---|
| 下限(LEL) | £129 | £559 | £6,708 |
| 员工起征点(PT) | £242 | £1,048 | £12,570 |
| 雇主起征点(ST) | £96 | £417 | £5,000 |
| 上限(UEL) | £967 | £4,189 | £50,270 |
1. 雇员端国民保险 (Class 1 Primary Contributions)
雇员部分的缴纳采用“分段阶梯费率”机制:
- 免缴区间: 员工年收入在 £12,570 及以下(折合月薪 £1,048),免予缴纳。
- 主力区间: 收入在 £12,570 至 £50,270 之间(月薪 £1,048 – £4,189 的部分),适用 8% 的费率。
- 高薪区间: 超过 £50,270 的部分(月薪超过 £4,189 的部分),费率大幅降至 2%。
2. 雇主端国民保险 (Class 1 Secondary Contributions)
雇主部分的规定是中企出海跨国预算的重中之重,在 2025/2026 财年迎来了史无前例的“大改”:
- 起征点门槛断崖式降低: 雇员收入只要超过每周 £96(即每月 £417,年度 £5,000),雇主即负有缴纳义务(此前起征点为 £9,100)。
- 15% 固定费率与“无上限”红线: 超过起征点的全部工资额,雇主需按 15%(原为 13.8%)的税率缴纳。
- 出海合规警告:雇主部分没有任何封顶上限。 意味着企业在伦敦或剑桥科技园高薪引进 £100,000 年薪的技术总监时,这 15% 的附加人工成本将同比例无限放大。
- 【关键利好】就业津贴 (Employment Allowance) 翻倍: 为了对冲上述成本暴涨,HMRC 将针对合资格雇主的就业津贴从 £5,000 大幅提升至 £10,500,并取消了此前的资格门槛。这意味着很多在英国刚起步、团队规模较小的中资企业实体,其首个 £10,500 的雇主 NI 账单将被直接免除。
- 福利税附加: 若雇主提供额外的商业医疗保险等福利,需依规缴纳 Class 1A 和 Class 1B 费用,税率同样随之上调至 15%。
| 收入区间(年) | 员工 | 雇主 |
|---|---|---|
| £5,000 以下 | 0 | 0 |
| £5,000–£12,570 | 0 | 15% |
| £12,570–£50,270 | 8% | 15% |
| £50,270 以上 | 2% | 15% |

收入在下限和员工起征点之间(每年 £6,708–£12,570):员工不缴费,但这一年仍计入国家养老金的缴费记录。
三、国民保险怎么算?
国民保险按每个发薪周期单独计算,不像个税那样按全年累计(公司董事除外,按年度计算)。月薪员工的公式:
- 员工:(月薪 − £1,048) × 8%,月薪超过 £4,189 的部分改按 2%;
- 雇主:(月薪 − £417) × 15%。
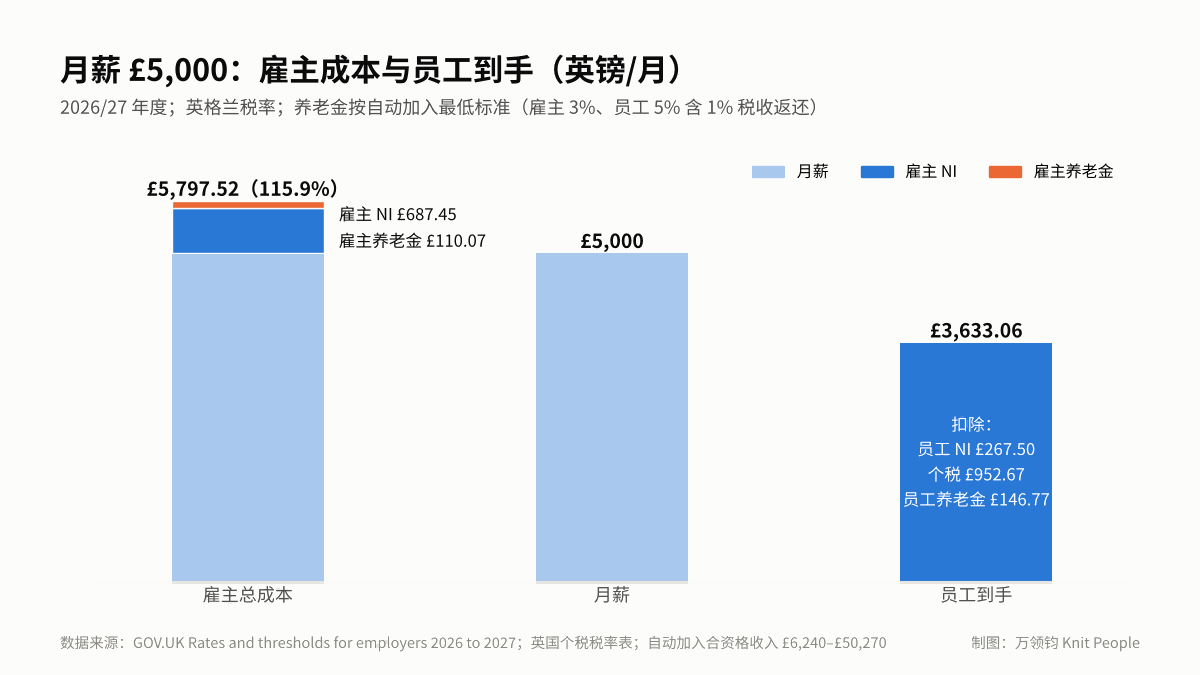
算例:月薪 £5,000(年薪 £60,000)
| 项目 | 计算 | 金额 |
|---|---|---|
| 员工国民保险 | (4,189 − 1,048) × 8% + (5,000 − 4,189) × 2% | 267.50 |
| 雇主国民保险 | (5,000 − 417) × 15% | 687.45 |
| 个税 | 年薪 £60,000:20% 税档 £7,540 + 40% 税档 £3,892,按月 | 952.67 |
| 养老金(自动加入最低标准) | 合资格收入 £520–£4,189:雇主 3%;员工 5%(其中 1% 由税收返还) | 雇主 110.07;员工实扣 146.77 |
| 雇主总成本 | 5,000 + 687.45 + 110.07 | 5,797.52(115.9%) |
| 员工到手 | 5,000 − 267.50 − 952.67 − 146.77 | 3,633.06 |
月薪 £10,000 时:员工国民保险 £367.50,雇主国民保险 £1,437.45,占月薪的 14.4%。
Knit 实务提示:国民保险按发薪周期计算,同样的年薪,"每月平均发"和"平时低、年底发大额奖金"缴的国民保险不同:奖金月份超过上限的部分员工只缴 2%,雇主仍按 15%。做年度薪酬预算时,要按实际发薪节奏测算,不能用年薪直接乘费率。
四、雇主有哪些减免和附加缴费?
| 项目 | 内容 | 注意 |
|---|---|---|
| 就业津贴(Employment Allowance) | 每年最多抵减 £10,500 雇主国民保险 | 唯一员工是领薪董事的公司、公共机构等不适用;关联公司只能有一家申请 |
| 21 岁以下员工 | 年收入 £50,270 以内,雇主国民保险为 0 | 超过部分按 15%;须在工资系统中使用对应类别字母 |
| 25 岁以下学徒 | 同上 | 须为经认可的学徒计划 |
| 退伍军人 | 首份文职工作的第一年,年收入 £50,270 以内雇主免缴 | 须符合 HMRC 规定的条件 |
| 自由港、投资区 | 符合条件的新员工,年收入 £25,000 以内雇主免缴 | 限特定区域和期限 |
| Class 1A(员工福利) | 私人医疗险、公司车等应税福利价值的 15% | 按年申报,次年 7 月缴纳 |
| 学徒税(Apprenticeship Levy) | 年工资总额的 0.5%,每年减免 £15,000 | 实际只影响年工资总额超过 £300 万的雇主 |
2029 年的变化:2025 年秋季预算宣布,从 2029 年 4 月起,员工通过薪酬牺牲(salary sacrifice)方式缴入养老金的金额,每年超过 £2,000 的部分须缴雇主和员工国民保险。目前大量使用薪酬牺牲的企业,2029 年前需要重新测算成本。
五、国民保险和养老金、法定待遇有什么关系?
- 国家养老金:领取全额新国家养老金须有 35 个合格缴费年,至少 10 年才能领取部分养老金。2027/28 年度全额新国家养老金为每年 £13,036.40。
- 职场养老金:与国民保险是两套制度。年收入超过 £10,000、年满 22 岁未达国家养老金年龄的员工须自动加入,按合资格收入(2026/27 年度 £6,240–£50,270)最低合计缴 8%,其中雇主至少 3%。
- 法定病假工资(SSP):由雇主支付,不由国民保险资金支付;2026 年 4 月起从病假第一天起支付,每周 £123.25 或平均周薪的 80%(取较低者)。
- 法定产假工资等:由雇主先行支付,可按规定从 HMRC 收回大部分。
六、英国国民保险和中国社保有什么不同?

| 维度 | 英国国民保险 | 中国五险一金(上海) |
|---|---|---|
| 缴费基数 | 每个发薪周期的实际工资 | 上年度月平均工资,在当地基数上下限之间(2026 年 7 月起 7,546–37,731 元) |
| 雇主费率 | 15%(超过起征点部分) | 养老 16%、医疗 9%、失业 0.5%、工伤 0.2%–1.9%、公积金通常 7%,合计约 33% |
| 员工费率 | 8% / 2% | 养老 8%、医疗 2%、失业 0.5%、公积金通常 7%,合计约 17.5% |
| 封顶 | 雇主不封顶;员工超过上限后降为 2% | 基数有上限,高薪员工的实际比例下降 |
| 起征点 | 有:雇主每年 £5,000,员工每年 £12,570 | 无起征点,低于下限的按下限缴纳 |
| 申报 | 全国统一,PAYE 实时申报 | 各地人社和税务部门,按地方政策 |
| 住房 | 无住房公积金;须另为员工办理职场养老金 | 住房公积金单位和个人按比例缴纳 |
以月薪计算:英国月薪 £5,000 的雇主国民保险约占月薪的 13.7%,£15,000 时约 14.6%;上海月薪 2 万元的单位五险一金约占 32.7%,5 万元时约 24.7%,10 万元时约 12.3%。也就是说,英国雇主成本比例低,但高薪员工不封顶;中国比例高,但高薪员工被基数上限摊薄。中国五险一金的详细规则,可参考《中国雇佣指南2026:劳动合同、社保与解雇规则》。
七、中国员工派到英国要缴国民保险吗?
中国与英国之间目前没有覆盖国民保险的社保协定。按 HMRC 国民保险手册(第 145 条规定):
| 情形 | 员工国民保险 | 雇主国民保险 |
|---|---|---|
| 由境外雇主临时派到英国 | 符合条件的,前 52 周一般免缴,之后须缴 | 52 周后须缴;境外雇主在英国有营业场所的,由其缴纳 |
| 长期在英国工作,或由英国实体雇佣 | 到英国第一天起须缴 | 英国雇主须缴 |
Knit 实务提示:派驻员工超过 52 周后,英国国民保险和中国社保可能同时缴纳,形成双重成本。外派前建议测算派驻期限,并安排好中国境内的社保缴纳方式;英国国民保险的义务,以 HMRC 对具体安排的认定为准。
八、英国国民保险的 8 个常见误区
| 误区 | 实际规定 |
|---|---|
| 雇主国民保险也从员工工资里扣 | 只代扣员工部分,雇主部分是雇主自己的成本 |
| 雇主国民保险有上限 | 雇主按 15% 不封顶,只有员工超过上限后降为 2% |
| 国民保险按全年累计 | 按每个发薪周期单独计算(公司董事按年度) |
| 自雇人士必须缴 Class 2 | 2024 年 4 月起改为自愿缴纳 |
| 病假工资由国民保险支付 | 法定病假工资由雇主支付 |
| 2026 年秋季预算提高了雇主费率 | 未调整,费率仍为 15%,起征点冻结至 2031 年 4 月 |
| 给员工买商业医疗险不用缴国民保险 | 属于应税福利,雇主须缴 15% 的 Class 1A |
| 改签承包商合同就能省雇主国民保险 | 实质为雇佣的,按离岗薪酬规则(IR35)和雇佣身份规则须补缴 |
九、 万领钧 Knit 解决方案:重构在英薪酬与合规用工底座
英国的个税及国民保险计算逻辑严密,且与 HMRC 的 RTI(实时信息)电子申报系统深度绑定。企业若单纯依赖传统的手工制表或非属地化财务团队,将承担极高的核算误差风险。
万领钧 Knit 依托资深的属地化合规专家团队及自研系统,为您提供以下一站式标准落地方案:
1. 名义雇主(Employer of Record,EOR)
- 适用于: 企业在海外(如英国)暂无法律主体,需快速完成本地用工落地,同时规避雇主法律风险。
- 服务支持: 万领钧 Knit 作为企业员工的名义雇主,依法承担合法雇主的全部责任与义务,全面负责员工入离职全流程管理,涵盖劳动合同签署、薪酬计算与发放、社会保险及公积金缴纳、个税周期申报及年度汇算等合规事项。企业保留对员工日常工作的管理权,无需承担雇主法律责任,专注核心业务拓展。
2. 专业雇主(Professional Employer Organization,PEO)
- 适用于: 企业在海外已设立法律主体,但缺乏专业 HR 及财会团队,需系统性人事与薪酬合规支持。
- 服务支持: 企业作为员工的法律雇主,并与万领钧 Knit 签署服务协议,将部分或全部人事及薪酬管理工作委托给万领钧 Knit。万领钧 Knit 负责员工入离职全流程管理,涵盖劳动合同拟定、薪酬计算与发放、个税周期申报及年度汇算、福利管理、雇佣合规等事务,帮助企业规避法律风险,补齐本地 HR 能力。员工日常工作直接向企业汇报,企业保留管理权。
3. 全球薪酬(Global Payroll)
- 适用于: 企业在海外有主体,有 HR 管理,仅需提供精准的跨国薪酬计算及合规申报支持。
- 服务支持: 企业作为员工的法律雇主,并与万领钧 Knit 签署服务协议。万领钧 Knit 作为专业薪酬服务方,受企业委托管理多国薪酬合规事务。我们的薪酬专家严格依据 HMRC 的 PAYE 规范,自动剥离员工端与雇主端 NI 数据,服务涵盖薪酬数据设置、发薪计划确认、雇员薪资计算、工资单出具及合规归档。
4. 名义承包商(Contractor of Record,COR)
- 适用于: 非雇佣关系,公司在海外有无主体均可,适合灵活用工、项目制合作或临时性需求。
- 服务支持: 万领钧 Knit 与企业签署服务协议,同时与独立承包商(自由职业者等)签署承包商协议,代企业处理协议签署、报酬支付及税务合规等事宜。我们承担承包商被税务局误分类为事实雇员(如触发 IR35 审查)的法律风险,让企业安心开展业务。
十、关于万领钧 Knit People
万领钧Knit People来自加拿大,深耕全球薪酬领域11年,依托成熟的薪酬管理经验和合规专家团队,为全球客户提供专业的一站式薪酬服务。至今已与4,000多家全球客户合作,每年处理薪资超过40亿。万领钧Knit持有政府认证MSB牌照,为企业提供安全合规的货币服务。核心业务涵盖名义雇主(EOR)、专业雇主(PEO)、全球薪酬(Payroll)、名义承包商(COR),同时提供全球猎头、主体注册、税务合规、福利管理、工作签证等增值服务,为企业出海提供一站式解决方案。
联系万领钧Knit 中国市场部
万领钧Knit高度重视中国市场,在华设立研发中心和华语服务中心,深谙中国企业出海痛点。通过“华语服务+区域运营中心+地区专家”的混合服务模式,解决语言、时差、文化三大难题,提供无阻碍、个性化陪伴式服务,真正做到懂中国企业,服务中国企业。目前业务覆盖172个国家和地区,已帮助4,000余家企业拓展全球业务,服务员工 12,000 余名,年处理薪资超 40 亿元人民币。我们的客户遍及医疗、新能源、互联网、人工智能、智能制造和跨境物流等出海热门行业。凭借全球专业的薪酬合规专家团队和本地化的中国服务,我们助力企业高效完成海外布局,实现业务的二次增长。
十一、常见问题与参考来源
Q1:英国国民保险怎么算?
2026/27 年度,员工按年收入 £12,570 至 £50,270 部分缴 8%、超过 £50,270 部分缴 2%;雇主按年收入超过 £5,000 部分缴 15%,不封顶。按每个发薪周期单独计算,例如月薪 £5,000,员工缴 £267.50,雇主缴 £687.45。
Q2:2026 年秋季预算改了国民保险吗?
2026 年 10 月 28 日的秋季预算没有调整国民保险费率和起征点,门槛冻结至 2031 年 4 月;下限 LEL 在 2027/28 年度由每周 £129 升至 £133。2025 年秋季预算已宣布,2029 年 4 月起薪酬牺牲养老金每年超过 £2,000 的部分须缴国民保险。
Q3:雇主国民保险可以减免吗?
可以。符合条件的雇主每年可用就业津贴抵减最多 £10,500;21 岁以下员工和 25 岁以下学徒,年收入 £50,270 以内雇主免缴;退伍军人、自由港和投资区也有减免。
Q4:英国国民保险和中国社保哪个雇主成本高?
英国雇主费率 15%,比上海单位五险一金约 33% 低,但不封顶;中国缴费基数有上限。月薪越高,英国雇主成本比例越接近 15%,上海则逐步下降,月薪 10 万元时约 12.3%。
Q5:中国员工派到英国工作要缴国民保险吗?
中英之间没有覆盖国民保险的社保协定。由中国雇主临时派到英国、符合条件的员工,前 52 周一般免缴,之后须缴;长期在英国工作或由英国实体雇佣的,从到英国第一天起须缴。
Q6:没有英国公司,怎样合规缴纳国民保险?
可以通过名义雇主(EOR)雇佣,由 EOR 的英国实体通过 PAYE 发薪、代扣员工国民保险、缴纳雇主国民保险并办理自动加入养老金。如万领钧 Knit 可提供英国 EOR 服务。
参考来源
- GOV.UK:Rates and thresholds for employers 2026 to 2027(访问日期:2026-10-29)
- Royal London:Autumn Budget 2026 Key Announcements(2026-10-28)(访问日期:2026-10-29)
- ICAEW:Budget: NIC saving on salary sacrifice pension contributions capped(2025-11)(访问日期:2026-10-29)
- HMRC 国民保险手册:NIM33545(访问日期:2026-10-29)
- GoFile:PAYE Thresholds & Rates 2026/27(访问日期:2026-10-29)
- 东方财富:上海社保缴费基数小幅上调(2026-08-19)(访问日期:2026-10-27)
更新记录
- 2025-09-23:首次发布
- 2026-10-29:全面改写并更新至 2026/27 年度:补充 2026 年秋季预算、LEL、学徒税、年龄减免、薪酬牺牲新规、国家养老金和派驻员工规则;更正 Class 2、法定病假工资等表述;新增算例和中英对比图
专业术语
- 国民保险 (National Insurance - NI): 英国法定社会安全体系的重要组成部分。所有符合条件的受雇人员及雇主均需强制缴纳。这笔资金不仅是劳动者获取英国国家养老金、法定病假薪金等福利的前提,也是跨国企业在英进行人力资源测算时,必须额外承担的刚性非工资附加成本。
- 即付即收系统 (PAYE - Pay As You Earn): 英国 HMRC 用于从员工工资中依法代收所得税及国民保险的执行系统。要求雇主必须在向员工分配薪资的同时,即时完成税务资金的预扣和上缴,是保障在英雇佣合规运转的关键税务节点。
- 英国税务海关总署 (HMRC): 英国负责税收征管、支付特定国家福利及监督最低工资执行情况的核心政府机构。其通过 RTI(实时信息)系统对全国薪资发放的准确性和及时性进行监控,对外资企业的本地化发薪系统和合规申报提出了极高要求。
- Class 1A 与 Class 1B 缴纳 (Class 1A and 1B Contributions): 英国国民保险体系中专门针对雇主发放员工额外福利(如非现金的商业险、配车等实物报酬)及特定一次性支出所设定的缴费类别。它是出海企业在构建“全面薪酬(Total Rewards)”体系时不可遗漏的税务筹划点。
- 名义雇主 (Employer of Record - EOR): 针对英国复杂的 15% 雇主社保费率、繁琐的 PAYE 代扣义务,万领钧 Knit 提供的一站式合规用工平台。通过 Knit 设于英国的直属持牌主体代为签约发薪,全面承接合规申报风险,让中国母公司在零实体、低风险的状态下快速推进驻英业务。
免责声明:本文涉及的英国国民保险(NI)费率(如雇员阶梯税率 8%及 2%、雇主费率 15%)、起征点限额(如雇主端每年 £5,000)及相关合规申报责任,均基于英国税务海关总署(HMRC)现行公布的指导框架及相关预算案更新信息整理撰写。鉴于税法和社保缴费基数随财年更迭可能进行动态微调,本文旨在提供宏观层面的商业出海合规与财务测算参考,不构成针对特定个案或完税申报的独立法律及税务意见。在制定具体的跨国薪酬预算、配置员工福利或进行属地化发薪前,敬请联系并咨询万领钧 Knit 官方合规顾问团队,以获取为您量身定制的专业评估与落地方案。