
中国台湾劳健保 2027:劳保费率 13% 与雇主成本测算
- 2027-01-01 起劳保费率 13%(普通事故 12% + 就业保险 1%),劳资政 70/20/10; - 2027 年最低工资 30,900 元、时薪 205 元,为劳保最低投保级距; - 投保上限:劳保 45,800、职灾 72,800、劳退 150,000、健保 313,000; - 月薪 5 万:雇主每月约 9,765 元(19.5%),员工约 1,976 元; - 非居住者薪资:月薪在基本工资 1.5 倍(2027 年 46,350 元)以下扣 6%,超过扣 18%
核心答案: 2027 年在中国台湾地区雇人,雇主每月要负担以下法定费用:
- 劳保和就业保险:2027 年 1 月 1 日起费率从 12.5% 升至 13%,雇主负担 70%,按投保薪资计,最高 45,800 元;
- 健保:费率 5.17%,雇主按 60% 并乘以平均眷口数 1.56 计;
- 劳退:雇主至少按工资的 6% 提缴,最高按 150,000 元计;
- 职灾保险:费率依行业而定,全部由雇主负担。
2027 年最低工资为月薪 30,900 元、时薪 205 元。以月薪 5 万元为例,雇主每月约负担 9,765 元,约为工资的 19.5%;员工自付劳健保约 1,976 元。因为劳保和劳退有投保上限,工资越高,雇主负担比例越低。
要点速览
- 劳保费率:2027 年 13%,雇主 70%、员工 20%、政府 10%。
- 最低工资:2027 年 30,900 元、时薪 205 元,劳保最低级距随之调整。
- 投保上限:劳保 45,800,职灾 72,800,劳退 150,000,健保 313,000。
- 雇主成本:月薪 45,800 及以下约 20%,月薪 10 万约 15%。
- 个税:115 年度免税额 10.1 万、标准扣除 13.6 万、薪资特别扣除 22.7 万。
中国台湾劳健保速查(截至 2026 年 10 月 30 日)
- 劳保费率:2027 年 1 月 1 日起由 12.5% 调整为 13%。依据:联合报:劳保局公告 2027 劳保费率 13%(2026-10-22)。
- 最低工资:2027 年月薪 30,900 元、时薪 205 元。依据:今周刊:2027 最低工资月薪 30,900 元、时薪 205 元(2026-09-24)。
- 个税免税额和扣除额:115 年度免税额 10.1 万元、标准扣除额 13.6 万元、薪资特别扣除 22.7 万元。依据:台湾地区财政部公告(2025-11-27)。

一、2027 年劳健保和劳退的费率是多少?
中国台湾劳健保是指台湾地区雇主须为员工投保的劳工保险(含就业保险)和全民健康保险,通常与劳工退休金(劳退)、职业灾害保险一起办理。
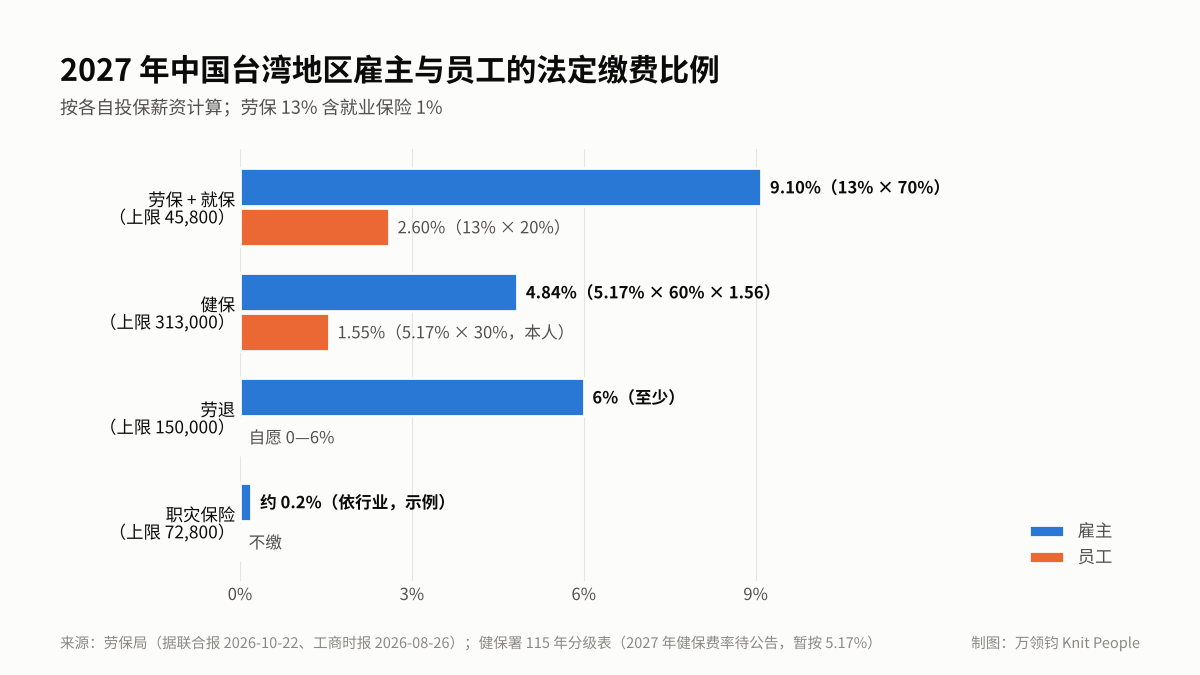
| 项目 | 费率 | 雇主 | 员工 | 投保上限(元/月) |
|---|---|---|---|---|
| 劳保(普通事故) | 12% | 70% | 20%(政府 10%) | 45,800 |
| 就业保险 | 1% | |||
| 健保 | 5.17%(2027 年待公告) | 60% × 1.56 | 30% × (1 + 眷属数,最多 3 人) | 313,000 |
| 劳退 | 雇主至少 6% | 全额 | 可自愿提缴 0—6% | 150,000 |
| 职灾保险 | 依行业,另加上下班灾害费率 0.07% | 全额 | 不缴 | 72,800 |
劳保费率 2026 年为 12.5%(普通事故 11.5% 加就业保险 1%),2027 年 1 月 1 日起升至 13%。劳保局估算,雇主全年因此增加约 131.4 亿元。劳保局还随劳保一并收取积欠工资垫偿基金提缴费,按劳保投保薪资的万分之 2.5 计,由雇主负担。
二、投保薪资怎么定?各项上限是多少?
投保薪资是按员工每月工资(含经常性津贴)对照分级表确定的级距,不是按实际工资精确计算:
- 劳保:2027 年最低级距随最低工资调为 30,900 元,最高 45,800 元。月薪超过 45,800 元的,一律按 45,800 元投保;
- 职灾保险:最高 72,800 元,月薪超过 45,800 元的员工,职灾投保薪资要按实际级距申报,不能沿用劳保的 45,800 元;
- 健保:最高 313,000 元,例如月薪 5 万元对应 50,600 元级距;
- 劳退:最高 150,000 元,例如月薪 5 万元对应 50,600 元级距。
2027 年完整的分级表由劳保局和健保署公告。最低工资调整后,劳保局一般会主动为低于新级距的员工调整投保薪资,雇主仍需自行核对。
三、月薪 5 万元,雇主和员工各缴多少?
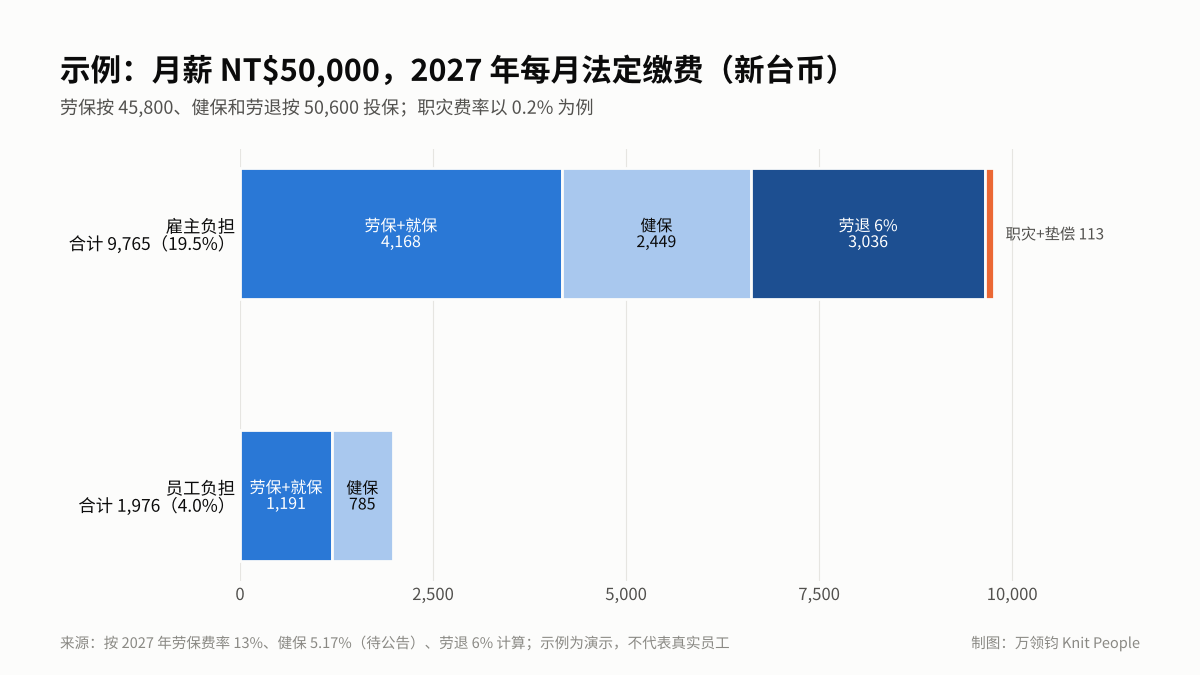
| 项目 | 投保基数 | 雇主 | 员工 |
|---|---|---|---|
| 劳保 + 就保(13%) | 45,800 | 4,168 | 1,191 |
| 健保(5.17%) | 50,600 | 2,449 | 785 |
| 劳退(6%) | 50,600 | 3,036 | — |
| 职灾保险(示例 0.2%) | 50,600 | 101 | — |
| 积欠工资垫偿基金(0.025%) | 45,800 | 11 | — |
| 合计 | — | 约 9,765(19.5%) | 约 1,976(4.0%) |
算法说明:
- 劳保:员工 45,800 × 13% × 20% ≈ 1,191;雇主 45,800 × 13% × 70% ≈ 4,168;
- 健保:员工 50,600 × 5.17% × 30% ≈ 785;雇主 50,600 × 5.17% × 60% × 1.56 ≈ 2,449;
- 员工到手:扣除劳健保后约 48,024 元,再扣个税预扣,自愿提缴劳退的另扣。
和 2026 年相比,同一员工雇主劳保每月多约 160 元,员工多约 46 元。
四、"19% 雇主成本"准确吗?

"雇主成本约 19%"只对中低薪员工成立。劳保投保上限 45,800 元、劳退上限 150,000 元,工资超过上限的部分不再计费,雇主负担比例随工资上升而下降:
- 月薪 30,900—45,800 元:约 20.2%;
- 月薪 5 万元:约 19.5%;
- 月薪 10 万元:约 15%;
- 月薪 20 万元:约 11.5%。
Knit 实务提示:做台湾地区团队预算时,不要用一个固定比例乘以全部工资。建议按每个员工的级距逐项计算,再加上年终奖的补充保费;高薪岗位按固定比例估算,往往会高估成本。
五、什么是"高薪低报"?有什么后果?
高薪低报是指雇主把员工的投保薪资申报得低于实际工资对应的级距,例如月薪 6 万元只按 30,900 元投保,或把经常性津贴排除在投保薪资外。
后果包括:
- 罚款:劳保投保薪资以多报少的,按短报的保费金额处 4 倍罚款(《劳工保险条例》第 72 条),健保、劳退、职灾保险也各有处罚规定;
- 赔偿:员工因此少领生育、伤病、失能、老年等给付的,雇主须赔偿差额;
- 员工同意也不免责:员工同意低报,不能减轻雇主的责任。
常见的低报情形:伙食费、交通津贴等每月固定发放的项目没有计入投保薪资;员工加薪后没有在规定期限内调整级距。
六、二代健保补充保费怎么缴?
补充保费费率为 2.11%,由扣费义务人在支付时扣缴:
- 高额奖金:员工全年累计奖金超过当月投保金额 4 倍的部分,按 2.11% 扣缴,单次扣缴上限 1,000 万元;
- 兼职薪资:非本单位投保员工的薪资,单次达到最低工资即须扣缴,2027 年起为 30,900 元;
- 雇主补充保费:雇主每月支付的薪资总额超过员工投保金额总额的部分,按 2.11% 缴纳。
研发团队加班费和补充保费的详细算法,见《中国台湾本地研发团队薪酬核算:需注意"阶梯式加班费"与二代健保补充保费》。
七、个税和非居住者扣缴怎么算?

居住者:在台湾地区一个纳税年度内居留满 183 天的,按综合所得税累进税率计税,次年 5 月申报。115 年度(2026 年收入,2027 年 5 月申报):
| 综合所得净额 | 税率 | 累进差额 |
|---|---|---|
| 0—610,000 | 5% | 0 |
| 610,001—1,380,000 | 12% | 42,700 |
| 1,380,001—2,770,000 | 20% | 153,100 |
| 2,770,001—5,190,000 | 30% | 430,100 |
| 5,190,001 以上 | 40% | 949,100 |
主要免税额和扣除额:每人免税额 101,000 元(70 岁以上 151,500 元),标准扣除额单身 136,000 元、有配偶 272,000 元,薪资所得特别扣除额 227,000 元。员工自愿提缴的劳退,可从当年度薪资收入中扣除。
非居住者:一个纳税年度内居留不满 183 天的,薪资按次扣缴,不适用累进税率:
- 月薪在基本工资的 1.5 倍以下的,扣缴 6%;2027 年门槛为 30,900 × 1.5 = 46,350 元;
- 超过的,扣缴 18%。
短期派驻台湾地区的员工,年度中居留天数变化会影响居住者身份,建议按日历年跟踪天数。外籍员工的工作许可和派驻安排,见《2026中国台湾地区工作签证与外派合规指南:高专人才薪资门槛与双认证通关》。
八、中国台湾劳健保的 6 个常见误区
| 误区 | 实际规定 |
|---|---|
| 月薪 5 万元劳保按 5 万投保 | 劳保最高 45,800 元;健保、劳退、职灾按各自级距 |
| 健保雇主负担就是 5.17% × 60% | 还要乘以 1.56(本人加平均眷口数 0.56) |
| 劳保费率含职灾保险 | 13% 是普通事故 12% 加就业保险 1%,职灾保险另计、雇主全额负担 |
| 雇主成本一律按 19% 估算 | 工资越高比例越低,月薪 10 万约 15% |
| 员工同意就可以低报投保薪资 | 以多报少可处 4 倍罚款,员工少领的给付由雇主赔偿 |
| 非居住者一律扣 18% | 月薪在基本工资 1.5 倍以下的扣 6% |
九、2027 年薪资系统自查清单
| 检查项 | 怎么查 |
|---|---|
| 最低工资 | 月薪低于 30,900 元、时薪低于 205 元的员工,1 月起调薪 |
| 劳保费率 | 系统费率从 12.5% 改为 13% |
| 投保级距 | 按新分级表核对每名员工的劳保、职灾、健保、劳退级距 |
| 经常性津贴 | 伙食、交通、岗位津贴等是否已计入投保薪资 |
| 健保费率 | 关注 2027 年健保费率公告,公告后更新 |
| 非居住者 | 扣缴门槛更新为 46,350 元,跟踪派驻人员居留天数 |
十、不同阶段的台湾地区用工方案怎么选?
| 企业阶段 | 建议方式 | 与劳健保相关的处理要点 |
|---|---|---|
| 未在台湾地区设立实体 | 名义雇主(EOR) | 由当地实体投保劳健保、提缴劳退、代扣个税 |
| 已设立实体,人数较少 | 全球薪酬(Payroll)外包 | 外包算薪,按级距申报并更新 2027 年费率 |
| 团队规模较大 | 自建 HR + 本地会计师 | 建立级距调整和补充保费的月度核对流程 |
还没有在台湾地区设立实体的企业,可以通过万领钧 Knit 的名义雇主(EOR)服务雇佣当地员工,由当地实体办理投保和扣缴。
十一、总结:2027 年 1 月前要更新什么?
2027 年中国台湾地区劳保费率升至 13%,最低工资调至 30,900 元。雇主法定负担约为工资的 15% 至 20%,取决于工资水平。建议企业:
- 1 月前更新薪资系统的劳保费率、最低工资和投保级距
- 核对经常性津贴是否计入投保薪资,避免高薪低报
- 按员工逐个测算雇主成本,非居住者按 46,350 元门槛判断扣缴率
十二、关于万领钧 Knit People
万领钧 Knit People 2015 年成立于加拿大,起步于全球薪酬(Payroll)业务,在加拿大、中国、菲律宾、欧洲设有 4 大运营中心,持有政府认证的 MSB 牌照。核心业务包括名义雇主(EOR)、专业雇主(PEO)、全球薪酬(Payroll)和名义承包商(COR),并提供全球猎头、主体注册、税务合规、福利管理、工作签证等服务。Knit 采用"华语服务 + 区域运营中心 + 地区专家"的服务模式,业务覆盖 172 个国家和地区,已服务 4,000 多家企业、12,000 多名员工,每年处理薪资超过 40 亿元人民币。
十三、常见问题
Q1:2027 年中国台湾劳保费率是多少?
2027 年 1 月 1 日起,劳保费率由 12.5% 调整为 13%,即普通事故保险 12% 加就业保险 1%。雇主负担 70%,员工 20%,政府 10%,按投保薪资计算,最高投保薪资 45,800 元。
Q2:2027 年台湾地区最低工资是多少?
劳动部 2026 年 10 月 16 日公告,2027 年 1 月 1 日起每月最低工资 30,900 元、每小时 205 元,劳保最低投保级距随之调整。
Q3:在台湾地区雇人,雇主成本大约是工资的多少?
按 2027 年口径,月薪 45,800 元及以下约 20%,月薪 5 万元约 19.5%,月薪 10 万元约 15%。因为劳保和劳退有投保上限,工资越高,雇主负担比例越低。
Q4:健保的雇主负担怎么算?
雇主健保费 = 投保金额 × 5.17% × 60% × 1.56,其中 1.56 是本人加全国平均眷口数 0.56,与员工实际眷属人数无关。2027 年健保费率截至发稿尚未公告。
Q5:员工同意低报投保薪资,雇主有风险吗?
有。劳保投保薪资以多报少的,按短报保费处 4 倍罚款;员工因此少领给付的,雇主须赔偿。员工同意不能免除雇主责任,经常性津贴也应计入投保薪资。
Q6:短期派到台湾地区的员工个税怎么扣?
一个纳税年度内居留不满 183 天的是非居住者,薪资按次扣缴:月薪在基本工资 1.5 倍以下的扣 6%,2027 年门槛为 46,350 元;超过的扣 18%。
十四、参考来源
- 联合报:劳保局公告 2027 劳保费率 13%,雇主全年成本增 131.4 亿元(2026-10-22)(访问日期:2026-10-30)
- 工商时报:2027 劳保费率调升至 13%,劳工、雇主每月多缴多少(2026-08-26)(访问日期:2026-10-30)
- 今周刊:2027 最低工资月薪 30,900 元、时薪 205 元(2026-09-24)(访问日期:2026-10-30)
- 蕃薯藤:2027 年最低工资正式公告(2026-10-17)(访问日期:2026-10-30)
- 台湾地区财政部:公告 115 年度综合所得税免税额、扣除额及课税级距(2025-11-27)(访问日期:2026-10-30)
- 财政部电子申报缴税服务网:薪资扣缴规定(访问日期:2026-10-30)
- 健保署:115 年补充保险费资料简表(访问日期:2026-10-30)
- NUEIP:2026 年劳健保投保级距表与三合一对照表(访问日期:2026-10-30)
- 蔡佳峻会计师:115 年综合所得税级距、免税额、扣除额一览(访问日期:2026-10-30)
更新记录
- 2026-10-30:更新为 2027 年数据:劳保费率 13%、最低工资 30,900 元、115 年度个税扣除额;更正劳保投保上限、健保雇主眷口数、劳保费率构成、雇主成本比例和非居住者扣缴门槛
- 2026-08-05:首次发布
免责声明:本文根据台湾地区主管机关公开信息和媒体、专业机构解读整理,仅供商业决策参考,不构成税务或法律意见。2027 年健保费率和完整投保分级表以主管机关公告为准,具体申报请咨询当地执业会计师。


