智利外籍员工EOR:工作签证、担保、个税与AFP
- 有报酬活动类临时居留须在境外申请;凭劳动合同最长 2 年、可再续 2 年 - 凭工作邀约先给 90 天,入境后 45 天内交正式合同,再延 1 年 - EOR 可作为雇主,但员工听客户指挥属于劳务派遣,须经登记的临时服务公司,限 90 或 180 天 - 外国人取得居民身份后前 3 年只就智利来源收入纳税;非居民工资适用 35% 附加税 - 雇主养老金新增缴费 2026 年 8 月起 3.5%,2033 年 8 月起 8.5% - 第 18.156 号法律:符合条件的外籍技术人员可免缴养老、医疗,失业保险仍要缴
核心答案: 在智利长期雇佣外籍员工,员工须在境外向智利移民局(SERMIG)申请"从事有报酬活动"类临时居留:凭劳动合同的,雇主须在智利有住所或分支机构,居留最长 2 年、可再续 2 年。EOR 是在智利注册的公司,可以作为雇主签合同;但员工如果实际听客户指挥工作,就属于劳务派遣,按《劳动法典》只能通过登记的临时服务公司、在法定情形下进行,一般最长 90 或 180 天。个税方面,外国人取得居民身份后前 3 年只就智利来源收入纳税,非居民工资适用 35% 附加税。社保方面,员工缴 10% 养老金加管理费和 7% 医疗;雇主新增养老金缴费 2026 年 8 月起为 3.5%。符合第 18.156 号法律的外籍技术人员可免缴养老、医疗,失业保险仍要缴。
要点速览
- 工作许可:长期受雇用临时居留,须在境外申请,最长 2 年、可再续 2 年。
- EOR 担保:可以当雇主,但听客户指挥属于劳务派遣,受 90/180 天限制。
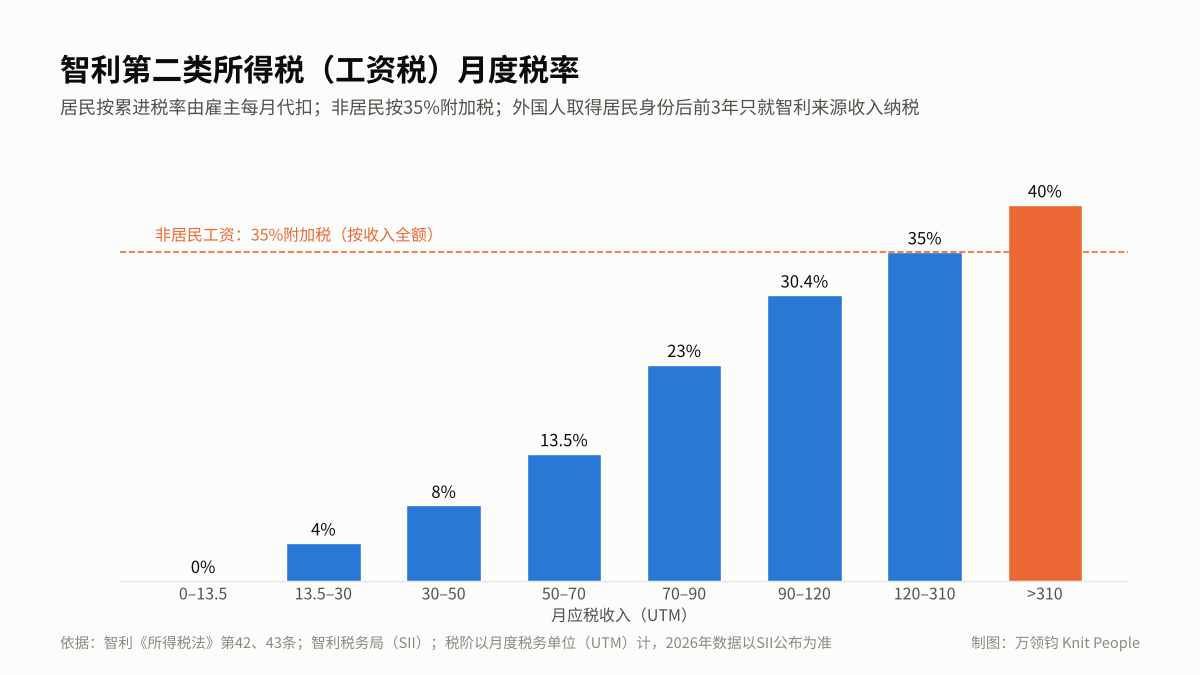
- 个税:居民 0%—40% 累进;前 3 年只就智利来源收入纳税;非居民 35%。
- 养老金:雇主新增缴费 2026 年 8 月起 3.5%,2033 年 8 月起 8.5%。
- 社保豁免:外籍技术人员可按第 18.156 号法律免缴养老、医疗,失业保险不免。
智利外籍员工关键规定速查(截至 2026 年 11 月 4 日)
- 临时居留:凭劳动合同的,雇主在智利有住所或分支机构,最长 2 年、可再续 2 年;须在境外申请。依据:智利移民局:从事有报酬活动的临时居留。
- 社保豁免:第 18.156 号法律豁免的是养老、医疗等缴费,失业保险仍须缴纳。依据:智利劳工局第 1539/17 号意见。
- 雇主养老金缴费:2026 年 8 月起合计 3.5%,2033 年 8 月起 8.5%。依据:ChileAtiende:雇主养老金缴费。
一、智利外籍员工有哪几种工作许可?
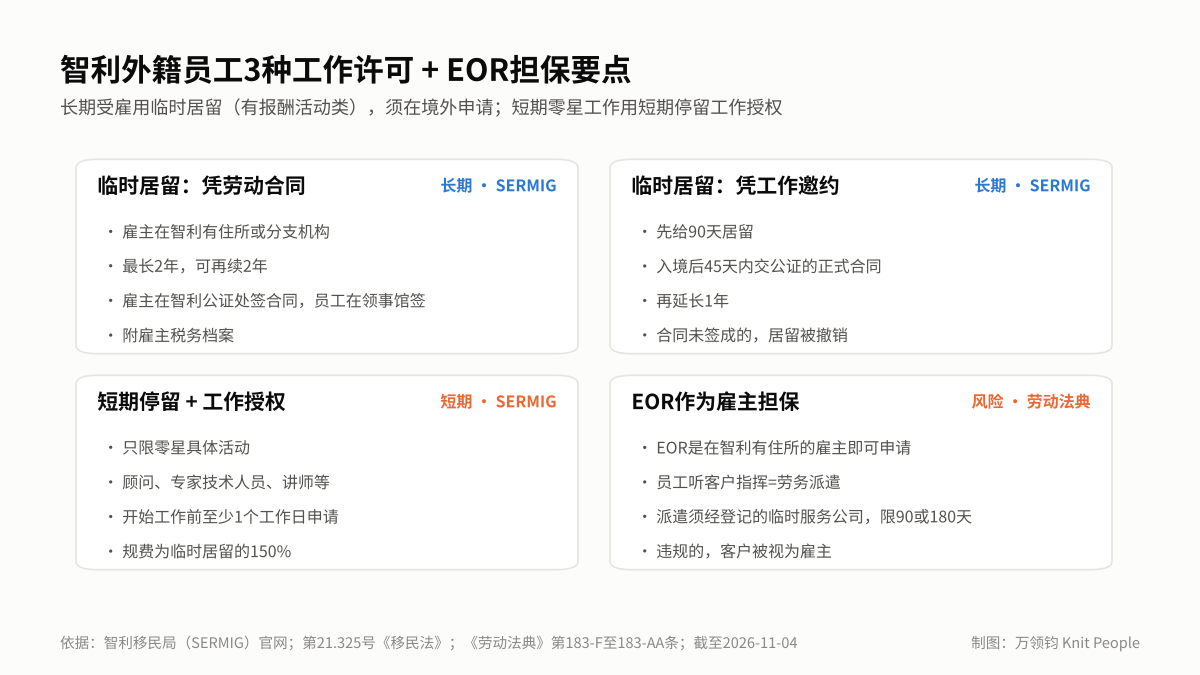
智利 2021 年第 21.325 号《移民法》取消了原来的"合同签证",外籍员工长期受雇改为申请"从事有报酬活动"类临时居留。
| 许可 | 适用情形 | 期限 | 在哪申请 |
|---|---|---|---|
| 临时居留:凭劳动合同 | 受雇于在智利有住所或分支机构的雇主 | 最长 2 年,可再续 2 年 | 境外,在线向移民局递交 |
| 临时居留:凭工作邀约 | 已接受智利个人或公司的正式工作邀约 | 先给 90 天,入境后 45 天内交合同,再延 1 年 | 境外,在线向移民局递交 |
| 短期停留 + 工作授权 | 顾问、专家技术人员、讲师、演出、体育等零星具体活动 | 按申请的起止日期,不超过短期停留期限 | 入境前后均可,开始工作前至少 1 个工作日 |
持短期停留(旅游、商务)身份在智利有偿工作而没有工作授权的,按移民局说明可处 5 个月度税务单位(UTM)中位数罚款,屡犯的可被驱逐出境。
《劳动法典》第 19、20 条还规定,雇员超过 25 人的雇主,智利籍员工须占 85% 以上;计算时不计专业技术人员,在智利居住满 5 年或配偶、子女为智利籍的外国人按智利人计。
二、临时居留怎么申请?
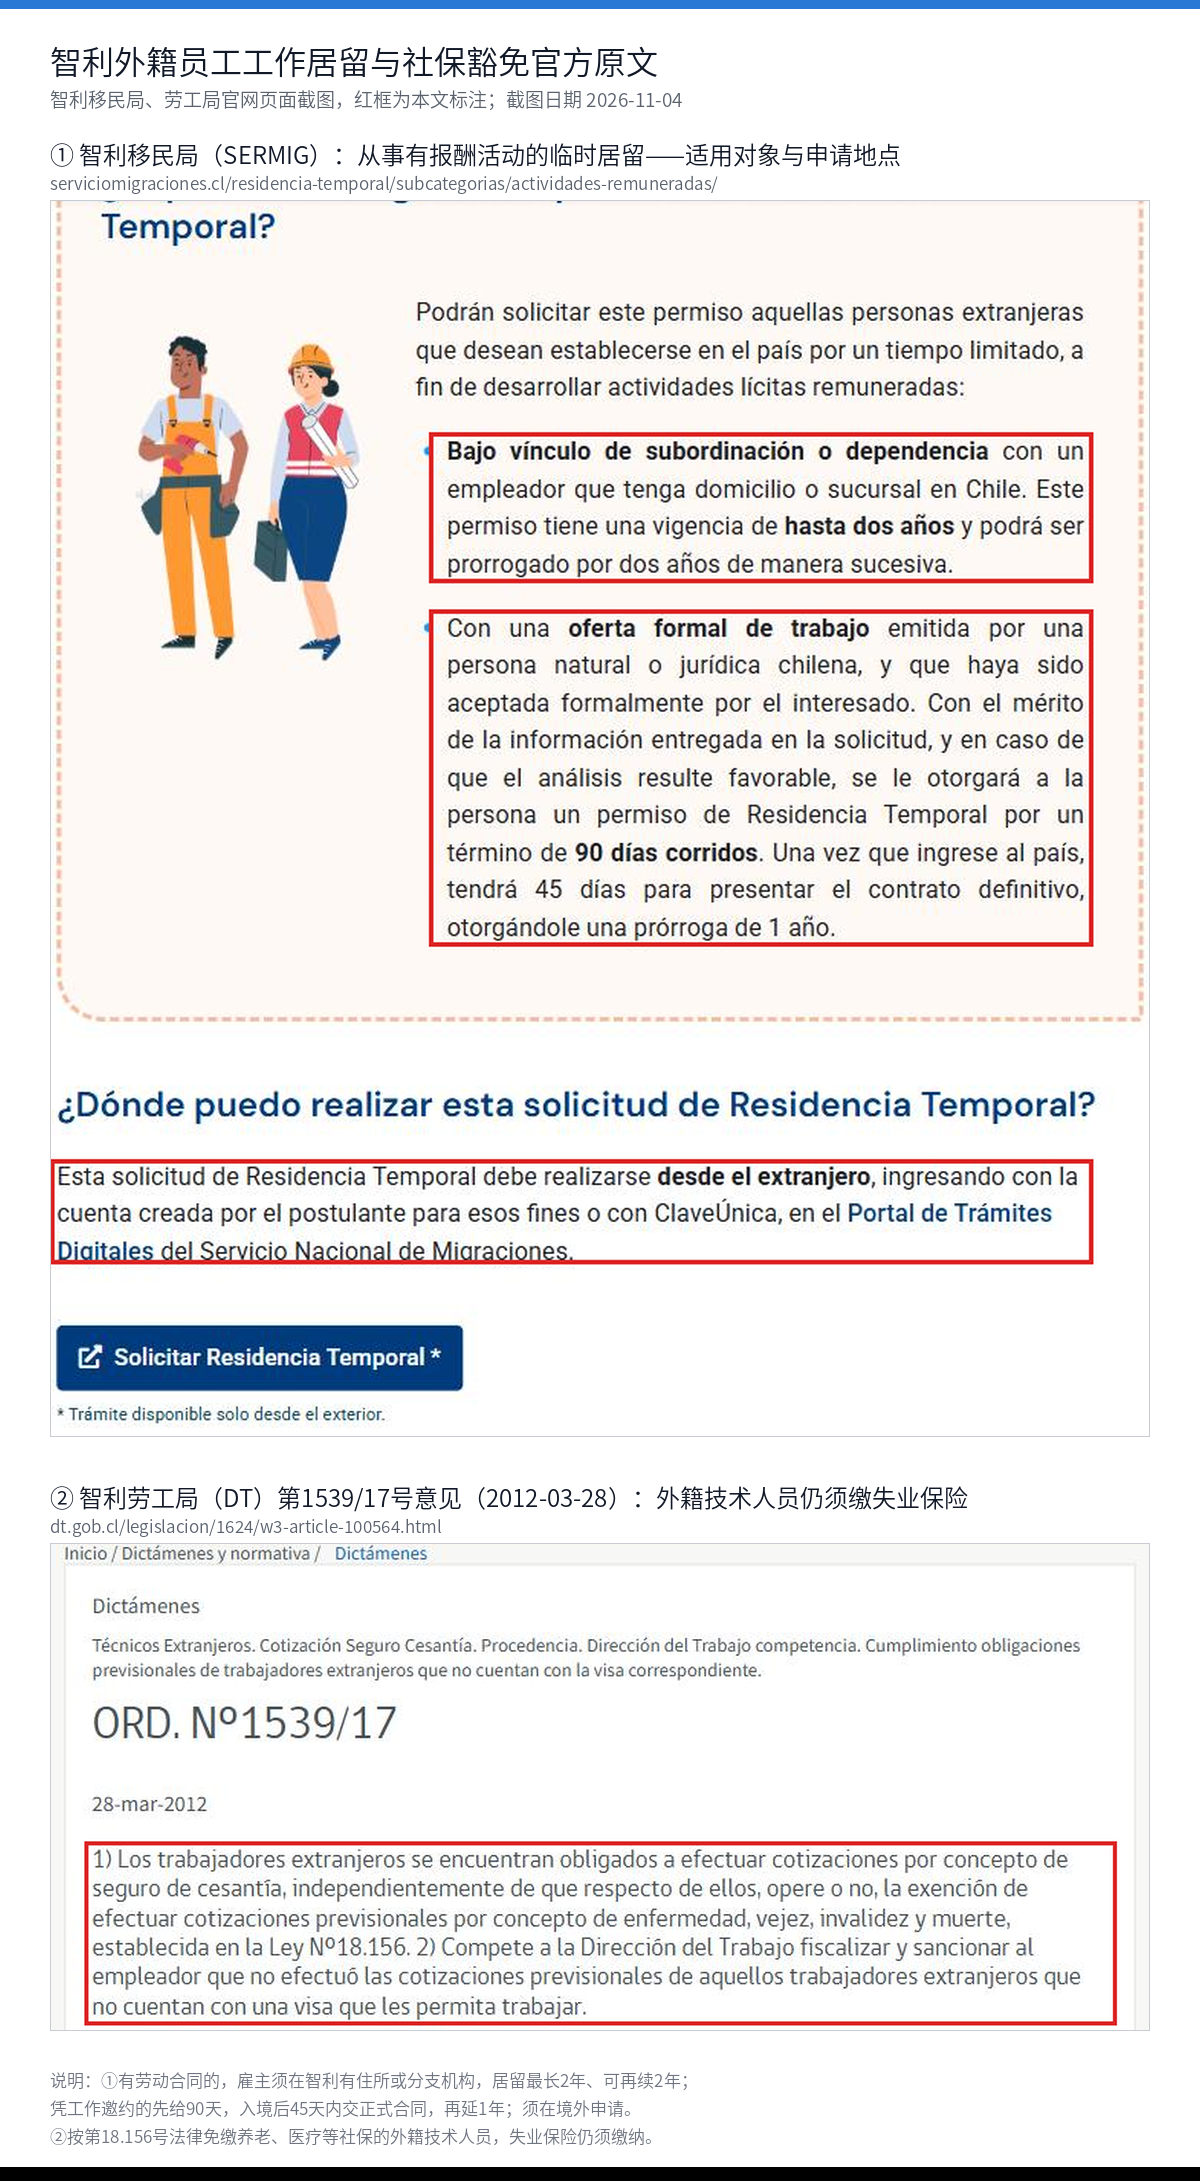
按智利移民局官网,凭劳动合同申请临时居留的主要要求:
| 材料或要求 | 说明 |
|---|---|
| 申请地点 | 只能在境外,通过移民局在线平台递交 |
| 护照 | 自申请日起有效期不少于 1 年 |
| 无犯罪记录证明 | 国籍国(及近 5 年居住国)出具,60 天内有效 |
| 劳动合同 | 雇主在智利公证处签字,员工在智利领事馆签字 |
| 雇主税务档案 | 雇主的 Carpeta Tributaria;没有的,证明有足够偿付能力 |
| 境外文件 | 海牙认证或领事认证;非西班牙语、英语的须官方翻译 |
移民局官网说明,员工失去作为申请依据的工作或自愿换雇主,本身不会导致居留被撤销。规费按国籍确定,以移民局公布的标准为准。
外籍员工入职前的就业资格核验,见 《2026智利SERMIG就业资格证明新政与出海企业用工合规指南》。
三、EOR 能为外籍员工担保吗?
EOR 是在智利注册的公司,可以作为雇主与外籍员工签劳动合同,并提供自己的税务档案申请临时居留。问题不在签证本身,而在 EOR 模式与智利劳务派遣规则的关系:
- 劳务派遣只能由登记的临时服务公司做:《劳动法典》第 183-F、183-K 条规定,向用工单位派遣员工的"临时服务公司"(EST)须是在劳工局专门登记的法人。
- 派遣有情形和期限限制:第 183-Ñ 条列明可以派遣的情形(顶替休假员工、临时活动、新项目、突发增量等);第 183-O 条规定,在同一用工单位工作一般不超过 90 天,新项目、新业务启动期不超过 180 天。
- 违规的后果:第 183-AA 条规定,通过未登记的公司使用派遣员工的,员工视为用工单位的直接雇员。
所以,外籍员工如果长期在客户处、听客户指挥工作,名义雇主是 EOR,存在被认定为违规派遣、客户被视为雇主的风险;居留许可上的雇主也就与实际雇主对不上。用 EOR 雇佣外籍员工前,建议请智利律师评估:员工是否由 EOR 管理工作内容、是否属于真实的服务外包、派遣期限能否满足需要,以及到期后是否改由客户在智利设立的实体直接雇佣。
Knit 实务提示:外包安排下,发包企业对承包方员工的工资和社保负连带责任。远程直雇和外包连带责任的问题,见 《2026智利跨境远程雇佣合规指南:属地实体强制性与EOR过渡方案》。
四、外籍员工个税怎么算?
| 情形 | 规则 |
|---|---|
| 税务居民判定 | 连续 12 个月内在智利停留超过 183 天 |
| 居民工资税 | 第二类所得税,月度 0%—40% 累进,由雇主每月代扣 |
| 外国人前 3 年 | 取得住所或居民身份后前 3 年,只就智利来源收入纳税,可申请延长 |
| 第 4 年起 | 就全球收入纳税 |
| 非居民工资 | 附加税 35%,按收入全额由支付方代扣;科学、文化、体育活动报酬为 20% |
| 税收协定 | 中智有避免双重征税协定,居民身份冲突和境外收入按协定处理 |
第二类所得税的税阶以月度税务单位(UTM)计:月应税收入 13.5 UTM 以下免税,310 UTM 以上为 40%。应税收入是工资扣除员工缴纳的养老金、医疗和失业保险后的金额。
Knit 实务提示:外籍员工入境头几个月往往还不是税务居民,雇主要按非居民 35% 代扣,满 183 天后改按居民累进税率。入职时就记录入境日期,到期提醒调整代扣方式。
五、AFP 养老金和社保怎么缴?
外籍员工在智利受雇,原则上与智利员工一样参加社保:
| 项目 | 员工 | 雇主 | 说明 |
|---|---|---|---|
| AFP 养老金 | 10% + AFP 管理费 | — | 缴费基数上限 90 UF(2026 年 2 月起) |
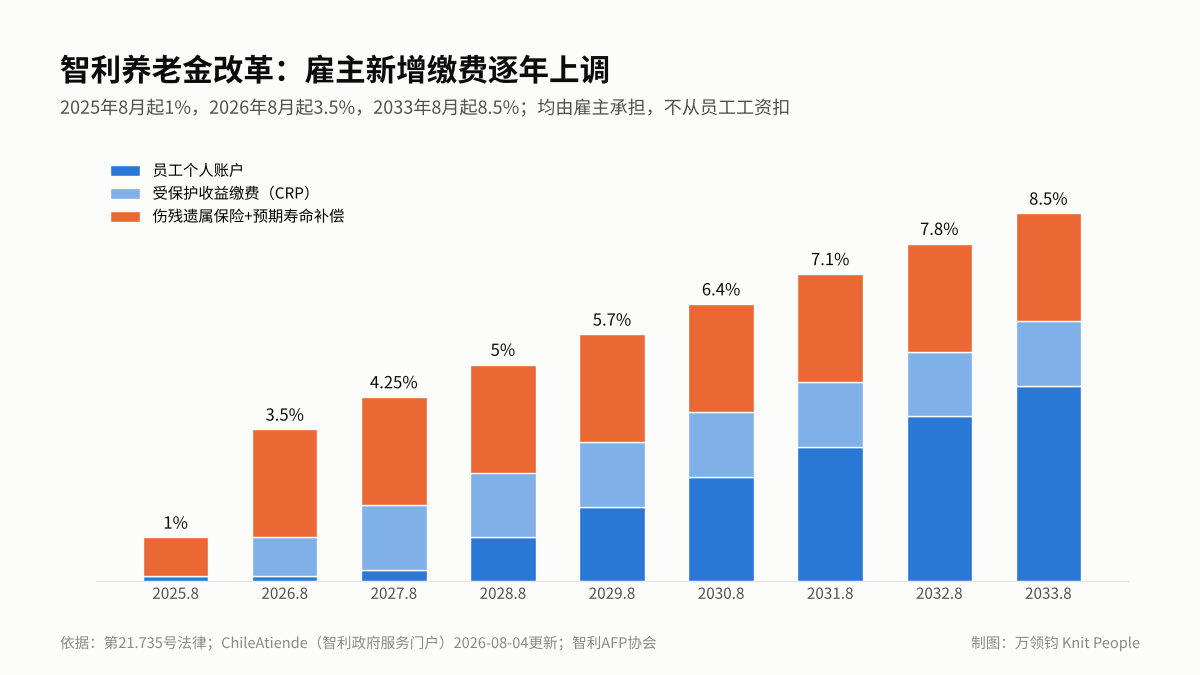
| 雇主新增养老金缴费 | — | 3.5% | 0.1% 个人账户、0.9% 受保护收益缴费、2.5% 伤残遗属保险和预期寿命补偿 |
| 医疗 | 7% | — | 缴入公共医疗(FONASA)或私人医疗机构(ISAPRE) |
| 失业保险 | 0.6%(无固定期限合同) | 2.4%(无固定期限)/ 3%(固定期限) | 缴费基数上限 135.2 UF |
| 工伤保险 | — | 0.93% 起,按行业加收 | — |
按第 21.735 号法律和 ChileAtiende 公布的时间表,雇主新增养老金缴费 2025 年 8 月起为 1%,2026 年 8 月起 3.5%,此后每年 8 月上调,2033 年 8 月起达到 8.5%。这部分由雇主承担,不能从员工工资中扣。
养老金改革对雇佣成本的影响,见 《2026智利用工合规:8月养老金增缴、FAPP机制与审计排雷指南》。
六、外籍技术人员能免缴 AFP 吗?
第 18.156 号法律规定,同时满足以下条件的外籍技术人员,可以不在智利缴纳养老金和医疗:
- 有专业或技术学历,能以认证文件证明;
- 已在智利以外参加了提供疾病、伤残、老年和死亡保障的社保制度;
- 劳动合同中写明员工希望保留该境外社保。
豁免范围有限:智利劳工局第 1539/17 号意见明确,无论是否适用第 18.156 号法律的豁免,外籍员工都须缴纳失业保险;工伤保险也由雇主照常缴纳。员工离开智利时,可按该法律申请退还已缴入 AFP 的养老金,近年法院对退款的证明材料要求较严。
Knit 实务提示:中国员工适用豁免,一般需要中国社保机构出具的参保证明并办理认证。2026 年 8 月起的雇主新增缴费(3.5%)是否也在豁免范围内,法律和监管口径未见明确说明,建议向 AFP 或智利养老金监管局确认后再停缴。
七、智利外籍员工的 6 个常见误区
| 误区 | 规定 |
|---|---|
| 先用旅游身份入境,再在智利转工作居留 | 有报酬活动类临时居留只能在境外申请 |
| 临时居留可以无限续 | 最长 2 年,可再续 2 年 |
| EOR 签了合同,员工在哪工作都行 | 听客户指挥属于劳务派遣,须经登记的临时服务公司,一般限 90 或 180 天 |
| 外籍员工一入职就按居民税率 | 停留超过 183 天才成为税务居民,之前按非居民 35% 代扣 |
| 外籍技术人员可以免缴所有社保 | 只免养老、医疗等,失业保险和工伤保险仍要缴 |
| 雇主新增养老金缴费 2026 年 8 月起是 2% | 官方口径为合计 3.5%,2033 年 8 月起 8.5% |
八、外籍员工入职前检查清单
| 步骤 | 怎么做 | 时间 |
|---|---|---|
| 1. 确定雇主 | 自有智利公司、EOR 还是客户实体;用 EOR 的,评估劳务派遣风险 | 入职前 3 个月 |
| 2. 核对 85% 规则 | 雇员超过 25 人的,核对智利籍员工比例,确认是否属于专业技术人员 | 入职前 3 个月 |
| 3. 准备材料 | 护照有效期 1 年以上;无犯罪记录证明 60 天内;文件认证、翻译 | 入职前 2 至 3 个月 |
| 4. 签合同、递交临时居留 | 雇主在智利公证处签字,员工在领事馆签字,在境外在线递交 | 入职前 2 个月 |
| 5. 社保豁免 | 适用第 18.156 号法律的,合同写明保留境外社保,准备参保证明 | 签合同时 |
| 6. 入职后薪税 | 记录入境日期,按非居民或居民代扣;按月缴社保和失业保险 | 入职后 |
九、不同情况下的用工方式怎么选?
| 情况 | 建议方式 | 与外籍员工相关的要点 |
|---|---|---|
| 已设智利公司,外籍员工较多 | 自建 HR + 当地顾问 | 由本公司作为雇主申请临时居留,核对 85% 规则 |
| 已设公司,外籍员工较少 | 全球薪酬(Payroll)外包 + 当地顾问 | 本公司作为雇主,个税、社保和豁免由外包方处理 |
| 未设立智利公司,需要雇佣当地员工 | 名义雇主(EOR) | 评估劳务派遣风险,确认 EOR 能否担保外籍员工及期限 |
还没有设立智利公司的企业,可以通过万领钧 Knit 的名义雇主(EOR)服务雇佣当地员工,并评估外籍员工的安排。
十、总结:先定雇主,再算税和社保
智利外籍员工的居留、个税和社保都与雇主绑定。建议企业:
- 先确定雇主:用 EOR 的,评估员工是否听客户指挥、是否落入劳务派遣的 90 或 180 天限制
- 在境外办好有报酬活动类临时居留,雇主在智利公证处签合同,员工在领事馆签
- 按入境日期判断税务居民身份,按 2026 年 8 月起 3.5% 测算雇主养老金成本;适用第 18.156 号法律的,合同写明豁免条款,失业保险照缴
十一、关于万领钧 Knit People
万领钧 Knit People 2015 年成立于加拿大,起步于全球薪酬(Payroll)业务,在加拿大、中国、菲律宾、欧洲设有 4 大运营中心,持有政府认证的 MSB 牌照。核心业务包括名义雇主(EOR)、专业雇主(PEO)、全球薪酬(Payroll)和名义承包商(COR),并提供全球猎头、主体注册、税务合规、福利管理、工作签证等服务。Knit 采用"华语服务 + 区域运营中心 + 地区专家"的服务模式,业务覆盖 172 个国家和地区,已服务 4,000 多家企业、12,000 多名员工,每年处理薪资超过 40 亿元人民币。
十二、常见问题
Q1:外籍员工去智利工作要办什么签证?
长期受雇的,须在境外向智利移民局申请"从事有报酬活动"类临时居留。凭劳动合同的,雇主须在智利有住所或分支机构,最长 2 年、可再续 2 年;凭工作邀约的,先给 90 天,入境后 45 天内交正式合同,再延 1 年。
Q2:EOR 可以为外籍员工担保智利工作居留吗?
EOR 是在智利注册的公司,可以作为雇主签合同并申请居留。但员工如果听客户指挥工作,属于劳务派遣,按《劳动法典》只能通过登记的临时服务公司、在法定情形下进行,一般最长 90 或 180 天,违规的客户可能被视为雇主。
Q3:外籍员工在智利怎么交个税?
连续 12 个月在智利停留超过 183 天的成为税务居民,工资按月度 0%—40% 累进税率由雇主代扣;外国人取得居民身份后前 3 年只就智利来源收入纳税。非居民的工资适用 35% 附加税。
Q4:智利雇主养老金缴费 2026 年是多少?
按第 21.735 号法律,雇主新增养老金缴费 2026 年 8 月起合计 3.5%,其中 0.1% 进员工个人账户、0.9% 为受保护收益缴费、2.5% 用于伤残遗属保险和预期寿命补偿,此后逐年上调,2033 年 8 月起为 8.5%。
Q5:外籍技术人员可以不缴智利 AFP 吗?
符合第 18.156 号法律的可以:有专业或技术学历,已参加境外社保,且劳动合同写明保留境外社保。豁免只涉及养老、医疗等,智利劳工局明确失业保险仍须缴纳,工伤保险也照缴。
Q6:外籍员工持旅游身份能在智利工作吗?
不能长期工作。短期停留者只能在顾问、专家技术人员、讲师等零星具体活动中,取得移民局工作授权后工作,并须在开始工作前至少 1 个工作日申请;未经授权工作可被罚款,屡犯的可被驱逐。
十三、参考来源
- 智利移民局(SERMIG):Extranjeros que desarrollan actividades lícitas remuneradas(访问日期:2026-11-04)
- 智利移民局:Autorización de trabajo para titulares de Permanencia Transitoria(访问日期:2026-11-04)
- 智利移民局:Aranceles migratorios(访问日期:2026-11-04)
- 智利劳工局:ORD. Nº1539/17(2012-03-28)(访问日期:2026-11-04)
- 智利劳工局:ORD. N°485(2024-07-26,外籍技术人员认定)(访问日期:2026-11-04)
- ChileAtiende:雇主养老金缴费(PDF,2026-08-04 更新)(访问日期:2026-11-04)
- 第 20.123 号法律文本(ACHS 转载)(访问日期:2026-11-04)
- 智利 AFP 协会:Reforma previsional: cotización adicional sube a 3,5% en agosto(2026-07-30)(访问日期:2026-11-04)
- AFP Habitat:Tope imponible febrero 2026(访问日期:2026-11-04)
- Círculo Verde:¿Cómo se define, para efectos tributarios, la residencia de un contribuyente?(2026-05-18 更新)(访问日期:2026-11-04)
- Transtecnia:La exención de la obligación de cotizar para los técnicos extranjeros(访问日期:2026-11-04)
- Derechopedia:Artículo 20 del Código del Trabajo(访问日期:2026-11-04)
更新记录
- 2026-11-04:首次发布
免责声明:本文根据智利移民局、劳工局、ChileAtiende 官网及法律文本、律所和会计师事务所公开信息整理,仅供商业决策参考,不构成法律或税务意见。EOR 与劳务派遣的界定、第 18.156 号法律豁免的适用,请咨询智利执业律师、税务顾问或主管机关。