外派员工境外所得个税申报:2027汇算6步与补税算例
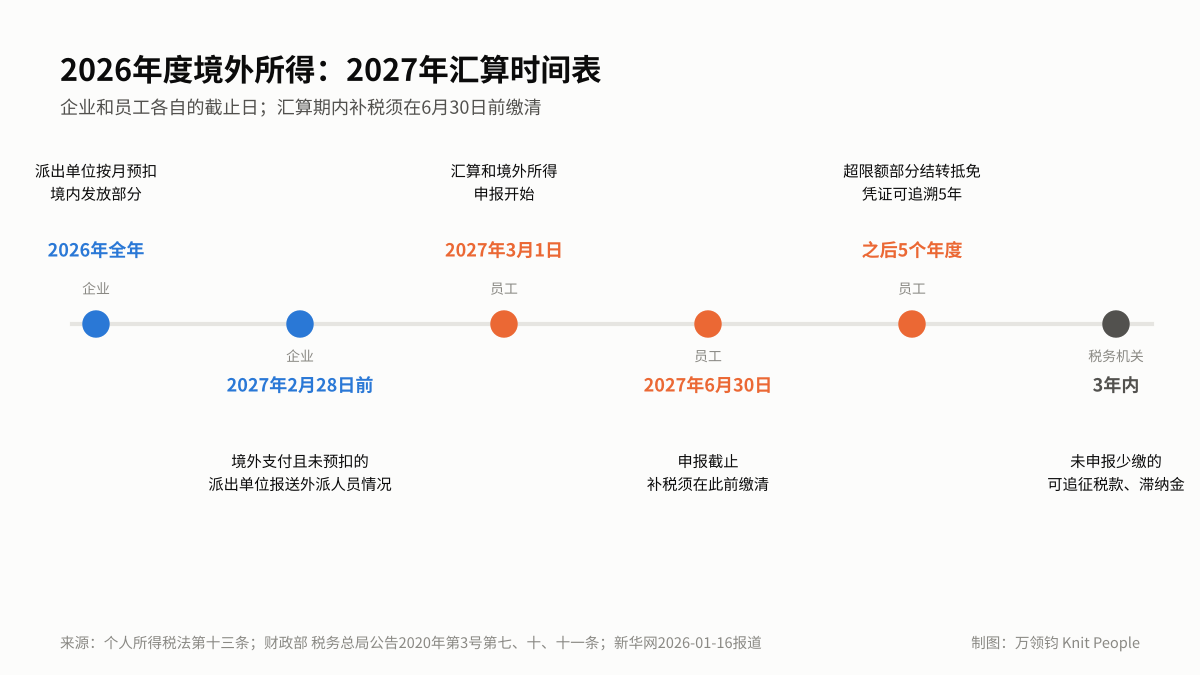
时间:2026 年度的境外所得,须在 2027 年 3 月 1 日至 6 月 30 日申报纳税,补税须在 6 月 30 日前缴清。 谁要报:户籍、家庭、经济利益在中国境内的外派员工,通常仍是中国税收居民,境外工资要与境内工资合并计税,在境外住满 183 天并不改变身份。 企业义务:境内支付或负担的外派工资由派出单位按月预扣;境外支付且未预扣的,派出单位须在 2027 年 2 月 28 日前报送外派人员情况。 抵免规则:境外已缴税款可以抵免,但不超过按国家计算的抵免限额,超出部分结转 5 年。高税国员工也可能补税,因为境外收入把境内收入推进了更高税率档。 以前年度:税务部门已提醒纳税人自查 2022—2024 年境外所得,三年内可追征税款和滞纳金;发现漏报应尽快补正申报。

外派员工境外所得个税怎么申报? 按《个人所得税法》和财政部 税务总局公告2020年第3号,保留中国境内住所的外派员工属于居民个人,其 2026 年度境外工资应与境内工资合并计算综合所得,在 2027 年 3 月 1 日至 6 月 30 日向境内任职单位所在地(没有的,向户籍所在地或经常居住地)主管税务机关申报,境外已缴税款凭完税凭证在抵免限额内抵免,补税须在 6 月 30 日前缴纳。派出单位对境内支付的部分按月预扣;境外支付且未预扣的,须在 2027 年 2 月 28 日前报送外派人员情况。
👉 已有海外公司?了解全球薪酬(Payroll)如何同步处理境内外工资与完税凭证
👉 在当地还没有公司?了解名义雇主(EOR)如何为外派员工合规发薪
速查(官方入口)
- 财政部 税务总局公告2020年第3号:关于境外所得有关个人所得税政策的公告
- 《中华人民共和国个人所得税法》
- 《中华人民共和国个人所得税法实施条例》
- 《个人所得税综合所得汇算清缴管理办法》(国家税务总局令第57号,PDF)
本文法律条文来自国家税务总局政策法规库,税务部门提醒和汇算须知来自新华网报道(访问日期 2026-11-10)。2026 年度汇算的具体预约时间,国家税务总局通常在次年 2 月公布,届时以官方通告为准。第六节案例为示例,人员和数字为虚构,汇率为假设值。具体口径请由税务师复核,文中标 ⚠️ 的地方尤其需要确认。
一、2027年汇算办的是哪一年?哪些外派员工要申报境外所得?
1. 2027年3–6月办理的是2026年度
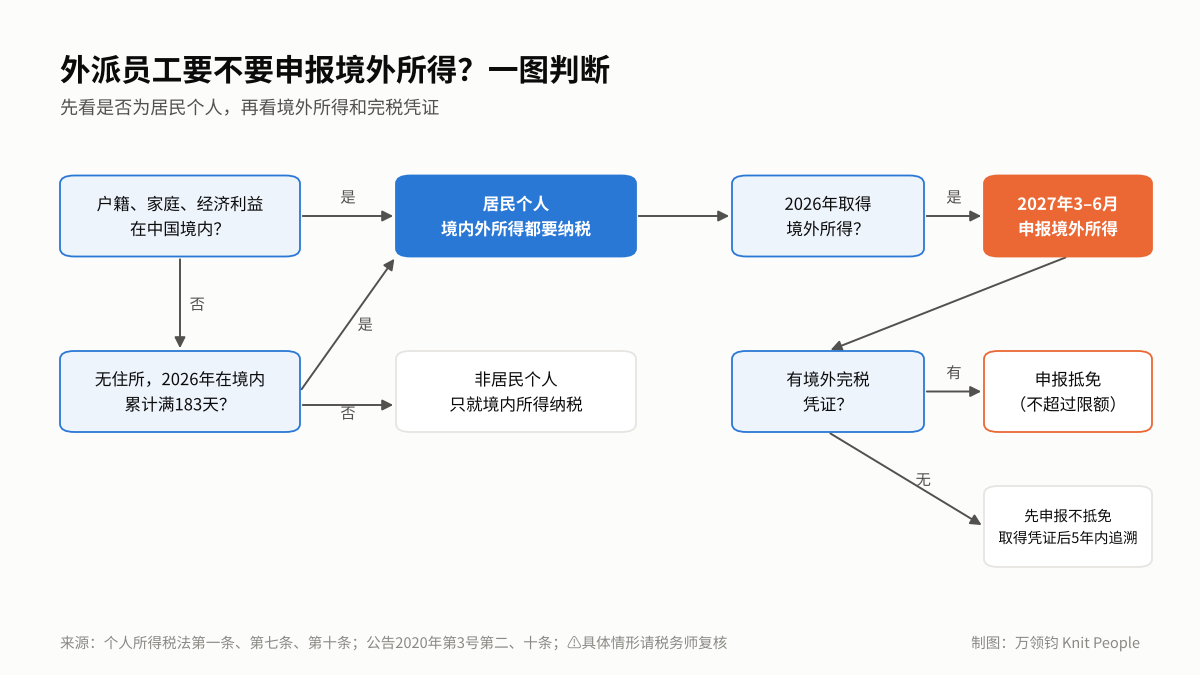
个人所得税按公历年度计算,"2027 年汇算"处理的是 2026 年 1 月 1 日至 12 月 31 日取得的所得。《个人所得税法》第十三条规定,居民个人从中国境外取得所得的,应当在取得所得的次年 3 月 1 日至 6 月 30 日内申报纳税。如果员工所在国的纳税年度不是公历年度(例如英国为 4 月 6 日至次年 4 月 5 日),按公告2020年第3号第九条,以境外纳税年度最后一日所在的公历年度作为对应的中国纳税年度。例如英国 2025/26 纳税年度(截至 2026 年 4 月 5 日)对应中国 2026 纳税年度。
2. 外派员工通常仍是居民个人,住满183天不改变身份
《个人所得税法》第一条规定,在中国境内有住所,或者无住所而一个纳税年度内在中国境内居住累计满 183 天的个人,为居民个人,从中国境内和境外取得的所得都要依法纳税。实施条例第二条把"有住所"解释为因户籍、家庭、经济利益关系而在中国境内习惯性居住。大多数中方外派人员户籍在国内、配偶子女在国内、在国内有房产和社保,属于"有住所"的居民个人,即使 2026 年全年都在国外,也不会因为"在境外住满 183 天"而变成非居民。⚠️ 已在国外长期定居、家庭和经济利益已转移到境外的个人,是否仍有"住所"需要个案判断,建议由税务师评估。居民身份判定的详细分析见《外派员工个税:居民判定、境外抵免限额与税务均衡》。
3. 哪些境外所得要报:工资合并计税,利息股息单独计税
公告2020年第3号第一条列出了九类境外所得,其中因任职、受雇在中国境外提供劳务取得的所得,就是外派员工的境外工资、奖金和津贴。第二条规定:境外综合所得(工资薪金、劳务报酬、稿酬、特许权使用费)与境内综合所得合并计算应纳税额;境外利息、股息、红利、财产租赁、财产转让和偶然所得("其他分类所得")不与境内合并,分别单独计算。外派员工在海外银行账户的利息、在境外券商买卖股票的收益,也属于需要申报的境外所得,不能只报工资。
二、境外所得在哪里报、什么时候报:2027年3月1日至6月30日
1. 时间:2027年3月1日至6月30日,补税在截止前缴清
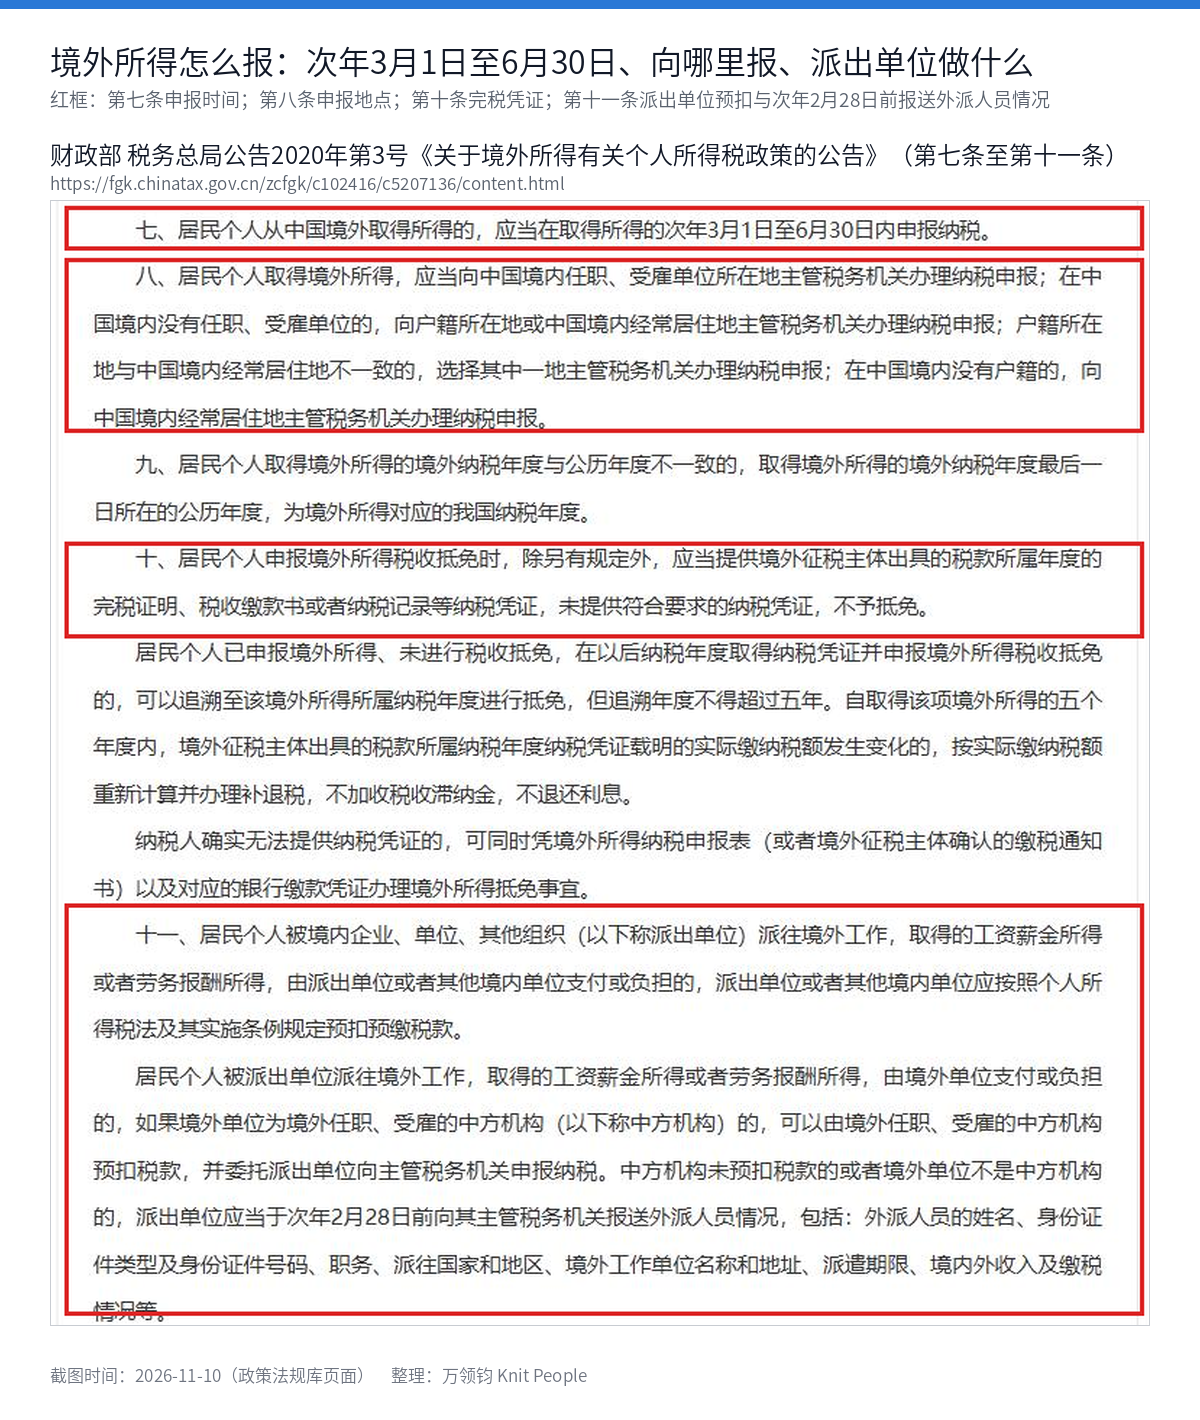
公告2020年第3号第七条与个税法第十三条一致:境外所得在次年 3 月 1 日至 6 月 30 日申报纳税。《个人所得税综合所得汇算清缴管理办法》(国家税务总局令第57号)第二十二条规定,汇算清缴补税的,应当在汇算清缴期结束前缴纳税款。以 2025 年度为例,国家税务总局通告2026年第1号安排:3 月 1 日至 3 月 20 日办理的需从 2 月 25 日起通过个人所得税 App 预约,3 月 21 日至 6 月 30 日无需预约。2026 年度的预约安排预计在 2027 年 2 月公布。
2. 地点:境内任职单位所在地,没有的按户籍或经常居住地
公告2020年第3号第八条规定:居民个人取得境外所得,向中国境内任职、受雇单位所在地主管税务机关申报;在境内没有任职、受雇单位的,向户籍所在地或境内经常居住地主管税务机关申报,两地不一致的选择其中一地;在境内没有户籍的,向境内经常居住地申报。对外派员工来说,如果劳动关系仍在国内派出单位,一般就是派出单位所在地的主管税务机关。
3. "12万元/400元免于汇算"对境外所得不当然适用 ⚠️
新华网报道的 2025 年度汇算须知中说明:年度汇算需补税但综合所得收入全年不超过 12 万元的,或需补税金额不超过 400 元的,无需办理年度汇算。但个税法第十条把"取得境外所得"单列为应当办理纳税申报的情形,公告2020年第3号第七条也规定取得境外所得的"应当"申报。⚠️ 有境外所得的员工能否适用上述免于办理的条件,各地口径可能不同,建议按"有境外所得就申报"处理,并由税务师确认。
三、派出单位要做什么:按月预扣、2月28日前报送和资料准备
1. 境内支付或负担的工资:派出单位按月预扣预缴
公告2020年第3号第十一条第一款规定:居民个人被境内企业、单位、其他组织派往境外工作,取得的工资薪金所得或劳务报酬所得,由派出单位或其他境内单位支付或负担的,派出单位或其他境内单位应按规定预扣预缴税款。注意"负担"二字:即使工资由海外子公司发放,但实际由国内母公司承担(例如母公司向子公司拨付人工成本),也属于境内负担,需要在国内预扣。很多企业的"国内底薪 + 海外津贴"双边发薪,国内部分已经预扣,海外部分常常被遗漏。
2. 境外支付的工资:中方机构可预扣,否则2月28日前报送
同一条第二款规定:外派员工的工资由境外单位支付或负担的,如果境外单位是中方机构(中国境内企业等的境外分支机构、子公司、代表处等),可以由中方机构预扣税款,并委托派出单位向主管税务机关申报;中方机构未预扣,或境外单位不是中方机构的,派出单位应当于次年 2 月 28 日前向主管税务机关报送外派人员情况,包括姓名、身份证件类型及号码、职务、派往国家和地区、境外工作单位名称和地址、派遣期限、境内外收入及缴税情况等。对 2026 年度来说,截止日是 2027 年 2 月 28 日。
3. 为员工准备收入证明和境外完税资料
员工申报需要的资料,大部分掌握在企业手里:境外工资单和年度收入汇总、境外个税扣缴记录、境外税务机关出具的完税证明。企业应在 2027 年 2 月底前为每名外派员工整理一份"2026 年度境内外收入与缴税汇总表",列明境内外各自支付的工资、奖金、津贴,境外已扣缴的税款和对应凭证。境外由当地薪酬服务商(包括 EOR)发薪的,应提前要求对方出具年度收入和扣缴证明;需要境外税务机关出具完税证明的国家,申请周期可能较长,要提前启动。
4. 谁承担补税:先看外派协议和税务均衡政策
外派员工回国补税,钱由谁出,取决于外派协议。实行"税务均衡"(Tax Equalization)的企业,承诺员工税负与留在国内时相同,回国补税通常由企业承担;企业代员工承担的税款,本身也属于员工的所得,需要再计税(Gross-up)。没有约定的,补税由员工个人承担,往往引发争议。建议企业在 2027 年汇算前,按第六节的方法预先测算每名外派员工的补税金额,并在外派协议或员工手册中写清承担方式。
四、员工要做什么:6步完成2026年度境外所得申报
1. 第1—2步:确认居民身份,汇总2026年境内外全部所得
第 1 步,确认自己 2026 年是否为居民个人(见第一节)。第 2 步,汇总 2026 年全部所得:境内工资(国内单位已预扣)、境外工资奖金津贴、境外银行利息、境外股票股息和转让收益、境外房产租金等。境外工资按综合所得合并计算,利息股息等按分类所得单独计算。员工可以对照个人所得税 App 中的境内收入纳税明细,与企业提供的境内外收入汇总表逐项核对,避免漏报或重复。
2. 第3—4步:折算人民币,计算抵免限额和应补税额
第 3 步,折算人民币。实施条例第三十二条规定:所得为人民币以外货币的,按办理纳税申报或者扣缴申报的上一月最后一日人民币汇率中间价折合;年度终了后汇算清缴的,已经预缴税款的外币所得不再重新折算,应当补缴税款的所得部分,按上一纳税年度最后一日人民币汇率中间价折合。也就是说,2026 年度境外工资中需要补税的部分,一般按 2026 年 12 月 31 日的人民币汇率中间价折算。第 4 步,按第五节的公式计算抵免限额、可抵免额和应补税额。
3. 第5—6步:填报申报表、缴税,并保留资料5年以上
第 5 步,通过个人所得税 App 或自然人电子税务局(网页端)的境外所得申报功能填报,或到主管税务机关办税服务厅办理。⚠️ 申报时一般使用《个人所得税年度自行纳税申报表(B 表)》及《境外所得个人所得税抵免明细表》,具体表单和 App 操作路径以税务机关当年发布的为准。第 6 步,在 6 月 30 日前缴清补税;境外已缴税款超过抵免限额的部分,记录在案,以后 5 个纳税年度可结转抵免。境外收入证明、完税凭证、汇率依据等资料应长期保留,因为凭证追溯抵免可达 5 年。
五、境外已缴税款怎么抵免:境内外合并计税、按国家算限额
1. 抵免限额公式:按国家分别计算
个税法第七条规定,境外已缴个人所得税可以抵免,但抵免额不得超过境外所得依照中国税法计算的应纳税额。公告2020年第3号第三条给出公式:来源于一国(地区)综合所得的抵免限额 = 境内和境外综合所得合并计算的应纳税额 × 来源于该国(地区)的综合所得收入额 ÷ 境内和境外综合所得收入额合计;该国(地区)的经营所得、其他分类所得分别计算限额后相加,就是该国(地区)的抵免限额。在不同国家工作过的员工,要按国家分别计算,不能用德国多缴的税去抵阿联酋的收入。
| 情形 | 处理方式 | 依据 |
|---|---|---|
| 境外已缴税额 < 抵免限额 | 按实际已缴税额抵免,差额在中国补税 | 公告2020年第3号第六条 |
| 境外已缴税额 > 抵免限额 | 按限额抵免,超出部分以后 5 个纳税年度结转抵免 | 公告2020年第3号第六条 |
| 境外免税但协定有饶让条款 | 免税或减税额可视同已缴税额申报抵免 | 公告2020年第3号第五条 |
2. 哪些境外税款不能抵免
公告2020年第3号第四条规定,可抵免的是依照来源国税法应当缴纳且实际已经缴纳的所得税性质的税额,不包括:按境外税法属于错缴错征的;按税收协定不应征收的;因少缴或迟缴境外税款追加的利息、滞纳金或罚款;从境外税务机关获得返还或补偿的;以及中国税法规定免税的境外所得负担的税款。外派员工需要注意,境外社保缴费不属于"所得税性质的税额",不能作为境外税款抵免。⚠️ 境外社保能否作为扣除项目,需按中国税法单独判断。
3. 凭证:没有完税凭证不予抵免,取得后可追溯5年
公告2020年第3号第十条规定,申报抵免时应提供境外征税主体出具的完税证明、税收缴款书或纳税记录等凭证,未提供的不予抵免。已申报境外所得但未抵免的,以后取得凭证可以追溯至所属年度抵免,追溯年度不得超过五年;确实无法提供凭证的,可同时凭境外所得纳税申报表(或境外征税主体确认的缴税通知书)和对应的银行缴款凭证办理抵免。所以,即使 6 月 30 日前拿不到境外完税证明,也应当先按时申报境外所得,不能因为"凭证没到"而不报。
六、案例:外派德国补税32,377.63元,外派阿联酋补税115,380元
示例,人员和数字为虚构;汇率为假设值(欧元 7.80、迪拉姆 1.95),实际以 2026 年 12 月 31 日人民币汇率中间价为准;用于说明计算方法,请由税务师复核。
1. 企业背景:深圳总部的两名外派员工
A 公司总部在深圳,2026 年派出两名员工,两人户籍和家庭均在国内,属于居民个人,劳动关系在深圳总部。员工甲派驻德国子公司,实行双边发薪:深圳总部发放人民币 240,000 元并按月预扣;德国子公司发放 60,000 欧元,在德国缴纳个税 12,000 欧元(假设值)。员工乙派驻阿联酋,深圳总部发放人民币 60,000 元,阿联酋子公司发放 300,000 迪拉姆,阿联酋不征收个人所得税。两人境内社保公积金个人部分各 24,000 元,员工甲另有赡养老人专项附加扣除 36,000 元。
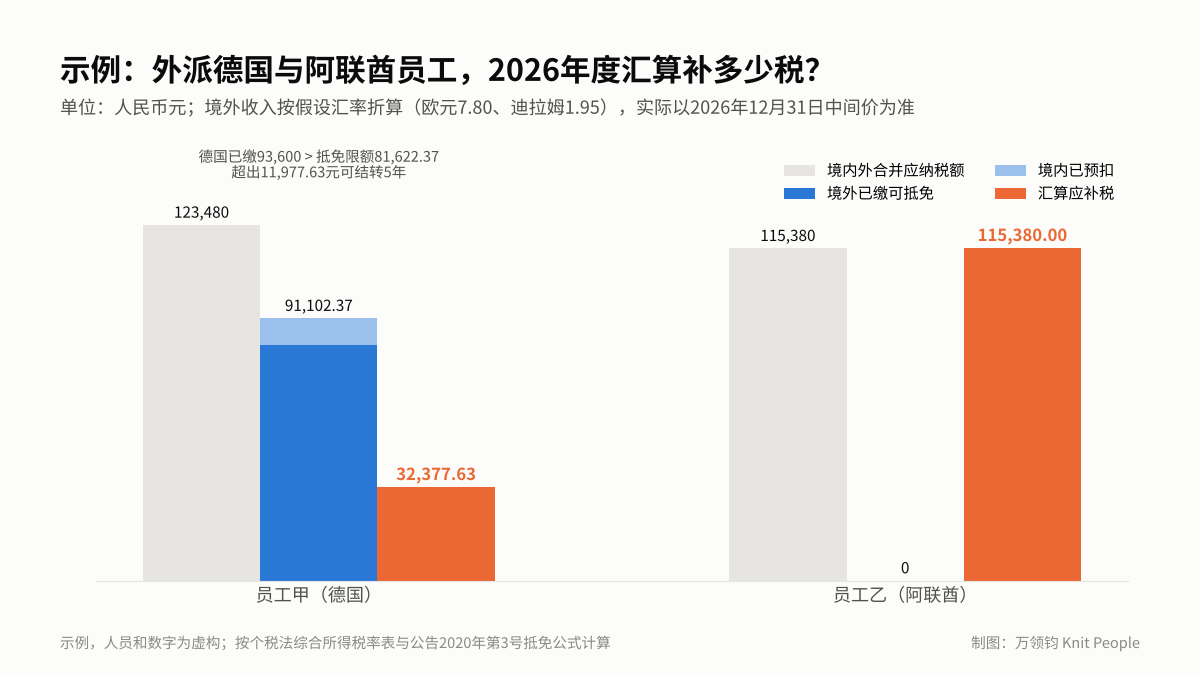
2. 员工甲(德国):高税国也补税32,377.63元
| 步骤 | 计算 | 金额(元) |
|---|---|---|
| 境内收入 | 已在深圳按月预扣 | 240,000 |
| 境外收入 | 60,000 欧元 × 7.80 | 468,000 |
| 境内外综合所得合计 | 240,000 + 468,000 | 708,000 |
| 应纳税所得额 | 708,000 − 60,000 − 24,000 − 36,000 | 588,000 |
| 应纳税额 | 588,000 × 30% − 52,920 | 123,480 |
| 德国抵免限额 | 123,480 × 468,000 ÷ 708,000 | 81,622.37 |
| 德国已缴税款 | 12,000 欧元 × 7.80 | 93,600 |
| 可抵免额 | 取两者较小 | 81,622.37 |
| 境内已预扣 | (240,000 − 60,000 − 24,000 − 36,000) × 10% − 2,520 | 9,480 |
| 应补税 | 123,480 − 81,622.37 − 9,480 | 32,377.63 |
| 结转以后5年抵免 | 93,600 − 81,622.37 | 11,977.63 |
很多人以为"德国税率比中国高,回国不用补税",但这个案例说明不一定。德国已缴税款确实超过了德国收入对应的抵免限额,但境外收入与境内收入合并后,整体适用 30% 的税率档;境内 240,000 元原本只按 10% 档预扣了 9,480 元,合并后分摊到境内收入的税额为 123,480 − 81,622.37 = 41,857.63 元,差额 32,377.63 元需要补缴。
3. 员工乙(阿联酋):免税国全额补税115,380元
员工乙境内收入 60,000 元,扣除 60,000 元基本减除费用和 24,000 元专项扣除后为负数,境内未预扣税款。境外收入 300,000 迪拉姆 × 1.95 = 585,000 元,境内外合计 645,000 元,应纳税所得额 = 645,000 − 60,000 − 24,000 = 561,000 元,应纳税额 = 561,000 × 30% − 52,920 = 115,380 元。阿联酋不征收个人所得税,没有可抵免税额,应补税 115,380 元,约占其境外收入的 19.7%。如果 A 公司对员工乙实行税务均衡,这笔税款由公司承担,公司还要考虑代付税款本身再计税的成本。
4. 企业处理:2月底前报送,3月前完成测算
A 公司的处理是:员工甲的境外工资由德国子公司(中方机构)发放但未在中国预扣,员工乙的境外工资由阿联酋子公司(中方机构)发放也未预扣,因此在 2027 年 2 月 28 日前向深圳主管税务机关报送两人的外派人员情况;同时为两人出具 2026 年度境内外收入汇总表,并向德国子公司索取员工甲的德国年度完税证明。按公司外派政策,员工乙适用税务均衡,补税由公司承担;员工甲未签税务均衡,HR 提前告知补税金额,并协助其在 3 月完成申报。
七、2022—2025年度没报境外所得怎么办?自查与补正申报
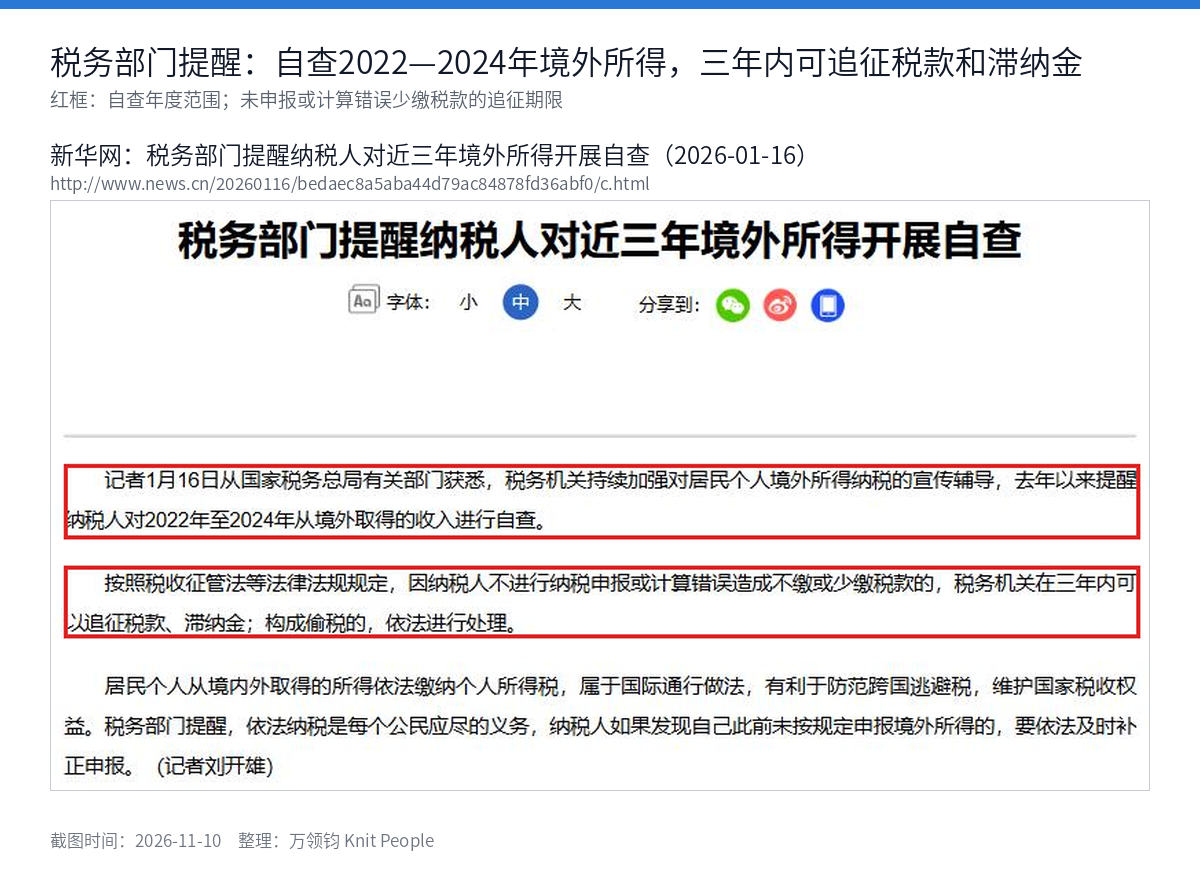
1. 税务部门已提醒自查2022—2024年境外所得
新华网 2026 年 1 月 16 日报道,记者从国家税务总局有关部门获悉,税务机关持续加强对居民个人境外所得纳税的宣传辅导,去年以来提醒纳税人对 2022 年至 2024 年从境外取得的收入进行自查;纳税人如果发现此前未按规定申报境外所得,要依法及时补正申报。对外派员工来说,2022 年以来每一年的境外工资都应当检查是否已经申报。
2. 追征期与滞纳金:三年内可追征,偷税另行处理
同一报道说明,按照税收征管法等法律法规,因纳税人不进行纳税申报或计算错误造成不缴或少缴税款的,税务机关在三年内可以追征税款、滞纳金;构成偷税的,依法进行处理。《个人所得税综合所得汇算清缴管理办法》第二十八条也规定,汇算期结束后,税务机关依法追缴不缴或少缴的税款、加收滞纳金,并在个人纳税记录中标注。⚠️ 滞纳金按《税收征收管理法》规定按日计算(通常为滞纳税款的万分之五),特殊情况追征期可延长,具体以主管税务机关认定为准。
3. 补正步骤:先算清每年的差额,再逐年更正申报
建议按年度逐年处理:先整理 2022—2025 年每年的境内外收入和境外完税凭证;按当年的税率表和抵免公式计算应补税额;再通过个人所得税 App、自然人电子税务局或办税服务厅办理以前年度的更正或补充申报并缴纳税款和滞纳金。⚠️ 以前年度境外所得的补正申报入口和流程,各地税务机关可能有不同安排,建议先咨询主管税务机关或由税务师代为办理。高税国员工补正时,可以同时申报境外税款抵免,实际补税可能远低于预期。
八、2027年外派员工境外所得申报检查清单
1. 企业清单(2027年2月28日前)
| 检查项 | 怎么做 | 依据 |
|---|---|---|
| 外派人员名单 | 列出 2026 年所有外派员工、派驻国家和期限 | 公告2020年第3号第十一条 |
| 境内支付或负担的工资 | 确认已按月预扣,含母公司实际负担的部分 | 公告2020年第3号第十一条 |
| 境外支付且未预扣的 | 2 月 28 日前报送外派人员情况 | 公告2020年第3号第十一条 |
| 境内外收入汇总表 | 每人一份,列明各项收入和境外扣缴 | 员工申报所需 |
| 境外完税证明 | 向境外子公司或当地服务商索取 | 公告2020年第3号第十条 |
| 补税承担方式 | 按外派协议或税务均衡政策预先测算 | 企业内部政策 |
2. 员工清单(2027年3月1日至6月30日)
| 检查项 | 怎么做 | 依据 |
|---|---|---|
| 居民身份 | 确认 2026 年是否为居民个人 | 个税法第一条 |
| 全部境外所得 | 工资、奖金、津贴、利息、股息、股票转让等 | 公告2020年第3号第一、二条 |
| 汇率 | 补税部分按 2026 年 12 月 31 日中间价折算 | 实施条例第三十二条 |
| 抵免计算 | 按国家分别算限额,超出部分记录结转 | 公告2020年第3号第三、六条 |
| 申报与缴税 | 6 月 30 日前完成申报并缴清补税 | 个税法第十三条 |
| 以前年度 | 自查 2022—2025 年是否漏报 | 新华网 2026-01-16 报道 |
九、外派用工与薪酬服务:EOR、Payroll、PEO、COR 怎么选
| 用工方式 | 适合情况 | 外派员工境外工资与凭证由谁处理 |
|---|---|---|
| 设立公司 + 全球薪酬(Payroll) | 已有海外子公司 | 子公司为雇主,服务商按当地规则扣缴并出具年度收入和扣缴证明 |
| 名义雇主(EOR) | 当地还没有公司 | EOR 作为当地雇主发薪扣税,出具收入与完税资料 |
| 专业雇主(PEO) | 有公司但人事团队不足 | 企业为雇主,PEO 协助外派政策和资料准备 |
| 名义承包商(COR) | 与当地独立顾问合作 | 不属于外派员工,按服务合同处理 |
1. 名义雇主(EOR):当地没有公司,由当地雇主合规发薪扣税
适合在派驻国还没有公司的企业。由 Knit 的当地实体作为法定雇主,按当地法律发放工资、扣缴个税和社保,年底出具收入与扣缴证明,供员工回国申报境外所得抵免使用。
2. 全球薪酬(Payroll):已有海外子公司,统一管理境内外发薪数据
适合已在海外设立子公司的企业。统一管理双边发薪的境内外数据,按月生成境内外收入台账,年底一键汇总每名外派员工的收入和境外扣缴情况,减少汇算前的整理工作。
3. 专业雇主(PEO):人事团队不足,协助外派政策与资料准备
适合已有海外公司但人事团队较小的企业,协助制定外派协议、税务均衡政策,并在 2 月底前完成外派人员情况和收入资料的整理。
4. 名义承包商(COR):与当地独立顾问合作,先确认不是雇佣关系
适合与派驻国独立顾问合作的企业。当地顾问不属于外派员工,但中国籍顾问如仍是中国居民个人,其境外劳务报酬同样需要回国申报。
十、关于万领钧 Knit People
万领钧 Knit People(以下简称"Knit")2015 年成立于加拿大,初始于全球薪酬(Payroll)业务,核心团队由专业会计师和薪酬合规专家组成,在加拿大、中国、菲律宾、欧洲设有 4 大运营中心,其中 Knit 中国专注为中国出海企业提供一站式薪酬服务。
Knit 持有政府认证 MSB 牌照,核心业务涵盖名义雇主(EOR)、专业雇主(PEO)、全球薪酬(Payroll)、名义承包商(COR),同时提供全球猎头、主体注册、税务合规、福利管理、工作签证等增值服务。通过"华语服务 + 区域运营中心 + 地区专家"的混合服务模式,解决语言、时差、文化三大难题。目前业务覆盖 172 个国家和地区,已帮助 4,000 余家企业拓展全球业务,服务员工 12,000 余名,年处理薪资超 40 亿元人民币。
十一、总结:企业2月底前报送,员工6月底前申报补税
外派员工的 2026 年度境外所得,申报窗口是 2027 年 3 月 1 日至 6 月 30 日。保留中国住所的外派员工仍是居民个人,境外工资与境内工资合并计税,境外已缴税款在按国家计算的限额内抵免;高税国员工也可能因税率档上移而补税,免税国员工通常要全额补税。企业可按以下优先顺序准备:
| 优先级 | 事项 | 截止时间 |
|---|---|---|
| 1 | 梳理 2026 年外派人员名单和境内外收入 | 2027 年 1 月 |
| 2 | 境外支付且未预扣的,报送外派人员情况 | 2027 年 2 月 28 日 |
| 3 | 测算每人补税金额,确认承担方式 | 2027 年 2 月底 |
| 4 | 员工完成境外所得申报并缴税 | 2027 年 6 月 30 日 |
| 5 | 自查 2022—2025 年是否漏报 | 尽早 |
十二、外派员工境外所得申报常见问题
Q1:外派员工2026年的境外所得什么时候申报?
应在 2027 年 3 月 1 日至 6 月 30 日申报纳税,补税须在 6 月 30 日前缴清。这一时间由《个人所得税法》第十三条和财政部 税务总局公告2020年第3号第七条规定。
Q2:外派员工在国外住满183天,还要在中国申报境外所得吗?
通常要。户籍、家庭、经济利益在中国境内的员工属于"有住所"的居民个人,不论在境外住多久,都要就境内外所得在中国纳税。183 天标准只适用于在中国无住所的个人。
Q3:境外所得向哪个税务局申报?
向境内任职、受雇单位所在地主管税务机关申报;境内没有任职单位的,向户籍所在地或境内经常居住地主管税务机关申报,两地不一致的选择其中一地。
Q4:派出单位对外派员工有哪些申报义务?
境内支付或负担的工资由派出单位按月预扣;境外单位支付的,中方机构可以预扣并委托派出单位申报,未预扣或境外单位不是中方机构的,派出单位应在次年 2 月 28 日前报送外派人员情况。
Q5:在德国等高税国已缴税,回国还要补税吗?
可能要。境外已缴税款只能在该国抵免限额内抵免,而境外收入与境内收入合并后会提高适用税率,境内收入部分可能需要补税。超过限额的境外税款可在以后 5 个纳税年度结转抵免。
Q6:以前年度没有申报境外所得怎么办?
税务部门已提醒纳税人自查 2022 年至 2024 年的境外所得。未申报或计算错误少缴税款的,税务机关在三年内可以追征税款和滞纳金,发现漏报应尽快补正申报,境外完税凭证可同时申报抵免。
十三、境外所得与抵免限额:术语与定义
境外所得申报的定义
境外所得申报是指中国居民个人就其从中国境外取得的所得,在取得所得的次年 3 月 1 日至 6 月 30 日向主管税务机关办理纳税申报的义务。根据《个人所得税法》第十条、第十三条和财政部 税务总局公告2020年第3号,境外综合所得应与境内综合所得合并计算应纳税额,境外已缴所得税可凭完税凭证在抵免限额内抵免。
抵免限额的定义
抵免限额是指居民个人来源于某一国家(地区)的所得,依照中国税法计算的应纳税额上限,境外已缴税款只能在此金额内抵免。根据公告2020年第3号第三条,综合所得的抵免限额等于境内外综合所得合并应纳税额乘以该国收入额占境内外收入额合计的比例,超过限额的境外税款可在以后五个纳税年度内结转抵免。
参考来源
- 财政部 税务总局:关于境外所得有关个人所得税政策的公告(财政部 税务总局公告2020年第3号),https://fgk.chinatax.gov.cn/zcfgk/c102416/c5207136/content.html (访问日期:2026-11-10)
- 全国人民代表大会常务委员会:中华人民共和国个人所得税法(国家税务总局政策法规库),https://fgk.chinatax.gov.cn/zcfgk/c100009/c5193028/content.html (访问日期:2026-11-10)
- 国务院:中华人民共和国个人所得税法实施条例(国家税务总局政策法规库),https://fgk.chinatax.gov.cn/zcfgk/c100010/c5194444/content.html (访问日期:2026-11-10)
- 国家税务总局:个人所得税综合所得汇算清缴管理办法(国家税务总局令第57号),https://fgk.chinatax.gov.cn/zcfgk/c100011/c5238560/5238560/files/%E4%B8%AA%E4%BA%BA%E6%89%80%E5%BE%97%E7%A8%8E%E7%BB%BC%E5%90%88%E6%89%80%E5%BE%97%E6%B1%87%E7%AE%97%E6%B8%85%E7%BC%B4%E7%AE%A1%E7%90%86%E5%8A%9E%E6%B3%95.pdf (访问日期:2026-11-10)
- 国家税务总局:关于2025年度个人所得税综合所得汇算清缴预约办理时间的通告(国家税务总局通告2026年第1号),https://fgk.chinatax.gov.cn/zcfgk/c102424/c5247612/content.html (访问日期:2026-11-10)
- 新华网:税务部门提醒纳税人对近三年境外所得开展自查(2026-01-16),http://www.news.cn/20260116/bedaec8a5aba44d79ac84878fd36abf0/c.html (访问日期:2026-11-10)
- 新华网:今起可预约!办理2025年度个税汇算 这些事项要注意(2026-02-25),https://www.news.cn/20260225/b3019506a7324d279c828c42175cb41f/c.html (访问日期:2026-11-10)
更新记录
- 2026-11-10:首次发布,针对 2027 年办理 2026 年度境外所得申报,整理企业与员工各自的义务、6 步申报流程、补税算例和以前年度自查方法。
免责声明:本文根据国家税务总局政策法规库及新华网公开信息整理,仅供参考,不构成法律或税务意见。境外所得申报涉及居民身份、税收协定、汇率和抵免凭证等复杂问题,各地执行口径可能不同,具体以主管税务机关最新规定为准,申报前建议由持牌税务师复核。