
深入了解eor是什么意思:全球EOR模式、合规风险、费用对比与FAQ指南
- EOR(名义雇主)用自己的当地实体与员工签劳动合同,承担发薪、社保、个税等法定雇主义务; - 企业负责员工的日常工作、考核和调薪,无需在当地设立公司; - 入职一般 1–2 周,自设子公司通常 3–12 个月; - 费用 = 工资 + 法定雇主缴费 + EOR 服务费

核心答案: EOR 是 Employer of Record 的缩写,中文叫"名义雇主"。企业想在海外雇人、但当地还没有公司时,可以由 EOR 用它自己的当地实体与员工签订劳动合同,负责发薪、缴纳社保、代扣个税和办理入离职,员工的日常工作仍由企业安排。
EOR 一般 1–2 周就能让员工合规入职,比自设子公司快得多。费用由三部分组成:员工工资、法定雇主缴费、EOR 服务费。
EOR 能降低常设机构等风险,但不能完全消除;德国、墨西哥等国家对 EOR 有专门限制,使用前须确认当地合规路径。
要点速览
- EOR 负责:劳动合同、发薪、社保、个税、入离职等法定雇主义务。
- 企业负责:招聘、分配工作、考核、调薪、决定是否终止合同。
- 速度:EOR 一般 1–2 周,自设子公司通常 3–12 个月。
- 费用:工资 + 法定雇主缴费 + 每人每月 EOR 服务费。
- 限制:德国须持派遣许可且有 18 个月上限,墨西哥限制人员外包。
EOR 规则速查(截至 2026 年 10 月 28 日)
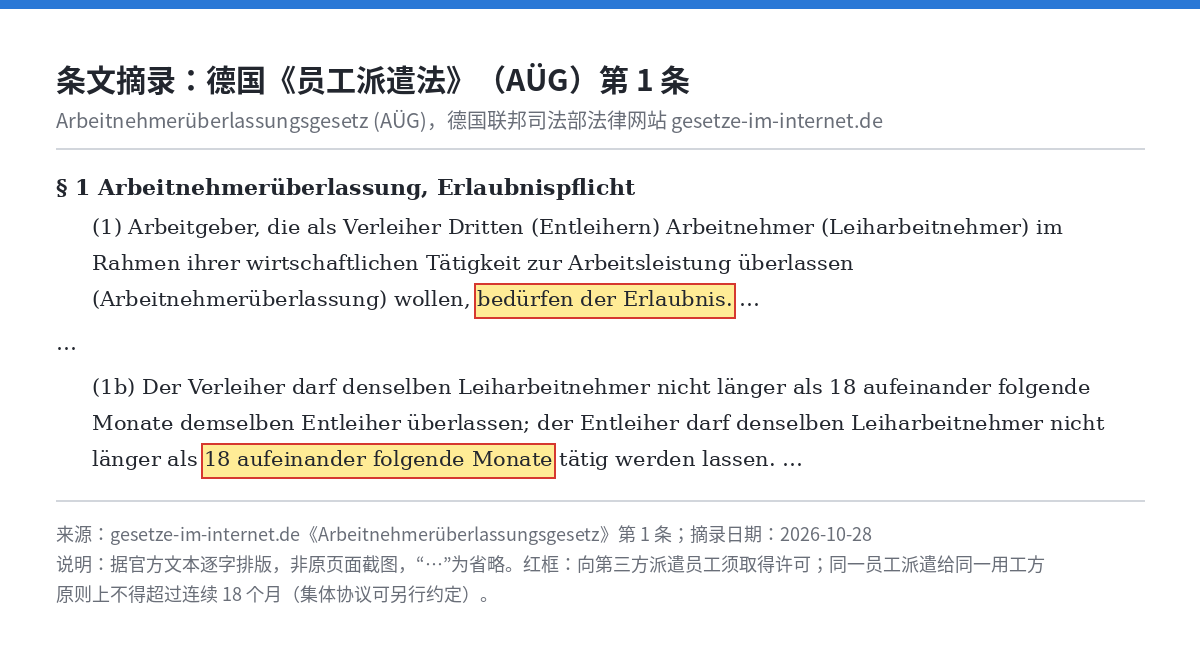
- 德国:EOR 向企业派遣员工须持许可,同一员工派遣原则上不超过连续 18 个月。依据:德国《员工派遣法》(AÜG)第 1 条。
- 墨西哥:2021 年 4 月 23 日起禁止人员外包,专业服务须在劳动部 REPSE 登记。依据:ECIJA:Mexico Reforms to the Subcontracting Regime。
- 新加坡:55 岁及以下本地员工,雇主 CPF 17%、员工 20%,2026 年普通工资上限每月 8,000 新元。依据:新加坡中央公积金局。
一、 EOR 是什么意思?(核心定义、法理属性与三方运作机制)
1. EOR 的核心定义
EOR(Employer of Record,海外名义雇主)是指为企业提供海外合法雇佣资质与属地化人力资源行政管理的第三方专业服务机构。
当企业需要在目标国家或地区招募员工,但尚未在当地注册法人实体(Subsidiary/Branch)时,EOR 机构可作为员工在法律层面的“法定雇主(Statutory Employer)”。EOR 依托其在属地管辖区内已建立的合规实体,与员工签订符合当地劳动法的劳动合同,并全权负责薪酬核算发放、法定社保与公积金扣缴、个人所得税预扣预缴(PAYE/PIT)、法定福利管理以及解雇清算等行政与法律责任。
| 事项 | EOR(法定雇主) | 企业(实际用工方) |
|---|---|---|
| 招聘和面试 | 可协助背景调查 | 决定录用谁、薪资多少 |
| 劳动合同 | 按当地法律起草并签订 | 确认岗位、薪酬、试用期等条款 |
| 日常工作 | 不参与 | 分配任务、安排工时、考核绩效 |
| 发薪、社保、个税 | 计算、缴纳、申报 | 按月支付工资和费用给 EOR |
| 假期和福利 | 记录法定假期,办理法定福利 | 审批休假,决定额外福利 |
| 工作签证 | 部分国家可担保签证 | 提供岗位说明等材料 |
| 调薪、调岗、终止 | 按当地程序执行,计算法定补偿 | 作出决定,提供绩效等书面记录 |
典型使用场景:
- 进入新市场试水:先雇 1–5 名销售或技术人员,验证市场后再决定是否设立子公司;
- 急需入职:项目或客户要求在几周内到岗,等不及注册公司;
- 分散的远程员工:在多个国家各有一两名员工,逐国设立公司不划算;
- 并购或重组过渡期:被收购团队在新实体设立前,先转到 EOR 名下
2. “法律雇佣”与“日常业务管理”的分离原理
在实际运作中,EOR 模式的核心在于实现了“法定雇佣关系”与“实际业务管理权”的清晰分离:
EOR 三方法律与业务运作架构:
- 出海企业(实际用工方 / Client Director): 与 EOR 服务机构签署 B2B 服务协议(包含商业条款、知识产权转让约定与日常管理权)。在日常工作中,出海企业保留对员工的业务指挥权、KPI 考核权、工作分配权及日常管理权。员工在商业与业务层面完全属于出海企业的团队核心。
- EOR 机构(法定雇主 / Statutory Employer): 与海外本地员工签订属地合规劳动合同。承担法律与行政层面的雇主责任,确保所有雇佣行为完全符合当地劳动法、税法与社保监管要求,全权负责发薪、社保扣缴、个税申报及解雇等行政事务。
- 海外本地员工: 在法律层面上与 EOR 签订劳动合同并领取薪酬,在业务层面上直接接受出海企业的指挥和管理。
这种模式让企业无需经历繁琐的外资实体注册、对公银行开户(KYC)及本地财税备案,即可最快在 1-2 周 内实现海外人才的属地化合规入职。

二、 四大海外用工模式深度对比(EOR vs 劳务派遣 vs 自建子公司 vs 独立承包商)
在拓展海外市场时,企业通常有四种主流用工路径。为了协助决策层做出最符合公司现阶段发展战略的抉择,下表从多个管理维度进行了系统性对比:
【海外四大用工模式综合对比矩阵】
| 维度 | EOR | 劳务派遣 | 自设子公司 | 独立承包商 |
|---|---|---|---|---|
| 是否需要当地实体 | 不需要 | 通常需要(作为用工单位) | 需要 | 不需要 |
| 员工身份 | EOR 的员工 | 派遣机构的员工 | 子公司的员工 | 不是员工,按服务合同合作 |
| 常见耗时 | 最快1–2 周 | 1–2 周,视派遣机构 | 3–12 个月 | 1–3 天 |
| 社保和法定福利 | EOR 缴纳 | 派遣机构缴纳 | 子公司缴纳 | 本人自行缴纳 |
| 主要风险 | 部分国家有派遣许可、期限或外包限制;常设机构风险仍需管理 | 岗位、比例和期限受限 | 设立和注销成本高、周期长 | 被认定为"实为雇佣"时,须补缴社保、税款和员工福利 |
| 适合 | 人数较少、需要快速入职的长期岗位 | 已有实体、需要临时或辅助岗位 | 人数较多、业务稳定的市场 | 项目制、自主安排工作的专业人士 |
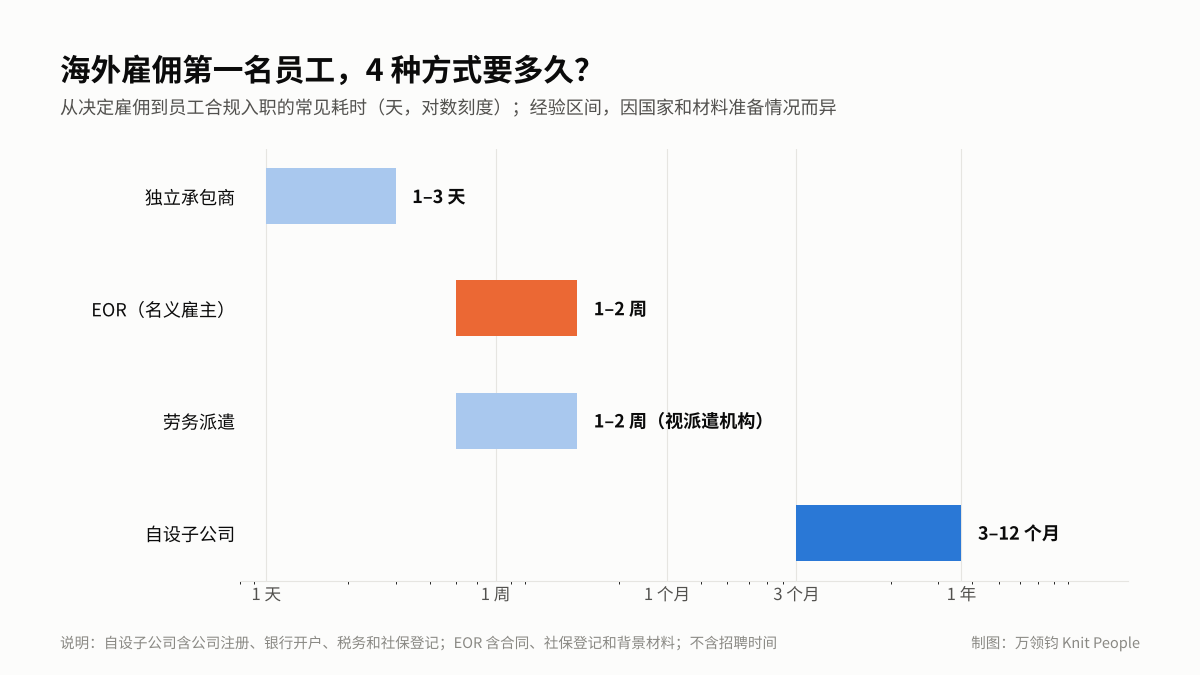
Knit 实务提示:独立承包商最快,但风险也最容易被低估。只要实际上按固定工时上班、听从管理、长期只为一家公司服务,多数国家都会认定为劳动关系。长期、全职的岗位建议用 EOR 或自设子公司。合同工的合规要点,可参考《2026全球名义承包商(COR)与员工错误分类合规指南》。
三、用 EOR 名义雇主有哪些合规风险?
| 风险 | 怎么发生 | 应对 |
|---|---|---|
| 常设机构(PE) | 员工经常以企业名义谈判、签约,或长期在当地开展核心业务 | 合同最终审批和签署留在总部;销售岗位的授权范围写入岗位说明 |
| 当地法律限制 EOR | EOR 被认定为员工派遣或人员外包 | 确认 EOR 持有当地所需许可,关注派遣期限,长期用工规划转为子公司 |
| 知识产权归属 | 员工与 EOR 签合同,成果默认归 EOR 的当地实体 | 劳动合同写明职务成果转让,服务协议约定把权利转给企业;德国等国家另签协议 |
| 劳动争议 | 企业不按当地程序管理员工,解雇被认定不公平 | 按当地要求做绩效记录和纪律程序,决定终止前与 EOR 和律师确认 |
| 资金和数据 | EOR 资金周转不透明、数据保护不足 | 选择有自有实体、资金流向清楚、符合数据保护要求的服务商 |
常设机构(PE)风险是指外国企业在当地有固定营业场所,或由人员经常代表企业签订合同,从而被当地认定为构成应税机构、需要缴纳企业所得税的风险。EOR 只解决雇佣关系,不能改变员工实际做什么;员工的职责和授权才是判断关键。
四、 全球核心出海目的地 EOR 用工政策与风险汇总
不同国家和地区的劳动法、税法及签证政策存在显著差异。企业在选择 EOR 服务时,必须了解目标市场的特定法律红线:
【全球重点国家/地区 EOR 合规要点与风险汇总表】
| 目标国家/地区 | 属地用工核心监管政策 | EOR 合规要点与风险提示 | 建议的合规响应策略 |
|---|---|---|---|
| 美国 (USA) | 联邦与 50 州双轨制;存在极其严苛的 1099 承包商误分类与跨州 Tax Nexus 稽查;20+ 州强制薪资透明法。 | 远程员工所在的州即触发企业在该州的 SIT(州个税)和 SUI(失业保险)登记义务。直接离岸发薪极易被州税局追缴。 | 接入具备全美 50 州注册资质的 EOR 实体,自动完成各州 SIT/SUI 代扣及 E-Verify 身份验证。 |
| 德国 (Germany) | 受《解雇保护法》(KSchG) 强力保护;严格限制劳务租借/派遣(AUG 许可),EOR 挂靠有法定时间上限。 | 德国《劳务租借法》(AÜG) 规定,无 AUG 许可的实体不得长期租借员工,且同一员工在同一用工单位的借调上限通常为 18 个月。 | 确认 EOR 服务商是否拥有德国官方颁发的 AÜG 许可证;若员工期满 18 个月,需规划转入自建实体或变更架构。 |
| 新加坡 (Singapore) | 强制 CPF 扣缴(最高 37%);EP 工作签证实行 COMPASS 计分制;Work Permit (WP) 严禁 EOR 挂靠。 | WP 准证与特定行业经营执照及人头配额(DRC)强绑定,EOR 代理 WP 属于违法行为。但 EOR 完全适用于 EP、SP 及本地公民/PR。 | 利用 EOR 实体的高分 COMPASS 架构赞助高管 EP 签证;如果是工厂/餐饮 WP 基层劳工,必须建立自有实体。 |
| 墨西哥 (Mexico) | 2021 年劳工改革严厉限制外包;强制执行 PTU 利润分享制度(须将 10% 利润分配给员工);13个月薪(Aguinaldo)。 | 墨西哥禁止通用性质的岗位外包,仅允许“专业服务外包(REPSE 备案)”。传统简单 EOR 面临 REPSE 合规审查。 | 确保 EOR 机构在墨西哥拥有合法的 REPSE 注册资质,且合同精准定义为专业服务,依法计提 15 天薪资的 Aguinaldo。 |
| 巴西 (Brazil) | 极度亲劳方的 CLT 劳动法典;复杂的第 13 个月薪与第 14 个月薪(Vacation Bonus);FGTS 强退金账户。 | 巴西劳资诉讼率极高。若未按 CLT 规定支付 13 薪或未按月向 Caixa 银行解缴 8% 的 FGTS,雇主将面临惩罚性赔偿。 | 委托具备成熟 CLT 算薪精算能力的 EOR 机构,每月出具合规 FGTS 缴费凭证,规避劳资法庭诉讼。 |
五、 出海企业 EOR 落地案例分析
案例一:某 SaaS 软件企业 1 周快速进入北美与欧洲市场
- 背景与痛点: 中国某成长型 SaaS 企业获得 B 轮融资后,计划迅速组建北美及欧洲的海外销售与技术支持团队。公司需要在 2 周内让位于美国加州、纽约州及英国伦敦的 6 名高阶销售总监到位。若自建美国与英国子公司,仅注册与银行开户就需耗时 4 至 6 个月,且美国多州税务登记极其繁琐。
- EOR 解决方案: 企业接入专业 EOR 机构的全球基础设施。利用 EOR 服务商在美国各州及英国已建成的直营实体,最快在 4 个工作日内完成了符合美国各州劳工法及英国劳动法标准的双语合同签署,并统筹完成了美国 E-Verify 身份核验与英国 PAYE 税务登记。
- 成效: 企业无需投入数十万美金的实体建置费用,成功锁定核心候选人,业务上线时间缩短了 90%。
案例二:某跨境电商与智能硬件团队东南亚敏捷部署
- 背景与痛点: 某智能家居品牌拟在印尼和越南建立属地化市场营销与售后服务团队(各约 5 人)。由于东南亚外资准入限制较多(如印尼的最低外资注册资本金要求高达 100 亿印尼盾),且越南针对外籍高管的工签审查趋严,企业不希望在业务试错期投入过重资产。
- EOR 解决方案: 企业采用 EOR 模式托管东南亚团队。EOR 机构的属地团队依法为印尼员工缴纳 BPJS(社会保障),为越南员工缴纳 SHUI(三险),并精准出具当地语言的合规工资单。
- 成效: 企业以纯变动成本(OPEX)形式完成了东南亚市场的敏捷部署。半年后,当印尼市场年营收突破预定指标、团队扩充至 18 人时,企业启动了自建子公司的程序,并通过签署三方无缝迁移协议(Novation Agreement),将 EOR 名下的员工平滑转移至自有实体,实现了从“敏捷探路”到“独立运营”的无缝演进。
案例三:出海企业遭遇属地突发劳资争议时的 EOR 风险隔离
- 背景与痛点: 某出海游戏公司在西班牙通过 EOR 雇佣了一名市场经理。履约 1 年后,该员工因绩效持续不达标,企业希望终止合作。然而西班牙《劳动法典》对解雇保护极其严苛,该员工拒绝接受协商,并声称要向西班牙劳动监察局(ITSS)举报企业“非法剥夺岗位”。
- EOR 解决方案: 由于法律上的雇主是 EOR 机构,EOR 的西班牙属地资深劳动法律师直接作为法定代表介入调解。EOR 法务团队调取了过去一年中合规留存的 PIP(绩效改善计划)书面辅导日志,依据西班牙法定标准精准计算了解雇补偿金(Indemnización por despido),并在劳资调解委员会的见证下完成了合规解约。
- 成效: 所有的法律诉讼风险与行政质询完全被 EOR 实体在属地阻断隔离,出海企业(国内母公司)未受到任何法律牵连或声誉损失。
六、 出海企业选择 EOR 服务商的评估维度与合规 SOP
面对市场上众多的 EOR 供应商,企业 HRD 与法务团队应建立标准化的选型评估矩阵:
【EOR 服务商合规评估与选型 SOP 矩阵】
| 评估维度 | 核心审查要点 (Audit Standard) | 常见合规红线 (Red Flags) | 建议的选型 SOP 操作 |
|---|---|---|---|
| 直营实体资质 (Owned Entities) | 服务商在目标国是否拥有直营的合规法人实体,而非层层转包给无资质的底层中介。 | 代理商转包(Partner Network)易导致服务响应迟钝、指令传达失真,且责任主体不清。 | 要求服务商出具目标国的公司注册证书(Certificate of Incorporation)及当地完税证明,确认其直营资质。 |
| 属地法务与交付团队 | 是否拥有精通当地语言(如西语、葡语、德语、越南语)及本地劳动法的直雇法务专家。 | 依赖人工跨时区摸索,无法应对当地劳动监察局(ITM/ITSS)的突击检查或工会质询。 | 考核服务商的属地化响应 SOP,要求其提供针对复杂离职(PIP)及劳资调解的真实处理案例。 |
| 知识产权 (IP) 隔离保障 | B2B 服务主协议与 B2C 属地劳动合同中,是否具备无条件自动转让 IP 的闭环条款。 | 协议未明确约定 IP 归属,导致员工研发的代码或专利在法律上滞留在第三方 EOR 实体名下。 | 由公司法务审核服务商的标准 B2B 与 B2C 合同模板,确保包含完整的知识产权无偿、自动转让与保密(NDA)条款。 |
| 资金清算与汇率透明度 | 是否具备合规的跨国资金清算网络,发薪账单中的汇率点差(FX Markup)与税费是否透明。 | 采用高额隐藏汇率点差、或要求将资金打入不合规的私人/离岸账户。 | 选择具备国际权威金融监管牌照(如 MSB 牌照)的服务商,要求账单实行“底薪 + 法定税费 + 固定管理费”的透明单据拆分。 |
| 数据安全与隐私合规 | 平台是否通过 ISO 27001 认证,是否完全符合欧盟 GDPR 及各地数据隐私法。 | 员工身份证件、银行流水等敏感个人数据(PII)通过明文邮件或不安全渠道传输。 | 评估服务商 HRIS 平台的数据加密与权限隔离能力,签署合规的数据处理协议(DPA)。 |
七、员工从 EOR 转到自设子公司怎么做?
团队扩大、子公司设立后,常见的做法是把员工从 EOR 转到子公司:
- 提前规划:子公司完成注册、开户、税务和社保登记后再转移;
- 转移方式:员工与 EOR 解除劳动合同、与子公司签新合同,或按当地法律签三方转移协议;
- 工龄和补偿:是否承认原工龄、是否需要支付离职补偿,因国家而异,须按当地法律评估,并在新合同中写明;
- 福利衔接:社保、医保、年假余额和 13 薪等按比例结清或承接;
- 与员工充分沟通:说明转移原因、新雇主和条件不变的部分,避免员工误认为被解雇。
八、EOR 的 8 个常见误区
| 误区 | 实际情况 |
|---|---|
| 用 EOR 就不能管员工 | 日常工作、考核、调薪都由企业决定 |
| EOR 能完全规避常设机构风险 | 只能降低,关键看员工的职责和签约授权 |
| EOR 在所有国家都一样 | 德国有派遣许可和期限,墨西哥限制人员外包 |
| EOR 比自设子公司一定更贵 | 人数少时 EOR 通常更省,人数多时自设子公司更划算 |
| 独立承包商可以替代 EOR | 按员工方式管理的,多数国家会认定为劳动关系 |
| 员工研发成果自动归企业 | 须通过劳动合同和服务协议双层约定 |
| 用 EOR 后企业没有任何责任 | 劳动争议的赔偿通常按服务协议由企业承担 |
| 巴西有"第 14 个月工资" | 巴西是第 13 个月工资加 1/3 休假津贴 |
还没有在当地设立公司的企业,可以通过万领钧 Knit 的名义雇主(EOR)服务雇佣员工;已有公司的,可使用全球薪酬(Payroll)服务。
总结:EOR 是名义雇主,用自己的当地实体替企业与海外员工签合同、发薪和缴社保,员工的日常工作仍由企业管理。建议企业:
- 先确认目标国家对 EOR 有无许可、期限或外包限制
- 按"工资 + 法定雇主缴费 + 服务费"测算成本,并规划转为自设子公司的人数节点
- 签约前确认服务商的当地实体、知识产权条款和费用明细
九、关于万领钧 Knit People
万领钧 Knit People 2015 年成立于加拿大,起步于全球薪酬(Payroll)业务,在加拿大、中国、菲律宾、欧洲设有 4 大运营中心,持有政府认证的 MSB 牌照。核心业务包括名义雇主(EOR)、专业雇主(PEO)、全球薪酬(Payroll)和名义承包商(COR),并提供全球猎头、主体注册、税务合规、福利管理、工作签证等服务。Knit 采用"华语服务 + 区域运营中心 + 地区专家"的服务模式,业务覆盖 172 个国家和地区,已服务 4,000 多家企业、12,000 多名员工,每年处理薪资超过 40 亿元人民币。
十、常见问题与参考来源
Q1:EOR 是什么意思?
EOR 是 Employer of Record 的缩写,即名义雇主。服务商用自己在当地设立的实体与员工签劳动合同,负责发薪、社保、个税和入离职等法定雇主义务;员工的日常工作由企业安排,企业无需在当地设立公司。
Q2:用 EOR 雇佣,员工由谁管理?
由企业管理,包括分配任务、安排工时、考核绩效、决定调薪和是否终止合同。EOR 负责劳动合同、发薪、社保、个税等法定事务,并按当地程序执行企业的人事决定。
Q3:EOR 的费用怎么算?
总费用 = 员工工资和福利 + 法定雇主缴费 + EOR 服务费。服务费通常按每人每月固定收取,市场常见约 300–600 美元。以新加坡月薪 7,000 新元的本地员工为例,企业每月总成本约 8,851 新元。
Q4:EOR 雇佣的员工开发的知识产权归谁?
默认归与员工签合同的 EOR 当地实体。须在劳动合同中写明职务成果转让,并在 EOR 与企业的服务协议中约定把权利转给企业;德国等国家还建议企业与员工另签知识产权协议。
Q5:用 EOR 能避免常设机构风险吗?
不能完全避免。EOR 解决的是雇佣关系,常设机构取决于员工实际做什么。员工经常以企业名义谈判、签约的,仍可能使企业在当地构成常设机构。建议把合同最终审批和签署留在总部。
Q6:哪些国家用 EOR 有限制?
德国 EOR 属于员工派遣,须持许可,同一员工派遣原则上不超过 18 个月;墨西哥 2021 年起禁止人员外包,专业服务须在 REPSE 登记。如万领钧 Knit 可协助评估目标国家的 EOR 合规路径。
参考来源
- 德国联邦司法部:Arbeitnehmerüberlassungsgesetz(AÜG)(访问日期:2026-10-28)
- Taylor Wessing:10 Pitfalls when using an EOR in Germany(访问日期:2026-10-28)
- ECIJA:Mexico: Reforms to the Subcontracting Regime (Outsourcing)(2021-04-29)(访问日期:2026-10-28)
- 新加坡中央公积金局:Employer(访问日期:2026-10-28)
更新记录
- 2026-01-19:首次发布
- 2026-10-28:全面改写:更正墨西哥年终奖、巴西 13 薪、常设机构等表述;新增费用构成和新加坡算例、德国派遣法条文摘录、服务商评估清单、员工转移步骤和常见误区
全球用工与 EOR 专业术语库
- 名义雇主 (Employer of Record - EOR): 跨国合规用工专业模式。由服务机构通过其在目标管辖区内设立的合规实体作为员工的“法定雇主”,全权负责属地劳动合同签署、薪酬核算、社保扣缴及税务申报等行政与法律责任,而客户企业保留日常业务管理权。
- 法定雇主 vs 实际用工方 (Statutory Employer vs Client Director): EOR 模式下的双重雇主架构。前者在法律层面承担社保、税费及劳动法合规责任;后者在商业层面拥有工作分配、KPI 考核及业务指挥权。
- 伪自雇/伪承包 (Misclassification): 将实质上的雇员(Employee)错误归类为独立承包商(Independent Contractor)的违规行为。全球税务与劳工部门(如美国 IRS、英国 HMRC)对此实行穿透稽查,违规企业将被追缴历年社保并处以高额罚款。
- 常设机构风险 (Permanent Establishment Risk - PE Risk): 国际税法概念。指外国企业在另一国因设立固定营业场所或通过代理人经常性开展商业活动(如签约),导致该国税务机关认定其产生了应税存在,进而对其归属利润征收企业所得税的风险。
- 契约转移协议 (Novation / Tripartite Agreement): 由 EOR 机构、客户企业新子公司与员工签署的三方协议。用于在客户企业成立自建实体后,将员工的劳动关系、年资及福利无缝迁移至新实体,确保用工连续性。
- PAYE / PIT (Pay As You Earn / Personal Income Tax): 各国预扣预缴个人所得税机制。雇主有法定义务在每月发薪时代扣员工的应纳税款,并按期向属地税务局申报汇缴。
免责声明:本文涉及的海外名义雇主(EOR)模式、劳动合规要件、知识产权归属机制及税务风险隔离等内容,均基于全球人力资源与劳工法实务综合整理。鉴于不同国家和地区的劳动法、税法及司法判例存在差异且动态调整,本文旨在提供宏观商业决策参考,不构成针对特定国家实体建置、合同起草或诉讼应对的独立法律意见。在选择 EOR 服务或调整海外用工架构前,敬请咨询专业的全球合规顾问及当地执业律师。


